
Chińskie faktury po wykreśleniu wystawcy z rejestru
Zweryfikuj starą chińską fakturę w oparciu o dane rejestrowe wystawcy, porównaj daty i określ, jakie dowody są niezbędne, gdy nie można uzyskać dokumentu zastępczego.
Zacznij od chińskiej nazwy prawnej lub USCC. Potwierdź pasującą firmę przed otwarciem jej profilu.
Chiński dostawca został wykreślony z rejestru, ale nadal posiadasz wystawioną przez niego fakturę. Rozpocznij od oddzielnej weryfikacji faktury oraz danych spółki, a następnie porównaj ich daty. Aktualny status spółki sam w sobie nie wskazuje, co stało się z wcześniej wystawioną fakturą. Podobnie zgodność rekordu faktury nie oznacza, że wystawca nadal prowadzi działalność ani że dany koszt kwalifikuje się do określonego rozliczenia podatkowego.
Sytuacja ta często ujawnia się długo po dokonaniu dostawy: zespół księgowy przegląda dawną transakcję zakupu, wnioskuje o skorygowaną fakturę lub odkrywa, że kontakt do dostawcy przestał istnieć. Kluczowe pytanie jest konkretne: która spółka wystawiła ten dokument, jaki wynik zwraca obecnie weryfikacja faktury oraz czy istotne zdarzenia miały miejsce przed, czy po wykreśleniu spółki z rejestru?
Identyfikacja sprzedawcy
Rozpocznij od chińskiej nazwy prawnej sprzedawcy oraz jego numeru identyfikacji podatkowej widniejących na fakturze. Dane nabywcy identyfikują odbiorcę; imię i nazwisko osoby w polu fakturowym wskazują operatora, a niekoniecznie spółkę wystawiającą fakturę. Jeśli dysponujesz wyłącznie zagraniczną nazwą handlową, użyj chińskich danych sprzedawcy, aby ustalić podmiot prawny przed interpretacją jego statusu.
Porównaj zarówno nazwę, jak i identyfikator z danymi rejestrowymi spółki. Podobieństwo nazwy spółki, wspólny adres lub znajomy kontakt handlowy to za mało. Jeśli stara faktura zawiera poprzednią nazwę, poszukaj udokumentowanej zmiany nazwy powiązanej z tym samym podmiotem. Nie zakładaj, że nowo utworzona spółka o podobnej nazwie przejęła faktury starej spółki.
Możesz rozpocząć od narzędzia do weryfikacji faktur ChinaValidate, korzystając z oryginalnego pliku PDF lub żądanych danych faktury. Następnie wykorzystaj informacje o sprzedawcy do oddzielnego wyszukania danych spółki. Pozostaw wszystkie brakujące pola oznaczone jako nieznane. Obie weryfikacje dostarczają różnych rekordów; żadna z nich nie powinna domyślnie uzupełniać luk w drugiej.
Artykuł dotyczy chińskich faktur podatkowych z Chin kontynentalnych, często określanych jako fapiao. Faktura handlowa dostawcy lub faktura pro forma może służyć innemu celowi i może nie podlegać tej samej procedurze wyszukiwania faktur podatkowych. Jeśli rodzaj dokumentu budzi wątpliwości, zidentyfikuj go przed potraktowaniem nieudanego wyszukiwania jako dowodu przeciwko dostawcy.
Analizuj oba statusy oddzielnie
Wyszukiwanie faktury może potwierdzić zgodność przesłanych danych, a także zwrócić status tej faktury. Przeanalizuj oba elementy. Wynik wskazujący na zgodność danych nie jest równoznaczny z potwierdzeniem, że oryginalna faktura pozostała niezmieniona przez późniejszą korektę. Z kolei nieudane lub niedostępne wyszukiwanie nie oznacza, że faktura jest fałszywa.
W przypadku spółki odróżnij zakończone wykreślenie z rejestru od ogłoszenia o zamiarze wykreślenia, likwidacji lub cofnięcia licencji na prowadzenie działalności gospodarczej. Chińskie wytyczne dotyczące wykreślenia przedsiębiorstw z 2025 r. traktują rozliczenie podatkowe i wyrejestrowanie jako odrębne etapy procesu. Daty publicznego ogłoszenia nie należy podstawiać w miejsce daty faktycznego zakończenia wykreślenia z rejestru. Nasze omówienie statusów spółek obejmuje główne oznaczenia rejestrowe.
Zanotuj dosłowne brzmienie widocznych statusów. W przypadku faktury terminy „unieważniona”, „skorygowana fakturą korygującą (czerwoną)” oraz „częściowo skorygowana fakturą korygującą” opisują różne rezultaty. W przypadku spółki termin „wykreślona z rejestru” opisuje zdarzenie rejestracyjne. Tłumaczenie wszystkich tych stanów jako „anulowane” może zatrzeć kluczowe rozróżnienia niezbędne do przeprowadzenia dochodzenia.
Jeśli oryginalna faktura została skorygowana fakturą korygującą (tzw. czerwoną), ustal, której oryginalnej faktury dotyczy korekta i czy wystawiono dokument zastępczy. Zapisany oryginalny plik PDF nie odzwierciedla wszystkich kolejnych zdarzeń. Śledź powiązane dokumenty, zamiast zakładać, że zamknięcie działalności wystawcy spowodowało korektę; osobny artykuł o fakturach korygujących wyjaśnia tę zależność.
Umieść daty na jednej osi czasu
Zanotuj datę transakcji lub dostawy, datę wystawienia faktury, potwierdzoną datę wykreślenia z rejestru oraz datę przeprowadzenia weryfikacji. Posługuj się datą wystawienia faktury, a nie datą otrzymania jej pliku PDF. Używaj zweryfikowanej daty rejestracyjnej, a nie dnia, w którym przypadkowo stwierdzono niedostępność strony internetowej dostawcy.
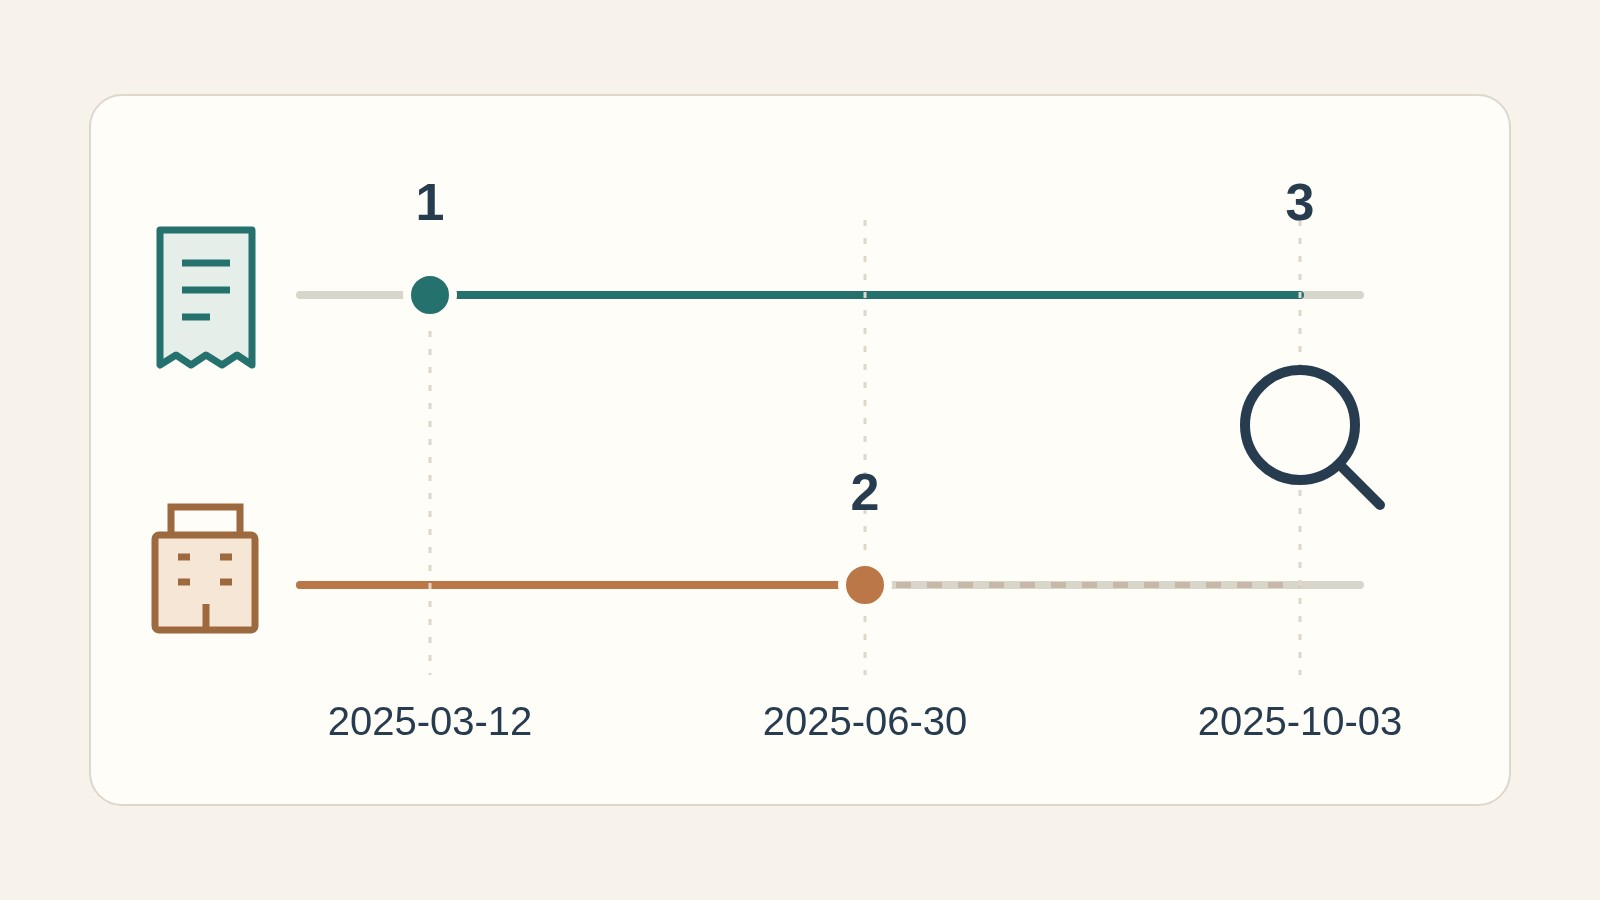
W tym przykładzie faktura pochodzi z okresu przed wykreśleniem spółki z rejestru. Taka kolejność wyjaśnia, dlaczego stara faktura i aktualnie wykreślona spółka mogą pojawić się w ramach tej samej analizy. Nie oznacza to jednak, że transakcja rzeczywiście miała miejsce, że wszystkie pola faktury są poprawne lub że nie istnieje późniejsza korekta. Zweryfikuj te kwestie, korzystając z dokumentacji transakcji oraz wyniku weryfikacji faktury.
Teraz zmieńmy jeden fakt: załóżmy, że faktura posiada datę późniejszą niż potwierdzona data wykreślenia z rejestru. Najpierw ponownie sprawdź identyfikator podmiotu, oznaczenia dat oraz oryginalny dokument. Jeśli rozbieżność się utrzymuje, odnotuj ją jako niewyjaśnioną i poproś o pisemne wyjaśnienie. Nie zmieniaj daty w swoich rejestrach jedynie po to, aby sekwencja wydarzeń wydawała się spójna.
Jeśli dysponujesz jedynie ogłoszeniem o zamiarze wykreślenia z rejestru, oś czasu jest niekompletna. Odnotuj to jako powiadomienie i uzyskaj końcowy status rejestracyjny, jeśli jest dostępny. Podobnie, jeśli raport dotyczący spółki podaje bieżący status, ale nie zawiera daty wykreślenia, nie pozwala ustalić, czy faktura została wystawiona przed tym zdarzeniem, czy po nim. Zachowaj tę niepewność dla osoby podejmującej decyzje księgowe lub podatkowe.
Praktyczna notatka z przypadku może brzmieć: „Identyfikator sprzedawcy jest zgodny z danymi w rejestrze przedsiębiorców. Faktura jest datowana na 12 marca 2025 r. Rejestr wskazuje 30 czerwca 2025 r. jako datę wykreślenia. Fakturę zweryfikowano 3 października 2025 r.; załączony wynik pokazuje zwrócony status”. Dodaj rzeczywisty wynik, źródło oraz brakujące informacje, zamiast zastępować ten zapis pojedynczą etykietą „ważna”.
Jeśli dostawca nie może wymienić faktury
Inny problem pojawia się, gdy zakup jest rzeczywisty, ale wymagana faktura zaginęła lub jest niezgodna z przepisami, a były dostawca nie może jej wystawić ani wymienić. Jest to kwestia dokumentacji i traktowania podatkowego, której nie da się rozwiązać poprzez samo sprawdzenie faktury.
W przypadku chińskiego podatku dochodowego od osób prawnych, odpowiedź Państwowej Administracji Podatkowej ze stycznia 2026 r. dotycząca dostawcy wykreślonego z rejestru wskazuje na warunkową ścieżkę dowodową zgodnie z art. 14 przepisów dotyczących dokumentów potwierdzających koszty. Dotyczy ona udokumentowania wydatków, gdy określone okoliczności uniemożliwiają uzyskanie lub wymianę wymaganego dokumentu. Nie jest to zgoda na traktowanie każdej płatności niepopartej dokumentami jako kosztu podlegającego odliczeniu.
Określone dowody obejmują:
- Uzasadnienie, dlaczego faktury lub innego zewnętrznego dokumentu nie można uzyskać lub wymienić, np. dowód na wykreślenie dostawcy z rejestru.
- Umowa lub porozumienie dotyczące danej działalności gospodarczej.
- Dowód zapłaty dokonanej metodą inną niż gotówkowa.
- Dowody transportu towarów, wewnętrzne ewidencje przyjęcia lub wydania towarów, zapisy księgowe oraz inne materiały potwierdzające, w stosownych przypadkach.
Pierwsze trzy kategorie są obowiązkowe zgodnie z tymi przepisami; pozostałe dowody powinny potwierdzać rzeczywistą transakcję. Sama umowa i przelew bankowy pomijają wymagane wyjaśnienie, dlaczego dokumentu nie można uzyskać.
Poleć zespołowi finansowemu sprawdzenie również właściwych terminów. Artykuły 13–17 przepisów dotyczących dokumentów potwierdzających koszty rozróżniają korektę przed upływem terminu rocznego rozliczenia, reakcję po powiadomieniu przez organ podatkowy oraz pewne przypadki dotyczące lat ubiegłych. Właściwa ścieżka postępowania zależy od okoliczności; stwierdzenie zamknięcia działalności dostawcy nie tworzy nieograniczonego terminu.
Ta zasada dotyczy odliczania wydatków w ramach chińskiego podatku dochodowego od osób prawnych. Sama w sobie nie ustanawia prawa do odliczenia podatku VAT naliczonego. Nabywca zagraniczny musi również zastosować przepisy odpowiednie do swojej sytuacji księgowej i podatkowej. Przy kierowaniu sprawy po poradę należy utrzymać rozdział tych kwestii.
Dopełnienie brakujących dowodów
Kolejne działania powinny wynikać z nierozstrzygniętej kwestii. Jeśli tożsamość sprzedawcy jest niepewna, należy ją najpierw wyjaśnić. Jeśli tożsamość spółki jest ustalona, ale szczegóły faktury nie są zgodne, sprawdź oryginalne pola i typ dokumentu. Jeśli wynik weryfikacji jest niedostępny, zachowaj ten rezultat i poszukaj odpowiedniej ścieżki weryfikacji, zamiast oznaczać fakturę jako fałszywą lub zatwierdzoną.
Gdy autentyczność pozostaje kwestionowana, art. 38 przepisów wykonawczych dotyczących faktur przewiduje możliwość złożenia wniosku do organu podatkowego o weryfikację. Oficjalny tekst angielski ma charakter tłumaczenia referencyjnego; wiążący jest tekst chiński. Komercyjna weryfikacja stanowi użyteczny dowód, ale nie zastępuje badania spornej faktury przez organ.
Ułatw udzielenie odpowiedzi na zapytanie. Wskaż numer faktury i datę jej wystawienia, podaj nazwę sprzedawcy oraz jego identyfikator podatkowy i opisz dokładną rozbieżność. Na przykład zapytaj, czy zwrócony status faktury dotyczy tego pierwotnego dokumentu, lub jakie dowody są niezbędne w przypadku niemożności uzyskania zamiennika. Są to różne żądania i mogą wymagać różnych dokumentów potwierdzających. Wysłanie jedynie zrzutu ekranu pokazującego spółkę oznaczoną jako wykreśloną pozostawia odbiorcę bez szczegółów faktury potrzebnych do przeprowadzenia dochodzenia.
Przechowuj razem oryginalny plik, datowany wynik weryfikacji faktury, datowany rekord spółki oraz odpowiednie dokumenty transakcyjne. Jeśli ktoś przesyła dokument zastępczy, zachowaj wcześniejszą wersję i ustal powiązania między dokumentami. Unikaj edytowania nazwy sprzedawcy, identyfikatora lub daty wewnątrz faktury wyłącznie w celu dopasowania ich do innego rekordu.
Notatka przekazywana osobie, która będzie dalej analizować sprawę, powinna wskazywać, co zostało ustalone, a czego nadal brakuje: zidentyfikowanego wystawcę, wynik weryfikacji faktury, potwierdzony status spółki i datę oraz precyzyjne pytanie wymagające dalszych działań. Daje to księgowemu lub doradcy podatkowemu materiał do oceny. Ani stwierdzenie „spółka została zamknięta”, ani „faktura była zgodna” nie stanowią samodzielnie kompletnej odpowiedzi.