
Factures chinoises après la radiation de l’émetteur
Vérifiez une ancienne facture chinoise à l’aide du dossier de l’entreprise émettrice, comparez les dates et identifiez les justificatifs nécessaires lorsqu’un remplacement ne peut être obtenu.
Recherchez la raison sociale en chinois ou le code USCC, puis confirmez que l’entreprise correspond à votre fournisseur.
Un fournisseur chinois a été radié, mais vous détenez toujours une facture qu’il a émise. Commencez par vérifier séparément la facture et l’entreprise, puis comparez leurs dates. Le statut actuel d’une entreprise ne permet pas, à lui seul, de déterminer ce qui est advenu d’une facture antérieure. De même, la correspondance d’un enregistrement de facture n’établit pas que l’émetteur exerce toujours son activité ni qu’une charge ouvre droit à un traitement fiscal particulier.
Cette situation apparaît souvent bien après la livraison : une équipe comptable examine un ancien achat, demande une facture corrigée ou constate que son interlocuteur chez le fournisseur a disparu. Il faut répondre à des questions précises : quelle entreprise a émis ce document, que renvoie aujourd’hui la vérification de la facture, et les événements pertinents ont-ils eu lieu avant ou après sa radiation ?
Identifier le vendeur
Commencez par la dénomination sociale chinoise et le numéro d’identification fiscale du vendeur figurant sur la facture. Les coordonnées de l’acheteur identifient le destinataire ; le nom personnel indiqué dans le champ d’émission identifie un opérateur, pas nécessairement l’entreprise émettrice. Si vous ne disposez que d’une dénomination commerciale en langue étrangère, utilisez les informations relatives au vendeur chinois pour identifier la personne morale avant d’interpréter son statut.
Comparez à la fois la dénomination et l’identifiant avec le dossier de l’entreprise. Une dénomination similaire, une adresse partagée ou un contact commercial familier ne suffisent pas. Si une ancienne facture mentionne une ancienne dénomination, recherchez un changement de dénomination documenté rattaché à la même entité. Ne supposez pas qu’une entreprise nouvellement créée portant un nom similaire ait hérité des factures de l’ancienne entreprise.
Vous pouvez commencer par l’outil de vérification des factures de ChinaValidate, en utilisant le PDF original ou les détails de facture demandés. Utilisez ensuite les informations du vendeur pour effectuer une recherche d’entreprise distincte. Laissez tout champ manquant marqué comme inconnu. Ces deux vérifications fournissent des registres différents ; aucune ne doit combler silencieusement les lacunes de l’autre.
Cet article concerne les factures fiscales de Chine continentale, souvent appelées fapiao. Une facture commerciale ou une facture pro forma d’un fournisseur peut servir un objectif différent et peut ne pas être éligible à la même recherche de facture fiscale. Si le type de document est incertain, identifiez-le avant de considérer l’échec d’une recherche comme un élément à charge contre le fournisseur.
Lire séparément les deux statuts
Une recherche de facture peut faire correspondre les détails soumis et renvoyer également un statut pour cette facture. Lisez les deux. Un résultat indiquant que les détails correspondent n’est pas équivalent à la confirmation qu’une facture originale reste inchangée par une correction ultérieure. Inversement, une recherche infructueuse ou indisponible n’établit pas que la facture est fausse.
Côté entreprise, distinguez la radiation achevée d’un avis de projet de radiation, d’une liquidation ou d’une révocation de licence d’exploitation. Le guide 2025 sur la radiation des entreprises de la Chine traite l’apurement fiscal et la radiation de l’enregistrement comme des étapes distinctes du processus. La date d’un avis public ne doit pas se substituer à la date à laquelle la radiation a été achevée. Notre explication des statuts d’entreprise couvre les principales mentions d’enregistrement.
Notez le libellé exact que vous observez. Pour une facture, « annulée », « corrigée par note de crédit » et « partiellement corrigée par note de crédit » décrivent des issues différentes. Pour une entreprise, « radiée » décrit un événement d’enregistrement. Traduire tous ces termes par « annulé » peut effacer précisément la distinction dont vous avez besoin pour votre enquête.
Si la facture originale fait l’objet d’une correction par note de crédit, établissez à quelle originale elle se rapporte et si un remplacement a été émis. Un PDF original enregistré ne reflète pas tous les événements ultérieurs. Suivez les documents liés plutôt que de supposer que la cessation de l’émetteur a provoqué la correction ; l’article distinct sur les factures rectificatives chinoises à montant négatif explique cette relation.
Comparer les dates
Notez la date de transaction ou de livraison, la date d’émission de la facture, la date confirmée de radiation et la date de vos vérifications. Utilisez la date d’émission de la facture, et non la date à laquelle quelqu’un vous a transmis son PDF. Utilisez une date d’enregistrement étayée, et non le jour où vous avez constaté que le site web du fournisseur était indisponible.
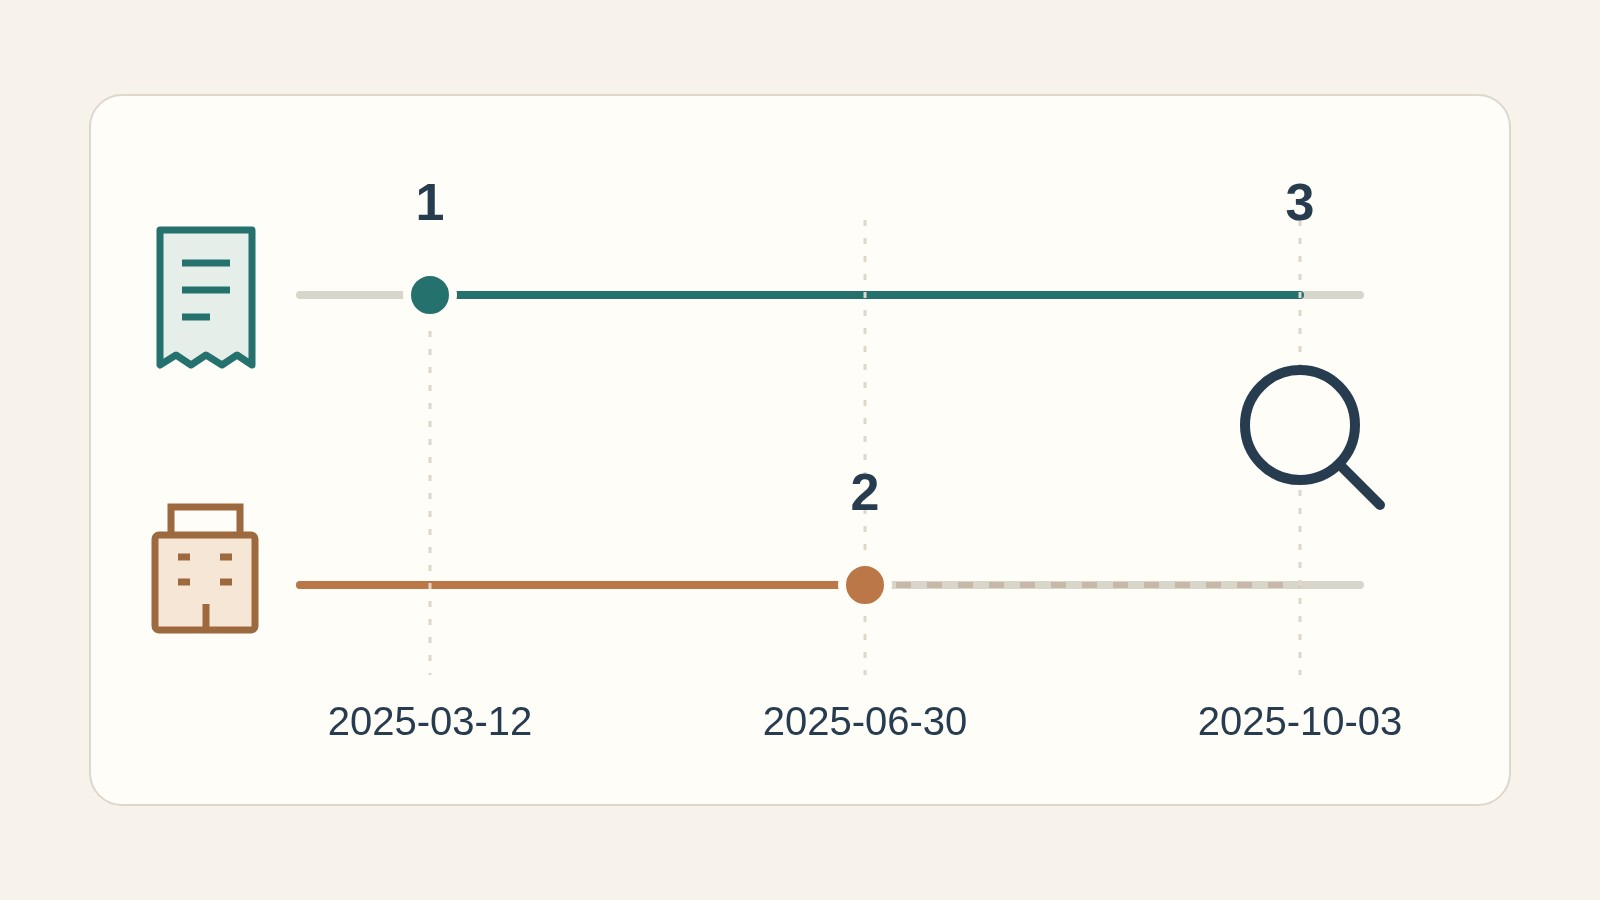
Dans cet exemple, la facture est antérieure à la radiation de l’entreprise. Cette séquence explique pourquoi une ancienne facture et une entreprise aujourd’hui radiée peuvent apparaître dans le même examen. Cela n’établit pas que la transaction a eu lieu, que tous les champs de la facture sont corrects ou qu’aucune correction ultérieure n’existe. Vérifiez ces points à l’aide des registres de transaction et du résultat de la vérification de la facture.
Modifions maintenant un fait : supposons que la facture porte une date postérieure à la date confirmée de radiation. Revérifiez d’abord l’identifiant de l’entité, les libellés de date et le document original. Si l’incohérence persiste, laissez-la non résolue et demandez une explication documentée. Ne modifiez pas la date dans vos registres simplement pour rendre la séquence cohérente.
Si vous ne disposez que d’un avis de radiation, le calendrier est incomplet. Enregistrez-le comme un avis et obtenez le statut d’immatriculation final lorsque cela est possible. De même, si un rapport d’entreprise indique le statut actuel mais aucune date de radiation, il n’établit pas si la facture a été émise avant ou après cet événement. Conservez cette incertitude pour la personne qui prendra la décision comptable ou fiscale.
Une note de cas pratique pourrait indiquer : « L’identifiant du vendeur correspond au registre de l’entreprise. La facture est datée du 12 mars 2025. Le registre d’immatriculation indique le 30 juin 2025 comme date de radiation. La vérification de la facture a été effectuée le 3 octobre 2025 ; le résultat joint affiche le statut retourné. » Ajoutez le résultat réel, la source et les informations manquantes plutôt que de remplacer cette notice par une simple mention « valide ».
Si le fournisseur ne peut pas remplacer la facture
Un problème différent survient lorsque l’achat est réel mais que la facture requise est manquante ou non conforme, et que l’ancien fournisseur ne peut ni l’émettre ni la remplacer. Il s’agit d’une question de documentation et de traitement fiscal, qu’une vérification de facture ne peut pas résoudre.
Pour l’impôt sur les sociétés en Chine, la réponse de janvier 2026 de l’Administration nationale des impôts concernant un fournisseur radié renvoie à une possibilité de justifier la dépense sous certaines conditions prévue à l’article 14 des règles relatives aux justificatifs de déduction. Elle concerne la justification des dépenses lorsque des circonstances spécifiques empêchent d’obtenir ou de remplacer le document requis. Cela ne constitue pas une autorisation de considérer comme déductibles tous les paiements non étayés.
Les éléments probants spécifiés incluent :
- La preuve expliquant pourquoi la facture ou tout autre justificatif externe ne peut être obtenu ou remplacé, telle qu’une preuve de la radiation du fournisseur.
- Le contrat ou l’accord relatif à l’activité commerciale concernée.
- La preuve du paiement par un moyen autre que les espèces.
- Les preuves de transport des marchandises, les registres internes de réception ou d’expédition des marchandises, les registres comptables et autres pièces justificatives, selon le cas.
Les trois premières catégories sont obligatoires en vertu de cette règle ; les autres éléments probants doivent étayer la transaction réelle. Un contrat et un virement bancaire seuls omettent l’explication requise quant à l’impossibilité d’obtenir le document.
Demandez également à l’équipe financière de vérifier les délais applicables. Les articles 13 à 17 des règles relatives aux justificatifs de déduction distinguent la correction avant la date limite de régularisation annuelle, la réponse suite à une notification de l’autorité fiscale et certains cas relatifs aux exercices antérieurs. La démarche appropriée dépend des circonstances ; la découverte de la fermeture du fournisseur ne crée pas un délai illimité.
Cette règle concerne la déduction des dépenses au titre de l’impôt sur les sociétés en Chine. Elle n’établit pas, en soi, le droit à une déduction de la taxe sur la valeur ajoutée en amont. Un acheteur étranger doit également appliquer les règles pertinentes à sa propre situation comptable et fiscale. Maintenez ces questions distinctes lors de la transmission du dossier pour conseil.
Compléter les justificatifs
L’action suivante doit suivre le point non résolu. Si l’identité du vendeur est incertaine, clarifiez d’abord cette identité. Si l’identité de l’entreprise est établie mais que les détails de la facture ne correspondent pas, vérifiez les champs originaux et le type de document. Si le résultat n’est pas disponible, conservez ce résultat et cherchez une voie de vérification appropriée au lieu de marquer la facture comme fausse ou approuvée.
Lorsque l’authenticité reste contestée, l’article 38 des règles de mise en œuvre des factures prévoit la possibilité de saisir l’autorité fiscale pour vérification. Le texte officiel en anglais est une traduction de référence ; le texte chinois fait foi. Une vérification commerciale constitue un élément probant utile, mais elle ne remplace pas l’examen par l’autorité d’une facture contestée.
Formulez une demande précise. Indiquez le numéro de facture et la date d’émission, donnez le nom du vendeur et son identifiant fiscal, et décrivez la divergence précise. Par exemple, demandez si le statut retourné de la facture se rapporte à ce document original, ou quels éléments probants sont nécessaires pour un remplacement impossible à obtenir. Il s’agit de demandes différentes qui peuvent nécessiter des pièces justificatives différentes. Envoyer uniquement une capture d’écran d’une entreprise marquée comme radiée laisse le destinataire sans les détails de la facture nécessaires à l’enquête.
Conservez ensemble le fichier original, le résultat de vérification de la facture daté, le registre de l’entreprise daté et les documents de transaction pertinents. Si quelqu’un envoie un remplacement, conservez la version antérieure et établissez le lien entre les documents. Évitez de modifier le nom du vendeur, l’identifiant ou la date dans la facture simplement pour l’aligner sur un autre registre.
Pour cet examen particulier, une transmission utile indique ce qui est établi et ce qui manque encore : l’émetteur identifié, le résultat de la vérification de la facture, le statut et la date de l’entreprise étayés, ainsi que la question précise nécessitant un suivi. Cela fournit au comptable ou au conseiller fiscal des éléments qu’il peut évaluer. Ni « l’entreprise a fermé » ni « la facture correspondait » ne constituent à eux seuls une réponse complète.