
Китайские счета-фактуры после ликвидации компании-эмитента
Проверьте старый китайский счет-фактуру по данным компании-эмитента, сопоставьте даты и определите необходимые доказательства, если получить замену невозможно.
Введите официальное название на китайском языке или USCC и выберите компанию, соответствующую вашему контрагенту.
Китайский поставщик был исключен из реестра компаний, но у вас остался выданный им счет-фактура. Начните с отдельной проверки счета-фактуры и компании, затем сопоставьте их даты. Текущий статус компании сам по себе не может показать, что произошло с ранее выписанным счетом-фактурой. И наоборот, совпадение записи по счету-фактуре не означает, что эмитент продолжает деятельность или что расходы отвечают условиям определенного порядка налогового учета.
Эта ситуация часто возникает спустя долгое время после поставки: бухгалтерия проверяет старую закупку, запрашивает исправленный счет-фактуру или обнаруживает, что контакт с поставщиком утрачен. Важно выяснить следующее: какая компания выдала этот документ, что показывает проверка счета-фактуры сейчас и произошли ли соответствующие события до или после ее исключения из реестра?
Идентификация продавца
Начните с указания китайского юридического названия и идентификационного номера налогоплательщика продавца, указанных в счете-фактуре. Данные покупателя идентифицируют получателя; имя физического лица в поле оформления счета указывает на сотрудника, оформившего документ, а не обязательно на компанию-эмитента. Если у вас есть только торговое название на иностранном языке, используйте китайские данные продавца для установления юридического лица перед интерпретацией его статуса.
Сравните как название, так и идентификатор с записью о компании. Схожее название компании, общий адрес или знакомый менеджер по продажам недостаточны. Если в старом счете-фактуре указано бывшее название, найдите документально подтвержденное изменение названия, связанное с тем же юридическим лицом. Не предполагайте, что вновь созданная компания с похожим названием унаследовала счета-фактуры старой компании.
Вы можете начать с инструмента проверки счетов-фактур ChinaValidate, используя исходный PDF-файл или запрошенные детали счета-фактуры. Затем используйте информацию о продавце для отдельного поиска компании. Оставьте любые отсутствующие поля помеченными как неизвестные. Эти две проверки предоставляют разные записи; ни одна из них не должна автоматически заполнять пробелы в другой.
В данной статье речь идет о китайских налоговых счетах-фактурах (часто называемых фапиао). Коммерческий счет или проформа-счет поставщика могут служить иной цели и могут не подходить для той же проверки налогового счета-фактуры. Если тип документа неясен, определите его, прежде чем рассматривать неудачный поиск как доказательство против поставщика.
Раздельно анализируйте два статуса
Проверка счета-фактуры может подтвердить соответствие введенным вами данным, а также вернуть статус этого счета-фактуры. Изучите оба результата. Результат, показывающий совпадение данных, не равносилен подтверждению того, что оригинальный счет-фактура остается неизменным после последующих корректировок. И наоборот, неудачная или недоступная проверка не означает, что счет-фактура является поддельным.
Со стороны компании отличайте завершенное исключение компании из реестра от уведомления о предстоящем исключении, процедуры ликвидации или аннулирования лицензии на ведение бизнеса. В руководстве по ликвидации предприятий Китая 2025 года исполнение налоговых обязательств и снятие с регистрационного учета рассматриваются как отдельные части процесса. Дату публичного уведомления не следует подменять датой исключения компании из реестра. Наше разъяснение статусов компаний охватывает основные регистрационные метки.
Зафиксируйте фактическую формулировку, которую вы видите. Для счета-фактуры термины «аннулирован», «скорректирован китайским счетом-фактурой с отрицательной суммой» и «частично скорректирован китайским счетом-фактурой с отрицательной суммой» описывают разные результаты. Для компании термин «исключена из реестра» описывает событие регистрации. Перевод всех этих терминов как «отменено» может стереть именно то различие, которое необходимо исследовать.
Если исходный счет-фактура имеет корректировку китайским счетом-фактурой с отрицательной суммой, установите, к какому оригиналу она относится и был ли выдан заменяющий документ. Сохраненный исходный PDF-файл не отражает все последующие события. Следуйте по связанным документам, а не предполагайте, что закрытие эмитента стало причиной корректировки; отдельная статья о китайских корректировочных счетах-фактурах с отрицательной суммой объясняет эту взаимосвязь.
Сведите даты на одну временную шкалу
Запишите дату транзакции или поставки, дату выдачи счета-фактуры, подтвержденную дату исключения из реестра и дату ваших проверок. Используйте дату выдачи счета-фактуры, а не дату, когда кто-то переслал его PDF-файл. Используйте подтвержденную дату регистрации, а не день, когда вы случайно заметили, что сайт поставщика недоступен.
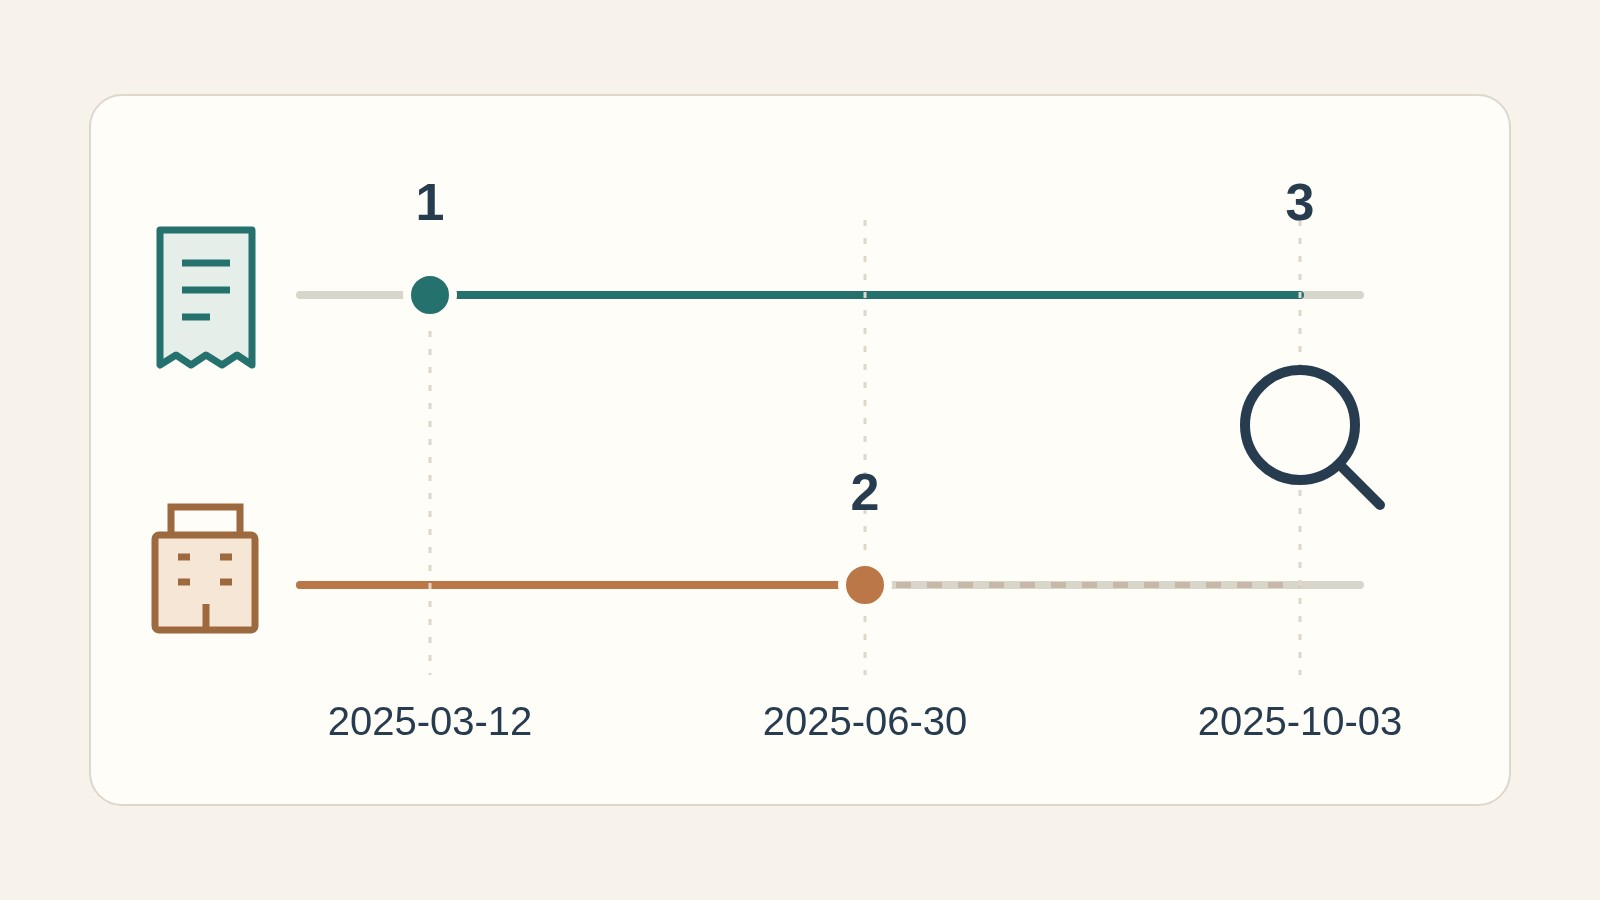
В этом примере дата счета-фактуры предшествует исключению компании из реестра. Эта последовательность объясняет, почему старый счет-фактура и компания, уже исключенная из реестра могут фигурировать в одной проверке. Это не устанавливает факт совершения транзакции, правильность всех полей счета-фактуры или отсутствие последующих корректировок. Проверьте эти пункты, используя записи о транзакции и результат проверки счета-фактуры.
Теперь изменим один факт: предположим, что дата счета-фактуры позже подтвержденной даты исключения из реестра. Сначала повторно проверьте идентификатор юридического лица, метки дат и исходный документ. Если расхождение сохраняется, оставьте его неразрешенным и запросите документальное объяснение. Не меняйте дату в своих записях просто для того, чтобы последовательность выглядела согласованной.
Если у вас есть только уведомление о снятии с учета, временная шкала является неполной. Зафиксируйте это как уведомление и получите окончательный регистрационный статус, если он доступен. Аналогично, если отчет о компании указывает текущий статус, но не содержит даты снятия с учета, это не позволяет установить, был ли счет-фактура выставлен до или после этого события. Сохраните эту неопределенность для лица, принимающего решения по бухгалтерскому или налоговому учету.
Практическая заметка по случаю может звучать так: «Идентификатор продавца совпадает с записью в реестре компаний. Дата счета-фактуры — 12 марта 2025 года. В регистрационной записи указана дата снятия с учета — 30 июня 2025 года. Проверка счета-фактуры проведена 3 октября 2025 года; приложенный результат показывает возвращенный статус». Добавляйте фактический результат, источник и недостающую информацию, а не заменяйте эту запись единой меткой «действительный».
Если поставщик не может заменить счет-фактуру
Возникает иная проблема, когда покупка реальна, но требуемый счет-фактура отсутствует или не соответствует требованиям, а бывший поставщик не может его выдать или заменить. Это вопрос документации и налогового учета, который нельзя решить посредством проверки счета-фактуры.
Для целей налога на прибыль предприятий в КНР ответ Государственной налоговой администрации от января 2026 года о поставщике, снятом с учета, указывает на порядок подтверждения расходов при соблюдении определенных условий согласно статье 14 правил оформления документов, подтверждающих расходы. Речь идет об обосновании расходов, когда определенные обстоятельства препятствуют получению или замене требуемого документа. Это не разрешение считать любой неподтвержденный платеж подлежащим вычету.
Указанные доказательства включают:
- Доказательства того, почему счет-фактура или иной внешний документ не могут быть получены или заменены, например, подтверждение снятия поставщика с учета.
- Договор или соглашение о соответствующей хозяйственной операции.
- Подтверждение оплаты безналичным способом.
- Документы о транспортировке товаров, внутренние записи о приемке или отгрузке товаров, бухгалтерские записи и иные подтверждающие материалы, где применимо.
Первые три категории являются обязательными согласно этому правилу; остальные доказательства должны подтверждать фактическую сделку. Одних лишь договора и банковского перевода недостаточно, так как они не содержат требуемого объяснения причин невозможности получения документа.
Поручите финансовой команде также проверить применимые сроки. Статьи 13–17 правил оформления документов, подтверждающих расходы различают исправление до срока подачи годовой декларации, реакцию после уведомления налогового органа и определенные случаи предыдущих лет. Подходящий путь зависит от обстоятельств; обнаружение закрытия поставщика не создает неограниченного срока.
Это правило касается вычета расходов для целей налога на прибыль предприятий в КНР. Само по себе оно не устанавливает право на зачет входного НДС. Иностранному покупателю также необходимо применять правила, соответствующие его собственному положению в области бухгалтерского и налогового учета. При передаче дела для консультации держите эти вопросы раздельно.
Работа с недостающими доказательствами
Следующее действие должно зависеть от нерешенного вопроса. Если личность продавца неясна, сначала установите ее. Если личность компании установлена, но детали счета-фактуры не совпадают, проверьте исходные поля и тип документа. Если результат недоступен, сохраните этот итог и найдите подходящий путь верификации вместо того, чтобы помечать счет-фактуру как ложный или одобренный.
Если подлинность остается оспоренной, статья 38 правил реализации счетов-фактур предусматривает подачу заявления в налоговый орган для проверки. Официальный английский текст является справочным переводом; приоритет имеет китайский текст. Коммерческая проверка служит полезным доказательством, но не заменяет экспертизу спорного счета-фактуры налоговым органом.
Сформулируйте запрос так, чтобы на него было легко ответить. Укажите номер счета-фактуры и дату выставления, название продавца и его налоговый идентификатор, а также опишите точное расхождение. Например, спросите, относится ли возвращенный статус счета-фактуры к этому исходному документу или какие доказательства нужны для замены, которую невозможно получить. Это разные запросы, которые могут требовать разных подтверждающих записей. Отправка только скриншота компании со статусом «снята с учета» оставляет адресата без деталей счета-фактуры, необходимых для расследования.
Храните вместе исходный файл, результат проверки счета-фактуры с датой, запись о компании с датой и соответствующие документы по сделке. Если кто-то присылает замену, сохраните предыдущую версию и установите связь между документами. Избегайте редактирования названия продавца, идентификатора или даты внутри счета-фактуры просто для согласования с другой записью.
Для данной конкретной проверки записка для передачи дела специалисту должна указывать, что установлено, а что все еще отсутствует: идентифицированный эмитент, результат проверки счета-фактуры, подтвержденный статус компании и дата, а также точный вопрос, требующий дальнейшей проработки. Это дает бухгалтеру или налоговому консультанту материал для оценки. Ни фраза «компания закрылась», ни «счет-фактура совпал» сами по себе не являются полным ответом.