
Şirket Sicilden Silinince Çin Faturası Ne Olur?
Eski bir Çin faturasını ve onu düzenleyen şirketin kaydını ayrı ayrı kontrol edin. Tarihleri karşılaştırın; yeni fatura alınamıyorsa hangi belgelerin gerektiğini belirleyin.
Şirketin Çince yasal unvanı veya Birleşik Sosyal Kredi Kodu (USCC) ile başlayın. Profilini açmadan önce doğru şirketi seçtiğinizden emin olun.
Bir Çinli tedarikçi sicilden silinmiş olsa da, onun düzenlediği bir faturaya hala sahipsiniz. Önce faturayı ve şirketi ayrı ayrı kontrol ederek başlayın, ardından tarihlerini karşılaştırın. Güncel bir şirket durumu, tek başına daha önce düzenlenen bir faturaya ne olduğunu size söyleyemez. Benzer şekilde, eşleşen bir fatura kaydı, faturayı düzenleyen şirketin halen faaliyet gösterdiğini veya bir giderin belirli bir vergi muamelesine uygun olduğunu kanıtlamaz.
Bu durum genellikle teslimattan çok sonra ortaya çıkar: muhasebe ekibi eski bir satın almayı gözden geçirir, düzeltilmiş bir fatura talep eder veya tedarikçi irtibat kişisinin ortadan kaybolduğunu fark eder. Sorulması gereken yararlı soru spesifiktir: Bu belgeyi hangi şirket düzenlemiştir, fatura kontrolü şu anda ne döndürmektedir ve ilgili olaylar sicilden silinmeden önce mi yoksa sonra mı gerçekleşmiştir?
Satıcıyı Tanımlayın
Faturadaki satıcının Çince yasal unvanı ve mükellef kimlik numarası ile başlayın. Alıcının bilgileri alıcıyı tanımlar; fatura alanındaki kişi adı ise mutlaka faturayı düzenleyen şirket değil, bir operatörü tanımlar. Yalnızca yabancı dilde bir ticari unvana sahipseniz, statüsünü yorumlamadan önce Çince satıcı bilgilerini kullanarak tüzel kişiliği tespit edin.
Hem unvanı hem de tanımlayıcıyı şirket kaydıyla karşılaştırın. Benzer bir şirket unvanı, ortak adres veya tanıdık bir satış yetkilisi yeterli değildir. Eski bir fatura önceki bir unvan gösteriyorsa, aynı tüzel kişiliğe bağlı belgelenmiş bir unvan değişikliği arayın. Benzer unvanlı yeni kurulmuş bir şirketin eski şirketin faturalarını devraldığını varsaymayın.
ChinaValidate'ın fatura doğrulama aracını kullanarak orijinal PDF veya talep edilen fatura detaylarıyla başlayabilirsiniz. Ardından satıcı bilgilerini ayrı bir şirket sorgulaması için kullanın. Eksik olan herhangi bir alanı bilinmiyor olarak işaretli tutun. Bu iki kontrol farklı kayıtlar sağlar; hiçbiri diğerindeki boşlukları sessizce doldurmamalıdır.
Bu makale, genellikle fapiao olarak adlandırılan Anakara Çin vergi faturalarıyla ilgilidir. Bir tedarikçinin ticari faturası veya proforma faturası farklı bir amaca hizmet edebilir ve aynı vergi faturası sorgulamasına uygun olmayabilir. Belge türünden emin değilseniz, başarısız bir aramayı tedarikçi aleyhine kanıt olarak değerlendirmeden önce onu tanımlayın.
İki Durumu Ayrı Ayrı Okuyun
Bir fatura sorgulaması, gönderdiğiniz detaylarla eşleşebilir ve ayrıca o fatura için bir durum döndürebilir. Her ikisini de okuyun. Detayların eşleştiğini gösteren bir sonuç, orijinal faturanın sonraki bir düzeltmeden etkilenmediğinin teyidi ile aynı değildir. Tersine, başarısız veya mevcut olmayan bir sorgulama, faturanın sahte olduğunu kanıtlamaz.
Şirket tarafında, tamamlanmış sicilden silinmeyi; sicilden silinme niyeti bildiriminden, tasfiyeden veya iş lisansının iptalinden ayırt edin. Çin'in 2025 işletme sicilden silinme kılavuzu, vergi işlemlerinin tamamlanmasını ve şirketin sicilden silinmesini sürecin ayrı parçaları olarak ele alır. Bir kamu ilanı tarihi, sicilden silinmenin tamamlandığı tarihin yerine konulmamalıdır. Şirket durumu açıklamamız ana kayıt etiketlerini kapsamaktadır.
Gördüğünüz gerçek ifadeleri kaydedin. Bir fatura için “iptal edildi”, “negatif tutarlı Çin faturasıyla düzeltildi” ve “negatif tutarlı Çin faturasıyla kısmen düzeltildi” farklı sonuçları tanımlar. Bir şirket için “sicilden silindi” bir kayıt olayını tanımlar. Bunların hepsini “iptal edildi” olarak çevirmek, araştırmanız gereken ayrımı ortadan kaldırabilir.
Orijinal faturada negatif tutarlı bir Çin faturasıyla yapılan düzeltme varsa, bunun hangi orijinale ilişkin olduğunu ve herhangi bir yedeğin düzenlenip düzenlenmediğini tespit edin. Kaydedilmiş orijinal PDF, sonraki her olayı göstermez. Faturayı düzenleyen şirketin kapanışının düzeltmeye neden olduğunu varsaymak yerine bağlantılı belgeleri takip edin; ayrı negatif tutarlı Çin faturaları hakkındaki makale bu ilişkiyi açıklamaktadır.
Tarihleri Tek Bir Zaman Çizelgesine Yerleştirin
İşlem veya teslimat tarihini, fatura düzenleme tarihini, teyit edilmiş sicilden silinme tarihini ve kontrollerinizin tarihini yazın. Birinin PDF'i ilettiği tarihi değil, faturanın düzenleme tarihini kullanın. Tedarikçinin web sitesinin erişilemez olduğunu fark ettiğiniz günü değil, desteklenen bir kayıt tarihini kullanın.
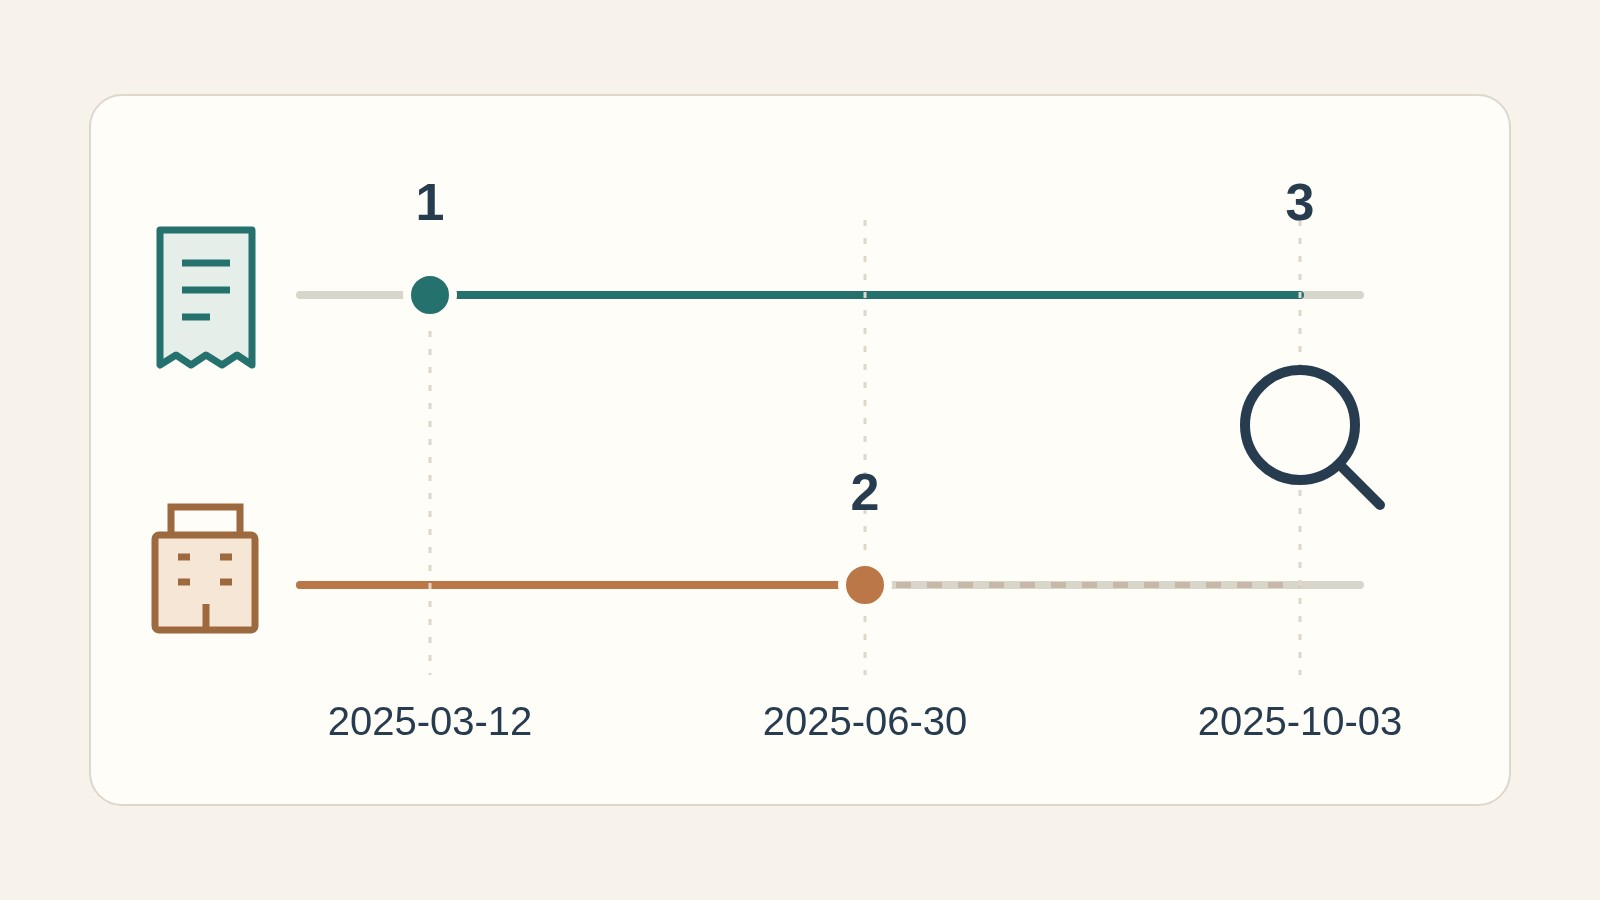
Bu örnekte, fatura şirketin sicilden silinmesinden önceki bir tarihe aittir. Bu sıra, eski bir fatura ile günümüzde sicilden silinmiş bir şirketin aynı incelemede neden görünebileceğini açıklar. İşlemin gerçekleştiğini, her fatura alanının doğru olduğunu veya sonraki bir düzeltme bulunmadığını kanıtlamaz. Bu noktaları işlem kayıtlarını ve fatura sonucunu kullanarak kontrol edin.
Şimdi bir gerçeği değiştirin: faturanın, teyit edilmiş sicilden silinme tarihinden sonraki bir tarih taşıdığını varsayalım. Önce tüzel kişilik tanımlayıcısını, tarih etiketlerini ve orijinal belgeyi yeniden kontrol edin. Tutarsızlık devam ederse, bunu çözülmemiş bırakın ve belgelenmiş bir açıklama isteyin. Sıranın tutarlı görünmesi için kayıtlarınızdaki tarihi sırf bu nedenle değiştirmeyin.
Elinizde yalnızca sicilden silinme bildirimi varsa, zaman çizelgesi eksiktir. Bunu bir bildirim olarak kaydedin ve mevcut olduğunda nihai sicil durumunu edinin. Benzer şekilde, bir şirket raporu mevcut durumu veriyor ancak sicilden silinme tarihini içermiyorsa, faturanın bu olaydan önce mi yoksa sonra mı düzenlendiği belirlenemez. Muhasebe veya vergi kararını verecek kişi için bu belirsizliği koruyun.
Pratik bir vaka notu şöyle olabilir: “Satıcı tanımlayıcısı şirket kaydıyla eşleşiyor. Fatura tarihi 12 Mart 2025’tir. Sicil kaydı, sicilden silinme tarihi olarak 30 Haziran 2025’i göstermektedir. Fatura 3 Ekim 2025 tarihinde kontrol edilmiştir; eklenen sonuç dönen durumu göstermektedir.” Bu kaydı tek bir “geçerli” etiketiyle değiştirmek yerine, gerçek sonucu, kaynağı ve eksik bilgileri ekleyin.
Tedarikçi faturayı değiştiremiyorsa
Satın alma işlemi gerçek olmakla birlikte gerekli fatura eksikse veya uyumsuzsa ve eski tedarikçi bunu düzenleyemiyor veya değiştiremiyorsa farklı bir sorun ortaya çıkar. Bu, bir belgeleme ve vergiye tabi tutma meselesidir; fatura sorgulamasıyla çözülebilecek bir durum değildir.
Çin kurumlar vergisi açısından, Devlet Vergi İdaresi’nin sicilden silinmiş bir tedarikçiye ilişkin Ocak 2026 tarihli yanıtı, giderleri belgelendirme kurallarının 14. maddesi kapsamında koşullu bir delil yoluna işaret etmektedir. Bu hüküm, belirli koşullar nedeniyle gerekli belgenin temin edilememesi veya değiştirilememesi durumunda harcamanın ispat edilmesine ilişkindir. Desteklenmeyen her ödemenin gider olarak kabul edilmesi için bir izin anlamına gelmez.
Belirtilen deliller şunları içerir:
- Faturanın veya diğer harici belgelerin neden temin edilemediğine veya değiştirilemediğine ilişkin kanıt; örneğin, tedarikçinin sicilden silindiğine dair delil.
- İlgili ticari faaliyete ilişkin sözleşme veya anlaşma.
- Nakit dışı bir yöntemle yapıldığına dair ödeme kanıtı.
- Uygun olduğu durumlarda, mal taşıma delilleri, dahili mal kabul veya sevkiyat kayıtları, muhasebe kayıtları ve diğer destekleyici belgeler.
Bu kural kapsamında ilk üç kategori zorunludur; kalan deliller ise fiili işlemi desteklemelidir. Yalnızca bir sözleşme ve banka havalesi, belgenin neden temin edilemediğine ilişkin gerekli açıklamayı içermemektedir.
Muhasebe ekibinin geçerli zamanlamayı da kontrol etmesini sağlayın. Giderleri belgelendirme kurallarının 13–17. maddeleri, yıllık beyanname verme süresinden önce yapılan düzeltmeyi, vergi dairesi tarafından bildirim yapılmasının ardından verilen yanıtı ve belirli önceki yıl vakalarını ayırt eder. Uygun yol koşullara bağlıdır; tedarikçinin kapatıldığının keşfedilmesi sınırsız bir süre yaratmaz.
Bu kural, Çin kurumlar vergisi açısından gider indirimine ilişkindir. Tek başına alışlarda ödenen KDV’yi indirme hakkını tesis etmez. Yurtdışındaki bir alıcının ayrıca kendi muhasebe ve vergi konumuna ilişkin geçerli kuralları uygulaması gerekir. Dosyayı tavsiye için yönlendirirken bu soruları ayrı tutun.
Eksik delillerin takibi
Sonraki adım, çözülmemiş noktaya göre belirlenmelidir. Satıcı kimliği belirsizse öncelikle bu kimliği netleştirin. Şirket kimliği tespit edilmiş ancak fatura detayları uyuşmuyorsa orijinal alanları ve belge türünü kontrol edin. Sonuç mevcut değilse, bu sonucu saklayın ve faturayı yanlış veya onaylı olarak işaretlemek yerine uygun bir doğrulama yolu arayın.
Faturanın gerçekliği konusunda uyuşmazlık varsa, fatura uygulama yönetmeliğinin 38. maddesi, vergi dairesinden doğrulama talep edilmesine olanak tanır. Resmi İngilizce metin referans çevirisidir; Çince metin esas alınır. Ticari bir sorgulama faydalı bir delil olsa da, tartışmalı bir faturanın otorite tarafından incelenmesinin yerini tutmaz.
Sorgunun yanıtlanmasını kolaylaştırın. Fatura numarasını ve düzenlenme tarihini belirtin, satıcının unvanını ve vergi kimlik numarasını verin ve kesin uyuşmazlığı açıklayın. Örneğin, dönen fatura durumunun bu orijinal belgeyle ilgili olup olmadığını veya temin edilemeyen bir yenileme faturası için hangi delillerin gerektiğini sorun. Bunlar farklı taleplerdir ve farklı destekleyici kayıtlar gerektirebilir. Yalnızca sicilden silinmiş olarak işaretlenmiş bir şirketin ekran görüntüsünü göndermek, alıcıya inceleme için gereken fatura detaylarını sağlamaz.
Orijinal dosyayı, tarihli fatura sonucunu, tarihli şirket kaydını ve ilgili işlem belgelerini bir arada saklayın. Birisi bir yedek gönderirse önceki versiyonu muhafaza edin ve belgelerin nasıl ilişkili olduğunu belirleyin. Başka bir kayıtla hizalamak amacıyla fatura içindeki satıcı unvanını, kimlik numarasını veya tarihi düzenlemekten kaçının.
Bu özel inceleme için faydalı bir devir teslimi, neyin tespit edildiğini ve neyin hala eksik olduğunu belirtir: tespit edilen düzenleyici, fatura sonucu, desteklenen şirket durumu ve tarihi ile takip gerektiren kesin soru. Bu, bir muhasebeci veya vergi danışmanının değerlendirebileceği bir bilgi sağlar. Ne “şirket kapandı” ne de “fatura eşleşti” ifadesi tek başına eksiksiz bir cevap değildir.