
Facturas chinas tras la baja del emisor
Verifique una factura china antigua frente al registro de la empresa emisora, compare las fechas e identifique la documentación necesaria cuando no sea posible obtener un sustituto.
Busca por el nombre legal en chino o el USCC y confirma que la empresa corresponde a tu proveedor.
Un proveedor chino ha sido dado de baja, pero usted aún conserva una factura emitida por él. Comience verificando la factura y la empresa por separado, luego compare sus fechas. El estado actual de la empresa no puede, por sí solo, indicar qué ocurrió con una factura anterior. Del mismo modo, que exista un registro coincidente de la factura no establece que el emisor siga operando ni que un gasto cumpla los requisitos para un tratamiento fiscal determinado.
Esta situación suele surgir mucho tiempo después de la entrega: un equipo de contabilidad revisa una compra antigua, solicita una factura rectificativa o descubre que su contacto en el proveedor ha desaparecido. La pregunta útil es específica: ¿qué empresa emitió este documento, qué devuelve ahora la verificación de la factura y ocurrieron los hechos relevantes antes o después de su baja?
Identificar al vendedor
Comience con la denominación social china del vendedor y su número de identificación fiscal que figuran en la factura. Los datos del comprador identifican al destinatario; el nombre personal en el campo de facturación identifica a un operador, no necesariamente a la empresa emisora. Si solo dispone de un nombre comercial en idioma extranjero, utilice los datos chinos del vendedor para establecer la entidad jurídica antes de interpretar su estado.
Compare tanto la denominación como el identificador con el registro de la empresa. Una denominación social similar, una dirección compartida o un contacto de ventas conocido no son suficientes. Si una factura antigua muestra una denominación anterior, busque un cambio de denominación documentado vinculado a la misma entidad. No asuma que una empresa recién constituida con un nombre similar haya heredado las facturas de la empresa anterior.
Puede comenzar con la herramienta de verificación de facturas de ChinaValidate, utilizando el PDF original o los datos de factura solicitados. Luego utilice la información del vendedor para realizar una consulta de empresa por separado. Mantenga cualquier campo faltante marcado como desconocido. Las dos consultas proporcionan registros diferentes; ninguna debe rellenar silenciosamente los vacíos de la otra.
Este artículo se refiere a las facturas fiscales de la China continental, a menudo llamadas fapiao. La factura comercial o la factura pro forma de un proveedor pueden tener un propósito diferente y podrían no ser aptas para la misma búsqueda de facturas fiscales. Si el tipo de documento es incierto, identifíquelo antes de tratar una búsqueda fallida como prueba en contra del proveedor.
Leer los dos estados por separado
Una consulta de factura puede coincidir con los datos que usted envió y también devolver un estado para esa factura. Lea ambos. Un resultado que muestra que los datos coinciden no es lo mismo que la confirmación de que una factura original permanece inafectada por una corrección posterior. Por el contrario, una consulta fallida o no disponible no establece que la factura sea falsa.
En el ámbito de la empresa, distinga entre la baja completada y un aviso de intención de baja, liquidación o revocación de la licencia de negocio. La guía de baja de empresas de 2025 de China trata la liquidación fiscal y la baja registral como partes distintas del proceso. La fecha de un anuncio público no debe sustituirse por la fecha en que se completó la baja. Nuestra explicación sobre el estado de las empresas cubre las principales etiquetas registrales.
Registre la redacción exacta que observa. Para una factura, “anulada”, “rectificada mediante nota de crédito” y “parcialmente rectificada mediante nota de crédito” describen resultados diferentes. Para una empresa, “dada de baja” describe un evento registral. Traducir todo esto como “cancelada” puede borrar precisamente la distinción que necesita investigar.
Si la factura original tiene una rectificación mediante nota de crédito, establezca a qué original corresponde y si se emitió algún sustituto. Un PDF original guardado no muestra todos los eventos posteriores. Siga los documentos vinculados en lugar de asumir que el cierre del emisor causó la rectificación; el artículo separado sobre facturas con nota de crédito explica esa relación.
Situar las fechas en una misma línea temporal
Anote la fecha de la transacción o entrega, la fecha de emisión de la factura, la fecha de baja confirmada y la fecha de sus consultas. Utilice la fecha de emisión de la factura, no la fecha en que alguien le reenvió su PDF. Utilice una fecha registral respaldada, no el día en que casualmente notó que el sitio web del proveedor no estaba disponible.
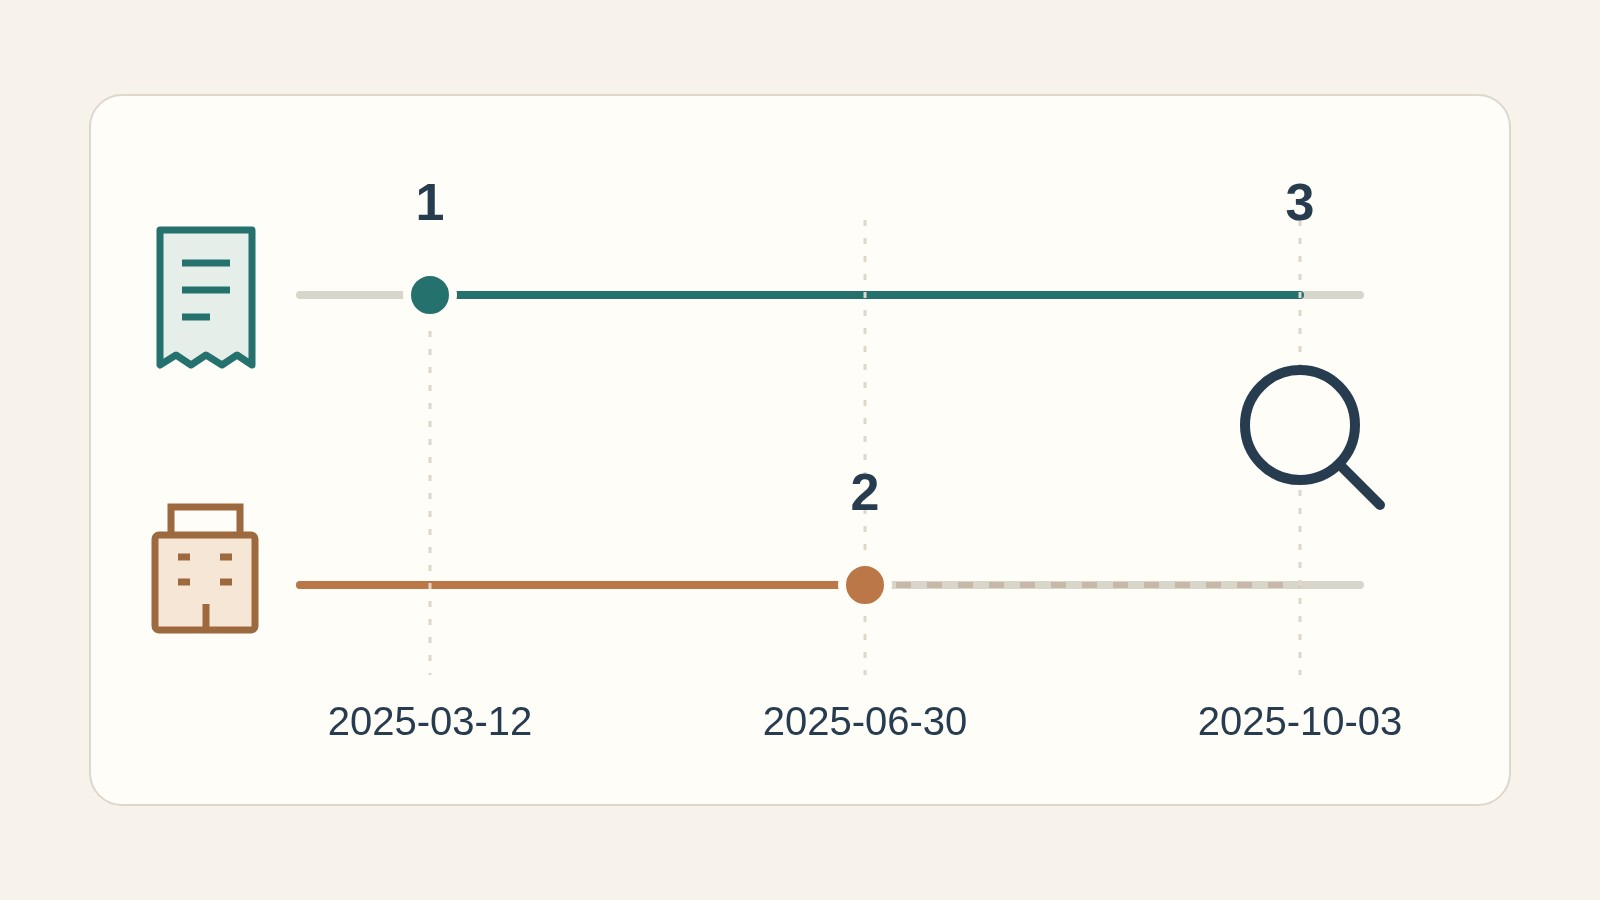
En este ejemplo, la factura es anterior a la baja de la empresa. Esa secuencia explica por qué una factura antigua y una empresa actualmente dada de baja pueden aparecer en la misma revisión. No establece que la transacción ocurriera, que cada campo de la factura sea correcto o que no exista una corrección posterior. Verifique esos puntos utilizando los registros de la transacción y el resultado de la verificación de la factura.
Ahora cambie un hecho: suponga que la factura lleva una fecha posterior a la fecha de baja confirmada. Primero vuelva a verificar el identificador de la entidad, las etiquetas de fecha y el documento original. Si la discrepancia persiste, manténgala sin resolver y solicite una explicación documentada. No modifique la fecha en sus registros meramente para que la secuencia parezca coherente.
Si solo dispone de un aviso de baja, la cronología está incompleta. Regístrelo como un aviso y obtenga el estado de registro final cuando esté disponible. Asimismo, si un informe empresarial indica el estado actual pero no incluye la fecha de baja, no permite determinar si la factura se emitió antes o después de ese evento. Mantenga esa incertidumbre para quien tome la decisión contable o fiscal.
Una nota práctica podría decir: «El identificador del vendedor coincide con el registro de la empresa. La factura tiene fecha de 12 de marzo de 2025. El registro de inscripción indica el 30 de junio de 2025 como fecha de baja. La factura se consultó el 3 de octubre de 2025; el resultado adjunto muestra el estado devuelto». Añada el resultado real, la fuente y la información faltante en lugar de sustituir este registro por una única etiqueta de «válida».
Si el proveedor no puede sustituir la factura
Surge un problema diferente cuando la compra es real, pero falta la factura requerida o esta no cumple los requisitos, y el antiguo proveedor no puede emitirla ni sustituirla. Se trata de una cuestión de documentación y tratamiento fiscal, no de algo que una consulta de facturas pueda resolver.
Para el impuesto sobre la renta de las empresas chino, la respuesta de enero de 2026 de la Administración Estatal de Impuestos sobre un proveedor dado de baja señala una vía condicional de prueba conforme al artículo 14 de las normas sobre justificantes de deducción. Se refiere a la acreditación del gasto cuando circunstancias específicas impiden obtener o sustituir el documento requerido. No constituye un permiso para tratar cada pago sin respaldo como deducible.
La documentación especificada incluye:
- Prueba de por qué no se puede obtener o sustituir la factura u otro justificante externo, como evidencia de la baja del proveedor.
- El contrato o acuerdo para la actividad comercial pertinente.
- Prueba de pago mediante un método no efectivo.
- Evidencia del transporte de mercancías, registros internos de recepción o despacho de mercancías, registros contables y otro material de apoyo, según corresponda.
Las tres primeras categorías son obligatorias según dicha norma; el resto de la evidencia debe respaldar la transacción real. Un contrato y una transferencia bancaria por sí solos omiten la explicación requerida de por qué no se puede obtener el documento.
Haga que el equipo financiero verifique también los plazos aplicables. Los artículos 13–17 de las normas sobre justificantes de deducción distinguen entre la corrección antes del plazo de liquidación anual, la respuesta tras la notificación por parte de una autoridad tributaria y ciertos casos de ejercicios anteriores. La vía adecuada depende de las circunstancias; descubrir el cierre del proveedor no crea un plazo ilimitado.
Esta norma se refiere a la deducción de gastos para el impuesto sobre la renta de las empresas chino. Por sí sola, no establece el derecho a un crédito del IVA soportado. Un comprador extranjero también debe aplicar las normas pertinentes a su propia situación contable y fiscal. Mantenga estas cuestiones separadas al remitir el expediente para asesoramiento.
Seguimiento de la evidencia faltante
La siguiente acción debe seguir el punto no resuelto. Si la identidad del vendedor es incierta, resuelva primero esa identidad. Si la identidad de la empresa está establecida pero los detalles de la factura no coinciden, verifique los campos originales y el tipo de documento. Si el resultado no está disponible, conserve ese resultado y busque una vía de verificación adecuada en lugar de marcar la factura como falsa o aprobada.
Cuando la autenticidad siga siendo disputada, el artículo 38 de las normas de aplicación de las facturas prevé la presentación de una solicitud a la autoridad tributaria para su verificación. El texto oficial en inglés es una traducción de referencia; prevalece el texto en chino. Una consulta comercial es una evidencia útil, pero no sustituye el examen por parte de la autoridad de una factura disputada.
Facilite la respuesta a la consulta. Identifique el número de factura y la fecha de emisión, proporcione el nombre y el identificador fiscal del vendedor, y describa la discrepancia precisa. Por ejemplo, pregunte si el estado devuelto de la factura se refiere a este documento original, o qué evidencia se necesita para una sustitución imposible de obtener. Se trata de solicitudes diferentes que pueden requerir distintos registros de apoyo. Enviar únicamente una captura de pantalla de una empresa marcada como dada de baja deja al destinatario sin los detalles de la factura necesarios para investigar.
Mantenga juntos el archivo original, el resultado de la factura con fecha, el registro de la empresa con fecha y los documentos de transacción relevantes. Si alguien envía un sustituto, conserve la versión anterior y establezca cómo se relacionan los documentos. Evite editar el nombre del vendedor, el identificador o la fecha dentro de la factura meramente para alinearlo con otro registro.
Para esta revisión concreta, un traspaso útil indica lo que está establecido y lo que aún falta: el emisor identificado, el resultado de la factura, el estado y la fecha de la empresa respaldados, y la pregunta precisa que requiere seguimiento. Eso proporciona al contador o asesor fiscal algo que puede evaluar. Ni «la empresa cerró» ni «la factura coincidió» constituyen por sí solas una respuesta completa.