
Consulta del estatus de contribuyente al IVA de una empresa china
Determine la cualificación como contribuyente general al IVA de una empresa de China continental mediante consultas oficiales ante la autoridad tributaria, coteje la entidad y las fechas, y mantenga este proceso separado de la verificación de facturas.
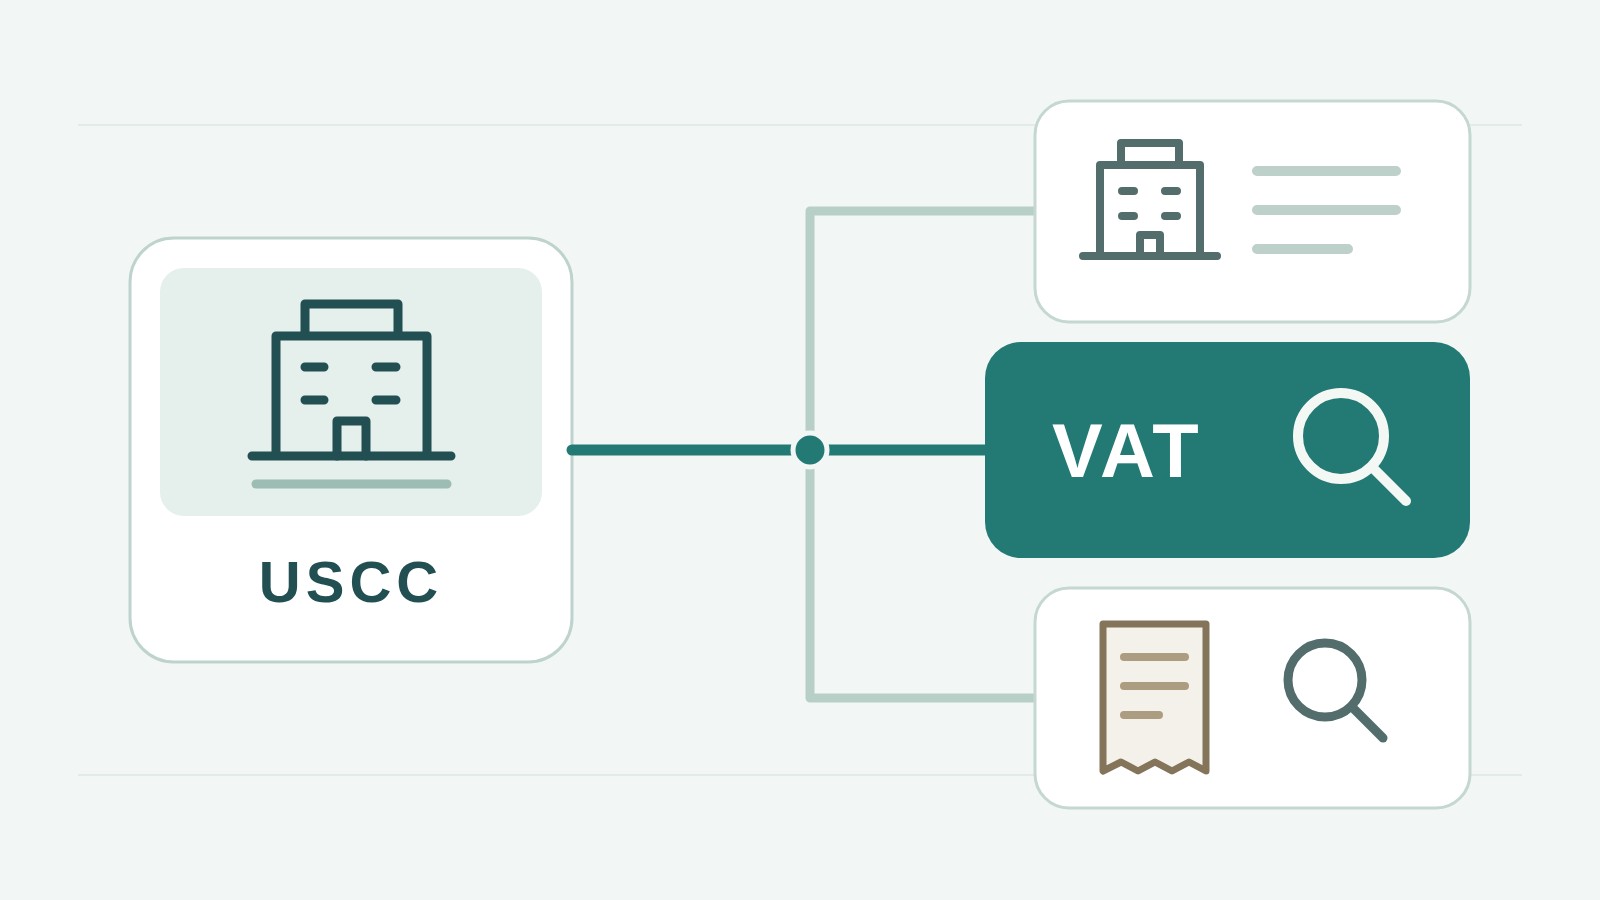
Busca por el nombre legal en chino o el USCC y confirma que la empresa corresponde a tu proveedor.
Para comprobar si una empresa de China continental es contribuyente general al IVA, establezca primero su nombre registrado en chino y su Código Unificado de Crédito Social (USCC) y, a continuación, utilice la consulta de cualificación de contribuyantes de la autoridad tributaria correspondiente. Identifique la empresa en el resultado y lea la fecha de vigencia. Una licencia comercial, un número fiscal o una factura especial al IVA verificada con éxito no responden, por sí solos, a esta cuestión sobre el estatus de la empresa.
Esto resulta relevante cuando un proveedor afirma ser contribuyente general o cuando su formulario de proveedores solicita pruebas del estatus frente al IVA. Es posible que ya disponga de una factura auténtica y del identificador correcto de la empresa. Lo que aún falta es la información de la autoridad tributaria sobre la cualificación de dicha empresa. Conserve la identidad original en chino junto con cualquier explicación traducida para evitar que la respuesta se desvíe hacia una filial o una empresa con nombre similar.
Dos vías para obtener información sobre la cualificación
Un comprador que consulta a otra empresa y un empleado autorizado que consulta su propia empresa no necesariamente utilizan la misma pantalla. La guía oficial de la administración electrónica tributaria de la autoridad tributaria de Zhejiang describe ambas vías. Para otra empresa, remite a Servicios Públicos, Consultas Públicas y Consulta de Cualificación de Contribuyente General. Para la información de la propia empresa, describe una consulta de información del contribuyente con sesión iniciada que contiene datos de cualificación.
Utilice el sitio web oficial de la autoridad tributaria de la ubicación del proveedor para localizar su administración electrónica tributaria o el servicio de consulta publicado. El menú de Zhejiang es un ejemplo, no una garantía de que todas las regiones tengan etiquetas idénticas, acceso público o requisitos de entrada. Siga las instrucciones vigentes en el servicio que abra efectivamente. Si el servicio solicita un identificador de contribuyente, utilice el código de la empresa cuya cualificación necesita verificar.
Establezca esa identidad antes de realizar la búsqueda. Copie el nombre completo en chino y el código a partir de un registro de empresa coincidente o de una licencia comercial vigente. La referencia sobre el NIF de China alojada por la OCDE explica que el USCC que figura en la licencia comercial de una empresa también sirve como su identificador fiscal bajo el nuevo sistema de identificadores. Si solo dispone de un documento encabezado como «Factura», identifique la parte que está verificando: tanto el comprador como el vendedor pueden tener un identificador. La guía de búsqueda del número fiscal explica cómo localizar el número de la empresa correcta; la consulta de cualificación es la siguiente tarea, no otro nombre para esa búsqueda de identidad.
Si la vía pública no está disponible, requiere accesos de los que carece o devuelve información que no puede interpretar, solicite al proveedor su información de cualificación obtenida desde su propia cuenta en la administración electrónica tributaria. Pida el nombre de la empresa, el identificador, el tipo de cualificación y las fechas aplicables, junto con la fuente. No necesita la contraseña del proveedor ni declaraciones fiscales no relacionadas. Ante una discrepancia material no resuelta, pregunte a la autoridad tributaria competente cómo puede confirmarse el estatus.
Ejemplo de consulta pública
La página de cualificación de contribuyente general de Tianjin ilustra lo que un comprador puede encontrar. Su formulario muestra un identificador de contribuyente, el nombre del contribuyente y un CAPTCHA. Su existencia no significa que pueda recuperar el estatus de todas las empresas chinas a través de Tianjin. Asegúrese de que este es el servicio regional pertinente para su empresa antes de considerarlo el lugar para responder a la pregunta sobre la cualificación.
Comience con el identificador completo si ya lo ha establecido. La página también permite una consulta con identificador parcial, pero una búsqueda amplia puede devolver varias empresas. Esto resulta útil para encontrar un candidato, no para decidir que el primer resultado debe ser su proveedor. Compare el identificador completo devuelto y el nombre en chino con el registro de la empresa desde el que partió. Si el resultado nombra a una empresa vinculada, manténgala separada y busque la entidad prevista.
Introduzca el CAPTCHA mostrado por el sitio web cuando el servicio lo requiera. Este desafío no es un código de verificación de factura, un número fiscal ni una prueba sobre la empresa. Si no se carga o es rechazado, la cualificación aún no se ha consultado con éxito. Resuelva el problema de acceso a la página antes de describir a la empresa como confirmada o ausente en los registros.
La página principal de consultas de Tianjin indica que los datos de cualificación y estatus se actualizan después del periodo de presentación mensual. Por lo tanto, un registro completado recientemente podría necesitar un soporte más actualizado del que ofrece esta página pública. Registre el aviso de actualización del servicio junto con el resultado y solicite al proveedor información actualizada de su cuenta cuando el momento sea relevante. Este patrón de actualización es propio de este servicio; otras autoridades tributarias pueden publicar condiciones diferentes.
Supongamos, como ejemplo ficticio, que su búsqueda de empresas identifica al vendedor contractual, pero una búsqueda de cualificación con código parcial muestra varios nombres. Aún no se ha seleccionado ninguno. El siguiente paso correcto es comparar los identificadores completos o volver al proveedor para obtener un registro más claro. Elegir el nombre que parece familiar y guardar «contribuyente general confirmado» haría perder la comprobación de identidad que hace útil el resultado.
Para esta guía, se inspeccionó el formulario público y sus instrucciones sin enviar una consulta real sobre una empresa. La descripción es un ejemplo de punto de entrada, no un informe que certifique que un proveedor superó la verificación. Cuando realice su propia consulta, conserve la redacción devuelta y su fuente en lugar de adoptar una conclusión tomada de este ejemplo.
La empresa y la fecha de vigencia
Interprete la información devuelta como un registro relativo a un contribuyente identificado por nombre. ¿Coinciden el nombre en chino y el identificador con la empresa contratante o el vendedor de la factura que pretendía verificar? ¿La cualificación indica expresamente la condición de contribuyente general del IVA? No acepte tácitamente el resultado correspondiente a una sociedad matriz para una filial, ni sustituya la entidad registrada por una marca en inglés.
Mantenga diferenciada la fecha de vigencia de la fecha en que se completó un trámite de registro y de la fecha en que usted consultó la información. El anuncio de registro vigente, efectivo desde enero de 2026, establece las normas sobre cuándo entra en vigor la condición de contribuyente general. Distingue entre los contribuyentes que superan el estándar de ventas prescrito y aquellos que se registran voluntariamente sin superarlo, y también contiene disposiciones transitorias. La sola fecha de finalización no puede determinar la condición aplicable a una factura anterior.
Para un registro actual de un proveedor, conserve el resultado vigente y la fecha de la consulta. Para una factura más antigua, identifique la fecha o el período que necesita comprender y obtenga información que lo cubra. Si un resultado ofrece únicamente una fecha de registro, registre esa etiqueta con precisión y solicite aclaraciones antes de tratarla como la fecha de vigencia. No reconstruya la situación histórica de un proveedor a partir de su declaración actual de volumen de negocios o de una captura de pantalla sin explicación.
El artículo 6 explica la distinción. Para un contribuyente cuyas ventas superan el estándar prescrito, la condición de contribuyente general entra en vigor desde el primer día del período impositivo en que se superó dicho estándar, sujeto a las disposiciones transitorias del anuncio. Para un contribuyente cuyas ventas no han superado el estándar y que se registra voluntariamente, entra en vigor desde el primer día del período impositivo de registro. Un comprador debe utilizar esta información para comprender por qué las fechas pueden diferir, en lugar de intentar calcular la condición de una empresa a partir de cifras de ventas que no puede acreditar.
Un proveedor podría mostrar una fecha de finalización del registro a mitad de un período y una fecha de vigencia de la condición al inicio del mismo. Estas dos etiquetas pueden coexistir sin que ninguna sea un error tipográfico. Pregunte qué fecha acredita realmente la documentación del proveedor, especialmente si la factura bajo revisión se emitió alrededor del momento del cambio. Deje cualquier período histórico no confirmado abierto para que el proveedor o la autoridad competente lo aclaren. El resultado actual y la condición en una fecha de transacción anterior son cuestiones relacionadas, pero no constituyen automáticamente la misma respuesta.
Un resultado vacío también requiere contexto. Verifique el nombre o código introducido, la región, la cobertura declarada del servicio y si la página completó la consulta. Una página fallida o una búsqueda en la jurisdicción incorrecta no establecen que la empresa sea un contribuyente de pequeña escala. Cuando el servicio oficial ofrece una interpretación específica de un resultado completado sin coincidencias, conserve esas condiciones en lugar de convertirlas en una regla aplicable a todos los sitios web.
Facturas especiales y condición del contribuyente
Un proveedor puede enviar una factura especial del IVA como prueba de que es un contribuyente general. Verifique la factura si necesita establecer los detalles registrados en ella, pero no permita que el título de la factura sustituya al resultado de la cualificación. La explicación de 2026 de la Administración Estatal de Tributación sobre las normas de facturación y exención permite expresamente a los contribuyentes de pequeña escala, bajo las condiciones establecidas, renunciar a la exención o reducción para determinadas transacciones y emitir facturas especiales del IVA. Por lo tanto, la emisión de este documento no es exclusiva de los contribuyentes generales.
La distinción útil radica en qué responde cada registro. Una consulta de factura le permite comparar esa factura con la información devuelta sobre ella. Una consulta de cualificación se refiere a la condición del contribuyente. Ninguna de ellas determina automáticamente si su compra concreta tiene derecho a crédito fiscal del IVA, si se han pagado todos los impuestos o si el proveedor entregará la mercancía. Utilice la guía de verificación de facturas del IVA para la comprobación documental.
Asimismo, «contribuyente general» no es una calificación de crédito fiscal. Una afirmación como «contribuyente de nivel A» pertenece a un sistema de evaluación diferente, con su propio año y evidencias. La explicación sobre las calificaciones de crédito fiscal aborda esa afirmación. La cualificación de contribuyente general no debe convertirse en una descripción genérica de la solvencia crediticia de la empresa.
Mantenga un registro útil del proveedor
Almacene el nombre en chino y el código coincidentes, la cualificación exactamente tal como fue devuelta, sus fechas etiquetadas, la fuente oficial o el registro de cuenta proporcionado por el proveedor, y la fecha de su consulta. Distinga un resultado oficial consultado de forma independiente del material suministrado por la empresa. Si falta un campo, indique qué permanece sin confirmar en lugar de completarlo basándose en la garantía de un vendedor.
Una nota útil puede ser breve: “Identidad de la empresa: [nombre en chino y código completo]. Fuente: [servicio oficial o registro de cuenta del proveedor]. Calificación mostrada: [descripción exacta]. Campo de fecha mostrado: [etiqueta y valor]. Verificado el: [fecha]. Pendiente de confirmar: [elemento específico faltante].” Estos son marcadores de posición para su propia información. Si la página pública no muestra una fecha de vigencia, mantenga esa limitación; un formulario de proveedor ordenado no debe hacer que un campo sin respaldo parezca verificado.
Para un formulario de un equipo en el extranjero encabezado como “Número de registro de IVA”, aclare si el solicitante necesita el identificador de la empresa o la prueba de su categoría de contribuyente. Copiar el Código Unificado de Crédito Social (USCC) puede satisfacer el campo de identidad, pero deja sin respuesta la solicitud de calificación. Explique la distinción a la persona que mantiene el formulario y adjunte la evidencia apropiada. No invente un número separado ni traduzca la condición al esquema de registro de IVA de otro país simplemente porque el formulario utilice terminología extranjera familiar.
Por ejemplo, un comprador ficticio descubre que la factura de su proveedor coincide con la factura registrada, pero el material de calificación nombra a otra empresa del grupo. La verificación de la factura puede permanecer como un resultado documentado para esa factura; la afirmación de calificación del proveedor sigue sin resolverse. La siguiente solicitud es para la información de calificación de la empresa contratante, no otra búsqueda exitosa de la misma factura.
Búsqueda de Empresas de ChinaValidate puede ayudar a establecer la identidad registrada de la empresa en la China continental y revisar la información disponible de la empresa. Utilice la vía de calificación de la autoridad tributaria para esta cuestión de estatus fiscal. Si también es necesario verificar una factura específica, continúe con Verificación de Facturas de ChinaValidate. Mantenga los dos resultados asociados a la empresa correcta sin describir ninguno como una aprobación completa del proveedor.