
中国企業の付加価値税(VAT)納税者ステータスの確認
公式の税務照会を通じて中国本土企業の一般VAT納税者資格を特定し、対象企業と日付を突き合わせ、インボイス検証とは区別して扱います。
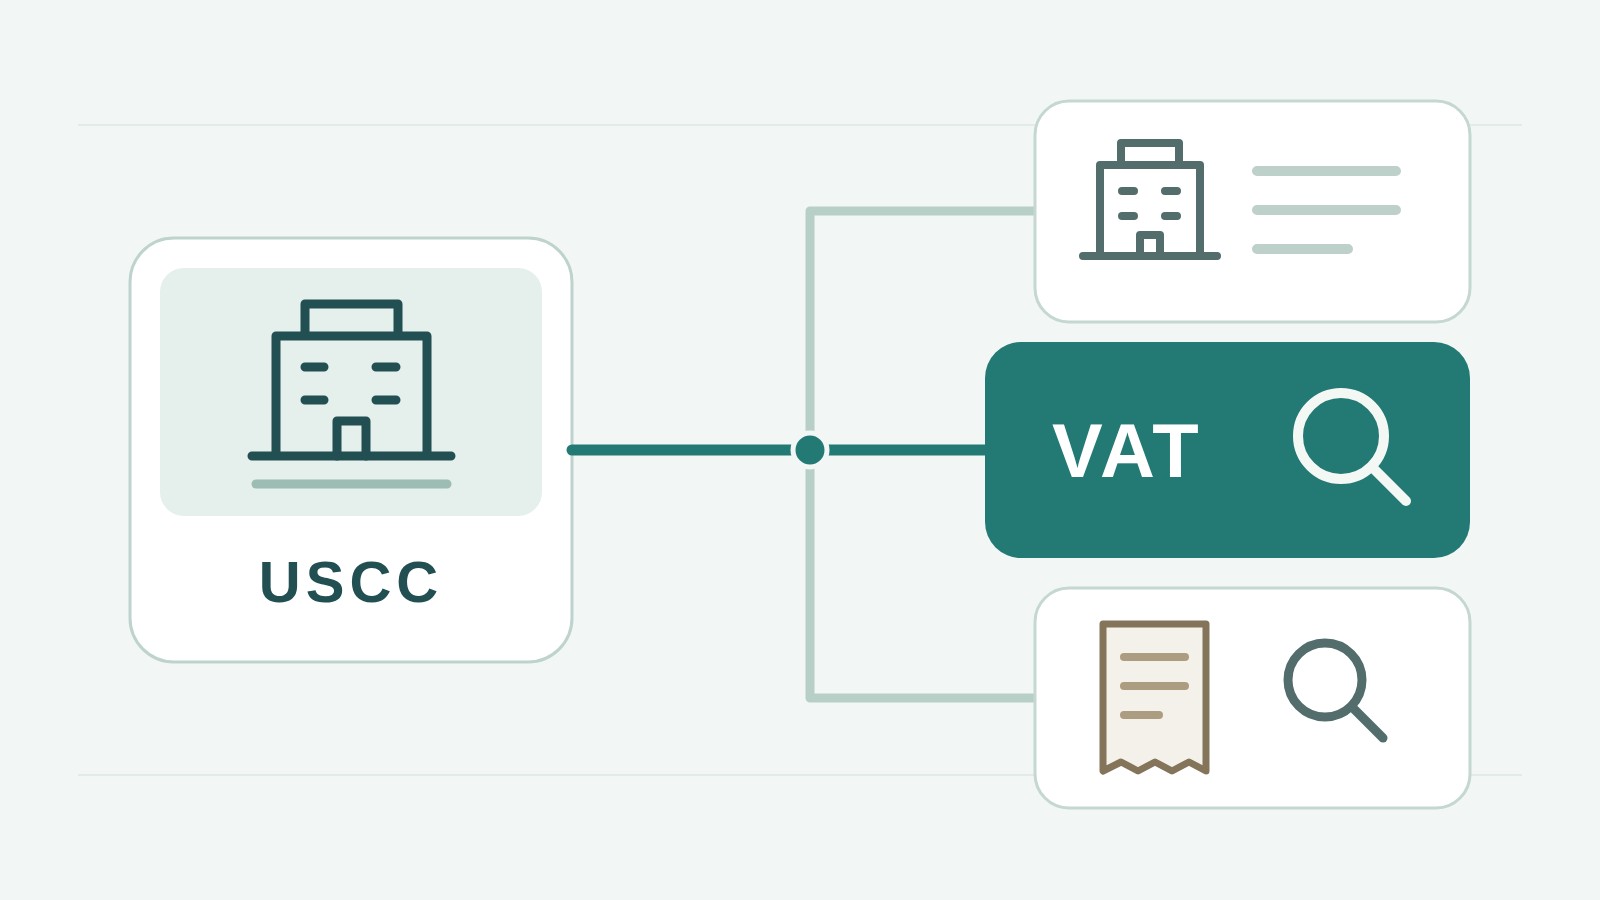
中国本土企業が一般VAT納税者であるかを確認するには、まずその中国での登記社名と統一社会信用コード(USCC)を確定し、その後、関連する税務当局の納税者資格照会サービスを利用します。結果から当該企業を特定し、有効日を読み取ってください。営業許可証、税務番号、または検証済みのVAT特別請求書があること自体は、この企業ステータスの問いに対する回答にはなりません。
これは、供給業者が自らを一般納税者であると主張している場合や、ベンダー登録フォームでVATステータスの証拠を求められている場合に重要です。すでに真正なインボイスと適切な企業識別子を持っているかもしれません。しかし、依然として欠けているのは、その企業の資格に関する税務当局の情報です。誤訳や類似社名の別法人へ回答が逸脱しないよう、翻訳された説明の傍らに元の中国語の識別情報を併記してください。
資格情報への2つの経路
他社のステータスを確認する購買側と、自社のステータスを確認する権限のある従業員は、必ずしも同じ画面を使用するわけではありません。浙江省税務当局の公式電子税務局ガイダンスは、両方の経路について説明しています。他企業については、「公共服務(Public Services)」、「公共查詢(Public Queries)」、「一般納税人資格查詢(General Taxpayer Qualification Query)」への案内があります。自社情報については、ログイン後の納税者情報照会(資格情報を含む)について記述されています。
供給業者の所在地に対応する税務当局の公式ウェブサイトを利用し、電子税務局または公開されている照会サービスを探してください。浙江のメニューは一例であり、すべての地域で同一のラベル、公開アクセス、または入力要件があることを保証するものではありません。実際にアクセスしたサービスの最新の指示に従ってください。サービスが納税者識別子を要求する場合は、資格を確認したい企業のコードを使用してください。
検索前に身元を確定してください。一致した企業記録または現在の営業許可証から、完全な中国語社名とコードをコピーしてください。OECDがホストする中国TIN参照資料は、企業の営業許可証に記載された統一社会信用コード(USCC)が、新しい識別子システムの下で納税者識別子としても機能することを説明しています。「インボイス」と題された書類しか持っていない場合は、確認対象の当事者を特定してください。買手と売手はそれぞれ識別子を持つ可能性があります。税務番号検索ガイドは、正しい企業の番号を見つける方法を説明しており、資格照会は次のタスクであって、その身元検索の別称ではありません。
公開経路が利用できない場合、必要なアクセス権がない場合、または解釈できない情報が返された場合は、供給業者に自身の電子税務局アカウントからの資格情報の提供を依頼してください。出典とともに、会社名、識別子、資格の種類、適用日付をまとめて請求してください。供給業者のパスワードや無関係な税務申告書は必要ありません。重大な未解決の不一致がある場合は、管轄税務当局にステータスの確認方法を問い合わせてください。
公開照会の例
天津の一般納税者資格ページは、購買者が遭遇し得る状況を示しています。このフォームには、納税者識別子、納税者名、CAPTCHAが表示されます。このページの存在は、天津を通じてすべての中国企業のステータスを取得できることを意味するものではありません。資格問題の回答場所として扱う前に、これが対象企業に関連する地域のサービスであることを確認してください。
確立済みの場合は、完全な識別子から開始してください。このページでは部分的な識別子による照会も可能ですが、広範な検索では複数の企業が返される可能性があります。これは候補を見つける際には有用ですが、最初の結果が必ず供給業者であると決定するためのものではありません。返された完全な識別子と中国語社名を、当初の企業記録と比較してください。結果に関連会社が記載されている場合は、それを区別し、意図したエンティティを検索してください。
サービスが要求する場合は、ウェブサイトに表示されるCAPTCHAを入力してください。このチャレンジは、インボイス検証コード、税務番号、または企業に関する証拠ではありません。読み込みに失敗したり拒否されたりした場合、資格は正常に照会されていません。企業を記録上「確認済み」または「不在」と記述する前に、ページアクセスの問題を解決してください。
天津の照会ホームページは、資格およびステータスデータが月次申告期間後に更新されると明記しています。したがって、最近完了した登録については、この公開ページが提供するものよりも最新の情報源が必要になる場合があります。結果とともにサービスの更新通知を記録し、時期が重要な場合は供給業者に最新のアカウント情報を求めてください。この更新パターンはこのサービス固有のものであり、他の税務当局は異なる条件を公開している可能性があります。
架空の例として、企業検索で契約上の売主を特定したが、部分コードによる資格検索では複数の名称が表示される状況を想定します。いずれもまだ選択されていません。次の適切なステップは、完全な識別子を比較するか、より明確な記録を得るために供給業者に戻ることです。見慣れた名前を選択して「一般納税者確認済み」と保存することは、結果の有用性を支える身元チェックを失うことになります。
本ガイドでは、実際の企業照会を行わずに、公開フォームとその説明書を検証しました。この記述はエントリーポイントの例示であり、供給業者が検証を通過したという報告ではありません。ご自身で照会を行う際は、この例から借用した結論ではなく、返された文言とその出典をそのまま保持してください。
企業名と効力発生日
返された情報は、特定の納税者に関する記録として読み取ってください。中国語の社名および識別子が、確認対象の契約先企業またはインボイスの売主と一致していますか。資格情報が実際に一般増値税納税者ステータスを示していますか。子会社の結果として親会社の結果を黙認したり、登録法人の代わりに英語ブランド名を使用したりしないでください。
効力発生日を、登録手続き完了日や情報照会実施日とは明確に区別してください。2026年1月から施行される現行の登録公告は、一般納税者ステータスの効力発生時期に関する規則を定めています。これは、規定された売上基準を超えた納税者と、基準を超えずに自発的に登録する納税者を区別し、移行規定も含んでいます。完了日だけでは、過去のインボイスに適用されるステータスを確定できません。
現在のベンダー記録については、現在の結果と照会日を保存してください。過去のインボイスについては、理解が必要な日付または期間を特定し、その期間をカバーする情報を取得してください。結果に登録日しか記載されていない場合は、そのラベルを正確に記録し、それを効力発生日として扱う前に明確化を図ってください。供給業者の現在の売上主張や説明のないスクリーンショットから、過去のステータスを再構築しないでください。
第6条はこの区別を説明しています。売上が規定基準を超える納税者の場合、一般納税者ステータスは、公告の移行規定に従い、基準を超えた税務期間の初日から効力を生じます。売上が基準を超えておらず自発的に登録する納税者の場合、登録税務期間の初日から効力を生じます。購買者は、日付が異なる理由を理解するためにこれを用い、裏付けのない売上数値から企業のステータスを計算しようとすべきではありません。
供給業者は、期間途中に登録完了日を表示し、期間の初めにステータス効力発生日を表示することがあります。これらの2つのラベルは、いずれも入力ミスではなく共存し得ます。特に審査中のインボイスが変更時期付近で発行されている場合は、供給業者の証拠が実際にどの日付を確立しているかを確認してください。未確認の過去期間については、供給業者または所轄当局による明確化のために開放しておいてください。現在の結果と過去の取引日のステータスは関連する質問ですが、自動的に同じ答えになるわけではありません。
空の結果にも文脈が必要です。入力した名称またはコード、地域、サービスで明記された対象範囲、およびページが照会を完了したかどうかを確認してください。ページの失敗や誤った管轄区域での検索は、その企業が小規模納税者であることを証明しません。公式サービスが完全な不一致結果に対して特定の解釈を示す場合は、それらの条件を保持し、それをすべてのウェブサイトに対する規則に変換しないでください。
専用インボイスと納税者ステータス
供給業者は、自身が一般納税者であることの証拠として増値税専用インボイスを送付することがあります。記録された詳細を確認する必要がある場合はインボイスをチェックしてください。ただし、インボイスの表題が資格結果に置き換わることを許容してはいけません。国家税務総局の2026年のインボイスおよび免税規則の説明は、小規模納税者が明記された条件下で取引における免税または減免を放棄し、増値税専用インボイスを発行することを明示的に許可しています。したがって、この書類の発行は一般納税者に限定されません。
有用な区別は、各記録が何に回答するかという点にあります。インボイス照会は、そのインボイスと返された情報を比較することを可能にします。資格照会は納税者のステータスに関するものです。いずれも、特定の購入が増値税控除の対象となるか、すべての税金が納付されているか、または供給業者が商品を配送するかを自動的に決定するものではありません。書類チェックには増値税インボイス検証ガイドを使用してください。
同様に、「一般納税者」は税務信用格付けではありません。A級納税者などの主張は、独自の年度と証拠を持つ別の評価システムに属します。その主張については税務信用格付けの説明で扱っています。一般納税者資格を、企業の信用力の包括的な説明として扱ってはなりません。
実用的な供給業者記録の維持
一致した中国語社名とコード、返されたままの資格情報、そのラベル付き日付、公式出典または供給業者提供のアカウント記録、および照会日を保存してください。独立して閲覧した公式結果と、企業から提供された資料を区別してください。フィールドが欠落している場合は、営業担当者の保証から補完するのではなく、未確認のままとなっている事項を明記してください。
簡潔なメモの例:「企業識別情報:[中国語社名および完全なコード]。出典:[公式サービスまたは仕入先口座記録]。表示された資格:[正確な記述]。表示された日付項目:[ラベルと値]。確認日:[日付]。未確認事項:[特定の欠落項目]。」これらはご自身の情報に置き換えるためのプレースホルダーです。公開ページに効力発生日が表示されていない場合は、その制限をそのまま残してください。整然とした仕入先フォームでは、根拠のない項目が検証済みのように見えないよう注意する必要があります。
海外チームのフォームで「VAT登録番号」という見出しがある場合、依頼者が企業の識別子を求めているのか、納税者区分の証明を求めているのかを明確にしてください。統一社会信用コード(USCC)をコピーすれば識別子欄は満たせますが、資格に関するリクエストには回答したことになりません。この違いをフォーム管理者に説明し、適切な証拠を添付してください。フォームが見慣れた外国の用語を使用しているからといって、別個の番号を捏造したり、他国のVAT登録制度に合わせてステータスを変換したりしてはいけません。
例えば、架空の買い手が、仕入先の請求書が記録された請求書と一致することを確認したが、資格資料には別のグループ会社名が記載されている場合があります。その請求書に対する照合結果は文書化されたままとなりますが、仕入先の資格主張は依然として未解決です。次のリクエストでは、同じ請求書の再照合ではなく、契約主体の資格情報を求める必要があります。
ChinaValidate 企業検索は、中国本土企業の登記上の身元を確認し、利用可能な企業情報をレビューするのに役立ちます。この納税者ステータスに関する質問には、税務当局の資格確認ルートを使用してください。特定の請求書の確認も必要な場合は、ChinaValidate 請求書検証を引き続きご利用ください。両方の結果を正しい企業に関連付け、いずれかを完全な仕入先承認として表現しないようにしてください。