
Bir Çin Şirketinin Ödenmiş Sermayesini Kontrol Etme
Ortak sermaye katkısı kayıtlarını bulun, tutarları ve tarihleri okuyun ve mükerrer sayımdan kaçınarak yıllık raporları sonraki açıklamalarla karşılaştırın.
Şirketin Çince yasal unvanı veya Birleşik Sosyal Kredi Kodu (USCC) ile başlayın. Profilini açmadan önce doğru şirketi seçtiğinizden emin olun.
Bir Çin şirketinin ödenmiş sermayesini kontrol etmek için şirketi Çince tescilli unvanı veya Birleşik Sosyal Kredi Kodu (USCC) ile bulun, ardından ortak sermaye katkısı açıklamalarını ve ilgili yıllık raporu arayın. Ortak, para birimi, katkı yöntemi ve tarihiyle birlikte 实缴出资额 alanını okuyun. Bir şirket profilinin üst kısmındaki tescilli sermaye rakamı farklı bir soruyu yanıtlar.
Zor kısım genellikle bir rakam bulduktan sonra başlar. Bir şirket, yıllık raporda bir tutar gösterirken daha sonraki bir açıklamada daha yüksek bir tutar gösterebilir ve bu girişlerin hiçbiri yanlış olmayabilir. Bu kılavuz, bu kayıtları kurgusal iki ortaklı bir örnek üzerinden takip eder, böylece uyumsuz rakamları toplamak yerine tarihlendirilmiş bir sonuç elde edebilirsiniz.
Doğru şirket kaydını açın
Tedarikçinin işletme ruhsatından veya diğer şirket belgelerinden alınan tam Çince unvan ve 18 haneli USCC ile başlayın. Ulusal İşletme Kredi Bilgileri Yayın Sistemi’nde bu kimliği arayın ve eşleşen şirketi açın. Arama birkaç aday döndürürse, sermaye rakamlarını okumadan önce kodu karşılaştırın. Benzer unvanlar, paylaşılan adresler ve ortak bir satış temsilcisi iki kaydı birbirinin yerine kullanılabilir kılmaz.
Kuruluş türünü de kontrol edin. Aşağıdaki ortak düzeyindeki inceleme, Anakara Çin’de kurulu bir limited şirketle ilgilidir. Bir şubenin kendi şirket ortakları yoktur ve halka açık bir grubun konsolide finansal tabloları, satın alma emrinizdeki tüzel kişiliği tek başına tanımlamaz. Tedarikçi şirketi, ana şirketini ve iştiraklerini ayrı tutun. Şirketin sahiplik yapısını önceden belirlemeniz gerekiyorsa ortak arama kılavuzunu kullanın.
İşletme ruhsatı şirketi tanımlamanıza yardımcı olur ancak tescilli sermaye alanı, tamamlanan katkılar için bir makbuz değildir. Herhangi bir tutarı kopyalamadan önce Çince unvanı, USCC’yi ve arama tarihinizi not edin. Üçüncü taraf bir şirket profili kullanırken, alan için gösterilen kaynak tarihini de saklayın. Yakın zamanda çekilmiş bir profil, hala eski bir yıllık rapor rakamı içerebilir.
Katkı açıklamalarını bulun
Şirket kaydı içinde, işletme tarafından doğrudan yayınlanan bilgileri arayın. Etiketler arasında 企业自行公示信息, 股东及出资信息 ve 企业年报信息 yer alabilir. Bölgesel ekranlar ve erişim gereksinimleri değişir; belirli bir düğmenin her zaman aynı yerde olduğunu varsaymak yerine bölüm etiketlerini takip edin. Kamuoyuna açık bilgileri okuyorsunuz, işletmenin beyan hesabına giriş yapmıyorsunuz.
İki kaynağı inceleyin. İlk olarak, varsa ayrı olarak açıklanan ortak sermaye katkısı bilgilerini açın. İkinci olarak, en güncel ilgili yıllık raporu ve bunun ortak veya kurucu katkı bölümünü açın. Satırları okumadan önce rapor yılını kaydedin. Başlığı “2025 yıllık raporu” olan bir sayfa, yalnızca 2026’da açtığınız için 2026 yılı katkı beyanı haline gelmez.
Bu kaynakların farklı raporlama takvimleri vardır. Şirket Tescil Yönetimi Uygulama Tedbirleri’nin 11. maddesi, ilgili limited şirket ortaklarının sermaye katkı tutarlarının, yöntemlerinin ve tarihlerinin, bilginin oluşmasından sonraki 20 iş günü içinde ilan edilmesini zorunlu kılar. Öte yandan, yıllık rapor sistemi önceki yıla ilişkin raporlama yapar. İşletme Bilgi İfşası Geçici Yönetmeliği, katkı bilgilerini yıllık rapor içerikleri arasında sayar.
Yalnızca ortak adlarını ve taahhüt edilen tutarları gösteren bir arama sonucu, henüz ödenmiş sermaye yanıtı değildir. Özeti tamam kabul etmek yerine katkı detaylarını açın. Kaynak bir dışa aktarma seçeneği sunuyorsa, başlıklarını görüntülenen sayfayla karşılaştırın: Tarihleri veya yöntemleri atlayan bir dışa aktarma, toplamını yorumlamak için gereken bağlamı kaybedebilir. Orijinal etiketleri, herhangi bir çalışma çevirisinin yanında koruyun.
Her ortağın satırını okuyun
Ödenmiş sütununu açıkça bulun. 认缴出资额 taahhüt edilen tutardır; 实缴出资额 ise katkı olarak bildirilen tutardır. Yakındaki sütunlar 实缴出资时间 veya 实缴出资日期 ve 实缴出资方式 gösterebilir. Taahhüt edilen tutarın yanındaki bir tarih, gelecekteki bir taahhüt son tarihi olabilir, bu nedenle bunu ödenmiş notunuza taşımayın.
Rakamlardan önce birimi okuyun. 万元 cinsinden belirtilen bir alan, on bin yuan birimini kullanır: 40 değeri RMB 40 değil, RMB 400,000 anlamına gelir. Kendi çalışma sayfanız bunları dönüştürse bile orijinal birimi ve para birimini koruyun. Farklı para birimlerindeki rakamları toplamayın veya bir şirket toplamını, zaten içinde bulunan ortak satırlarıyla birleştirmeyin.
Katki yöntemi de önemlidir. Para, ekipman ve diğer nitelikli nakit dışı varlıklar aynı şey değildir. Şirketler Kanunu’nun 48. ve 49. maddeleri, ilgili ödeme veya devir gereklilikleri dahil olmak üzere nakdi katkıları ve uygun varlık katkılarını ayırt eder. Bildirilen bir tutar, altta yatan kanıtların bunu tesis etmediği sürece “yatırılan nakit” olarak yeniden yazılmamalıdır.
Yalnızca ilgili tüm satırlara tutarlı bir şekilde ulaştığınızda şirket genelinde açıklanan bir toplam hesaplayın. Ek sayfaların, genişletilebilir girişlerin veya geçmiş ortakların ayrı bir listesinin olup olmadığını kontrol edin. Bir ortak değiştiğinde, herhangi bir ekleme yapmadan önce hangi satırların seçilen tarihe ait olduğunu belirleyin. Aynı sermaye payı, ardışık kayıtlarda farklı sahipler altında görünebilir; her geçmiş ismin listesi güncel bir sermaye katkı defteri değildir.
Kayıt eksikse, tanımlayabildiğiniz tutarları kısmi sonuç olarak saklayın. “Görünen iki ortak satırı toplam RMB 600,000” ifadesi, “şirketin ödenmiş sermayesi RMB 600,000’dir” ifadesinden daha dar kapsamlıdır. İkincisi, bu satırların belirtilen tarih için şirketi kapsadığına dair kanıt gerektirir.
Kümülatif toplamları değil, tarihleri karşılaştırın
Aşağıdaki şirket ve rakamlar kurgusaldır. Karşılaştırma boyunca aynı iki ortağa sahip olan, her kayıtta RMB kullanan ve dönem içinde sermaye azaltması, ortak devri veya düzeltme beyanı bulunmayan bir limited şirket varsayın. Gösterilen her tutar, belirtilen tarihte adı geçen ortak için kümülatif bir sermaye katkı figürüdür.
| Kayıt ve kesim tarihi | Ortak A | Ortak B | Açıklanan toplam |
|---|---|---|---|
| 2024 yıllık raporu: 31 Aralık 2024 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| 2025 yıllık raporu: 31 Aralık 2025 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Sonraki sermaye katkı beyanı: 30 Haziran 2026 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
Pekin’in yıllık rapor beyan talimatları, ortak sermaye katkı tutarlarının rapor yılının 31 Aralık tarihine kadar kümülatif olduğunu açıklamaktadır. Ayrıca, işlem bazlı bir banka geçmişi yerine ortak başına tek bir katkı girişi tanımlamaktadır. Bu nedenle 2025 raporundaki tutar önceki katkıları içerir; 2025 yılında ödenen ek bir RMB 600,000 değildir.
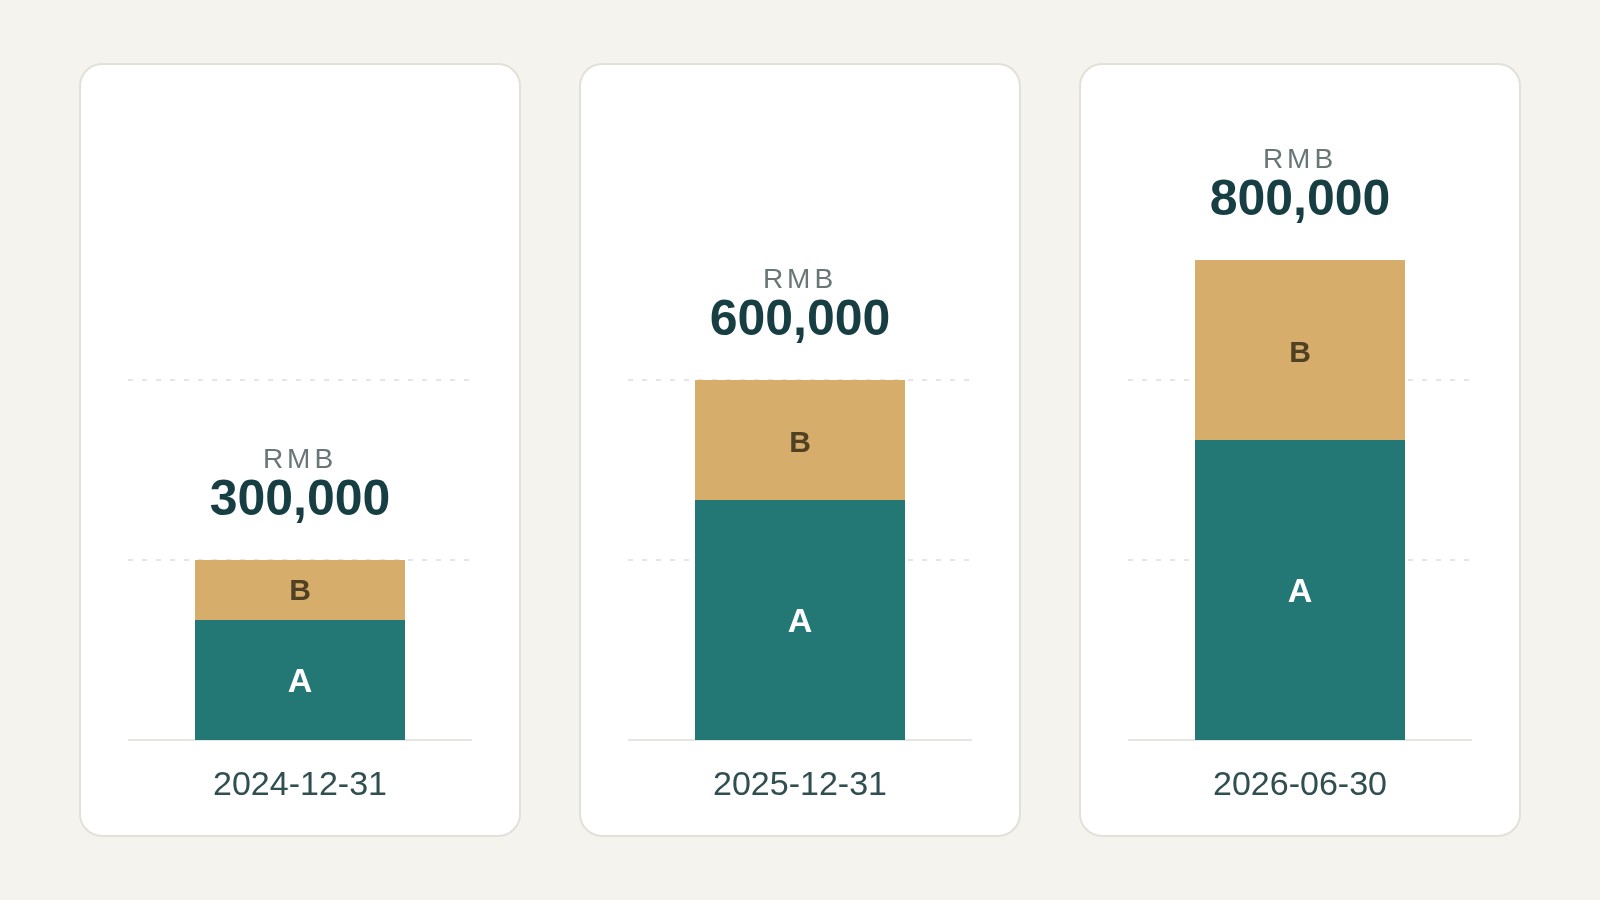
31 Aralık 2025 tarihli bir soru için örnek, RMB 600,000’lik bir açıklanan toplamı destekler. Daha sonraki Haziran 2026 beyanı için RMB 800,000’i destekler. Üç toplamın hepsini eklemek, önceki katkıları tekrar saymak anlamına gelir. Yalnızca son ikisini toplamak bile, daha sonraki bakiyede zaten dahil edilen tutarları tekrar eder.
Örneğin varsayımları altında, 2025 yıl sonundan Haziran 2026’ya kadar bildirilen kümülatif artış RMB 200,000’dir. Bu aritmetik işlem, iki açıklanan pozisyon arasındaki değişikliği gösterir. Bağımsız bir banka transferi kanıtı değildir ve bir ortak devri, sermaye azaltması, düzeltme veya para birimi değişikliği araya girdiğinde değişmeden uygulanması güvenli değildir.
İki kayıt aynı kesim tarihi hakkında anlaşmazlık gösteriyorsa, örneğin basit ilerlemesi farkı artık çözmez. Önce ortak isimlerini, birimleri, para birimlerini ve düzeltme geçmişini karşılaştırın. Daha yakın zamanda erişilen bir sayfa, mutlaka daha yakın zamanda beyan edilmiş bir açıklama değildir. Her iki kaynak referansını saklayın ve şirketin hangi girişin düzeltilmiş pozisyonunu yansıttığını sorun. Bu açıklanana kadar, çatışan tutarları ayrı ayrı bildirin. Ortalamalarını almayın, tedarikçiyi daha güçlü göstermek için daha büyük rakamı seçmeyin veya yalnızca bir sayfa daha sonra indirildiği için farkı yeni bir katkı olarak etiketlemeyin.
Bir tedarikçi yalnızca eski yıllık raporu gönderip sermaye katkısının bu yaz tamamlandığını söylüyorsa, daha sonraki ortak sermaye katkı beyanını ve tarihini isteyin. Bu beyan mevcut değilse, eski rakamı sessizce değiştirmek yerine yeni tutarı doğrulanmamış olarak kaydedin. Raporlama yıllarının daha geniş bir karşılaştırması için yıllık rapor okuma rehberine devam edin.
Tutar eksik olduğunda
Boşluk, tire, açık sıfır ve erişilemeyen bölüm farklı bulgulardır. Kaynağın gerçekten ne gösterdiğini kaydedin. Pekin’in ortak beyan rehberi, şirketlere henüz katkıda bulunmamış bir ortak için sıfır girmelerini söyler. Bu, okuyucunun her eksik alanı sıfıra çevirmesine yetki vermez.
Önce katkı bölümünü mü yoksa temel sicil özetini mi açtığınızı ve seçtiğiniz yıl için bir yıllık raporun bulunup bulunmadığını kontrol edin. Yeni kurulmuş bir şirket henüz ilk yıllık rapor döngüsüne ulaşmamış olabilir. Üçüncü taraf bir veri tabanı, altta yatan kaynakta görünen bir alanı atlayabilirken, tarayıcı veya doğrulama hatası kaynağın hiç yüklenmesini engelleyebilir. Notunuzda gerçek erişim sorununu adlandırın.
Bir tedarikçi sermaye katkısının yıl sonunda değiştiğini söylüyorsa, bunu kaydeden sonraki kamu beyanının hangisi olduğunu sorun. Wuxi’nin 2026 yıllık rapor rehberi, rapor yılı bilgilerini ayrı bir kendi kendine beyan modülünde yer alması gereken sonraki ortak ve katkı değişikliklerinden ayırır. Bu, eski bir raporu kendiniz değiştirmek için değil, başka bir kaydı kontrol etmek için bir nedendir.
Rakam işlem için önemliyse, belirli boşluk için odaklanmış bir açıklama veya destekleyici belge talep edin: ilgili ortak, katkı tutarı, yöntemi ve tarihi. Soruya bağlı olarak, bu yetkili bir kanal üzerinden sağlanan muhasebe kayıtlarını, ödeme kanıtlarını veya mülk devir belgelerini içerebilir. Kamu beyanı tek başına şirket tarafından bildirilen bilgidir. Bağımsız denetimden geçmiş olarak tanımlamayın ve hesap şifrelerini veya şirketin beyan kimlik bilgilerine erişimi istemeyin.
Tarihli bir sonuç saklayın
Tamamladığınız sorgu sonucunda; tutarın hangi şirkete, hangi ortaklara, hangi kaynağa ve hangi tarihe ait olduğu belirtilmelidir. Kurgusal örnek için faydalı bir not şu şekildedir: “Tanımlanan limited şirketin Haziran 2026 tarihli sermaye taahhüdü beyanı, A ve B ortakları nezdinde kümülatif ödenmiş sermaye katkılarının RMB 800,000 olduğunu rapor etmektedir. 2025 yılı faaliyet raporu ise yıl sonunda RMB 600,000 tutarını göstermektedir. Aradaki fark, belirtilen varsayımlar altında daha sonra rapor edilen katkıları yansıtmaktadır; bağımsız ödeme kanıtları incelenmemiştir.”
Kaynak referansını veya izin verilen ekran görüntüsünü ve erişim tarihinizi ekleyin. Eğer kamuya açık sayfa eksiksiz bir toplam tutar sunmuyorsa, görünen satırları belirtin ve şirket genelindeki tutarı belirsiz bırakın. Bu yaklaşım, bulgunun tekrar kullanılabilir olmasını sağlar ve sonraki okuyucuya kanıtların desteklediğinden daha kesin bir cevap verilmesini engeller.
Ödenmiş sermaye, günümüzde ne kadar nakdin mevcut olduğunu göstermez. Ayrıca dönen varlıkları, tedarikçi kredilerini veya üretim kapasitesini de tesis etmez. Ödenmiş sermaye tanımı bu sınırlamaları açıklar; sermaye vadesi rehberi ise bir katkı tarihinin gelip gelmediği konusunu ele alır. Her iki soru da boş bir alanın sayıya dönüştürülmesiyle yanıtlanmamalıdır.
Sorgulamaya başlamak için şirketin Çince unvanını veya USCC kodunu arayın ve tüzel kişiliği doğrulayın. Bu kimlikten yola çıkarak mevcut sermaye katkıları ve yıllık rapor kaynaklarını takip edin ve kapsamda varsa boşlukları koruyun. Doğru tanımlanmış bir şirket ve açıkça tarihendirilmiş bir tutar, arama sonuçlarından kopyalanmış tarihi belirsiz bir sermaye figüründen çok daha faydalıdır.