
Consultar el capital desembolsado de una empresa china
Localice los registros de aportaciones de los accionistas, lea los importes y las fechas, y compare los informes anuales con divulgaciones posteriores sin realizar dobles conteos.
Busca por el nombre legal en chino o el USCC y confirma que la empresa corresponde a tu proveedor.
Para consultar el capital desembolsado de una empresa china, busque la empresa por su nombre registrado en chino o por su Código Unificado de Crédito Social (USCC) y, a continuación, localice las divulgaciones de aportaciones de los accionistas y el informe anual correspondiente. Lea el campo 实缴出资额 junto con el accionista, la moneda, el método de aportación y la fecha. La cifra de capital social registrada que aparece en la parte superior del perfil de la empresa responde a una pregunta diferente.
La dificultad suele surgir después de encontrar una cifra. Una empresa puede mostrar un importe en un informe anual y un importe superior en una divulgación posterior sin que ninguna de las dos entradas sea incorrecta. Esta guía analiza esos registros mediante un ejemplo ficticio con dos accionistas, para que pueda obtener un resultado fechado en lugar de sumar cifras incompatibles.
Abrir el registro correcto de la empresa
Comience con el nombre completo en chino y el USCC de 18 caracteres que figuran en la licencia comercial del proveedor o en otro documento societario. En el Sistema Nacional de Publicidad de Información de Crédito Empresarial, busque esa identidad y abra la empresa coincidente. Si la búsqueda devuelve varios candidatos, compare el código antes de leer sus cifras de capital. Los nombres similares, las direcciones compartidas y un mismo comercial no hacen que dos registros sean intercambiables.
Verifique también el tipo de entidad. El análisis a nivel de accionista que se presenta a continuación se refiere a una sociedad de responsabilidad limitada de China continental. Una sucursal no tiene su propio conjunto de accionistas societarios, y las cuentas consolidadas de un grupo cotizado no describen únicamente la entidad jurídica que figura en su orden de compra. Mantenga separados al proveedor, su matriz y sus filiales. Utilice la guía de consulta de accionistas si primero necesita establecer quién es el propietario de la empresa.
La licencia comercial le ayuda a identificar la empresa, pero su campo de capital social registrado no es un justificante de las aportaciones completadas. Antes de copiar cualquier importe, anote el nombre en chino, el USCC y la fecha de su búsqueda. Cuando utilice un perfil de empresa de terceros, conserve también la fecha de origen mostrada para el campo. Un perfil obtenido recientemente aún puede contener una cifra de un informe anual anterior.
Localizar las divulgaciones de aportaciones
Dentro del registro de la empresa, busque la información publicada por la propia empresa. Las etiquetas pueden incluir 企业自行公示信息, 股东及出资信息 y 企业年报信息. Las pantallas regionales y los requisitos de acceso varían; siga las etiquetas de las secciones en lugar de suponer que un botón concreto está siempre en el mismo lugar. Está leyendo información pública, no accediendo a la cuenta de presentación de la empresa.
Examine dos fuentes. En primer lugar, abra la información de aportaciones de los accionistas divulgada por separado, cuando esté disponible. En segundo lugar, abra el último informe anual pertinente y su sección de aportaciones de accionistas o fundadores. Registre el año del informe antes de leer las filas. Una página titulada “Informe anual 2025” no se convierte en una declaración de aportaciones de 2026 simplemente porque la haya abierto en 2026.
Estas fuentes tienen calendarios de reporting diferentes. El artículo 11 de las Medidas de Implementación para la Administración del Registro de Sociedades exige que los importes, métodos y fechas de las aportaciones de los accionistas relevantes de las SRL se publiquen dentro de los 20 días hábiles siguientes a que surja la información. Por su parte, el sistema de informes anuales reporta sobre el año precedente. El Reglamento Provisional sobre la Divulgación de Información Empresarial incluye la información de aportaciones entre los contenidos de los informes anuales.
Un resultado de búsqueda que muestra únicamente los nombres de los accionistas y los importes suscritos no constituye todavía la respuesta sobre el capital desembolsado. Abra los detalles de las aportaciones en lugar de tratar el resumen como completo. Si la fuente ofrece una exportación, compare sus encabezados con la página mostrada: una exportación que omita fechas o métodos puede perder el contexto necesario para interpretar su total. Conserve las etiquetas originales junto con cualquier traducción provisional.
Leer la fila de cada accionista
Localice explícitamente la columna de capital desembolsado. 认缴出资额 es el compromiso suscrito; 实缴出资额 es el importe declarado como aportado. Las columnas cercanas pueden mostrar 实缴出资时间 o 实缴出资日期, y 实缴出资方式. Una fecha junto al importe suscrito puede ser un plazo futuro de compromiso, por lo que no debe trasladarla a su nota sobre el capital desembolsado.
Lea la unidad antes de las cifras. Un campo expresado en 万元 utiliza unidades de diez mil yuanes: un valor de 40 significa RMB 400,000, no RMB 40. Conserve la unidad y la moneda originales incluso si su propia hoja de cálculo las convierte. No sume cifras en monedas diferentes ni combine un total de la empresa con las filas de los accionistas ya incluidas en él.
El método de aportación también importa. El dinero, el equipo y otros bienes no monetarios admisibles no son lo mismo. Los artículos 48 y 49 de la Ley de Sociedades distinguen entre aportaciones monetarias y aportaciones de bienes admisibles, incluidos los requisitos pertinentes de pago o transferencia. Un importe declarado no debe reescribirse como “efectivo depositado” a menos que así lo establezcan las pruebas subyacentes.
Calcule un total divulgado para toda la empresa únicamente cuando disponga de todas las filas relevantes de manera consistente. Verifique si existen páginas adicionales, entradas expandibles o una lista separada de accionistas históricos. Cuando haya cambiado un accionista, determine qué filas corresponden a la fecha seleccionada antes de sumar cualquier importe. El mismo interés aportado puede aparecer bajo diferentes titulares en registros sucesivos; una lista de todos los nombres históricos no es un libro mayor de aportaciones actuales.
Si el registro está incompleto, conserve los importes que pueda identificar como un resultado parcial. «Dos filas visibles de accionistas suman RMB 600,000» es una afirmación más restringida que «el capital desembolsado de la empresa es de RMB 600,000». La segunda requiere pruebas de que esas filas cubren a la empresa para la fecha indicada.
Compare fechas, no totales acumulados
La siguiente empresa y las cifras son ficticias. Suponga que una sociedad de responsabilidad limitada mantiene los mismos dos accionistas durante toda la comparación, utiliza RMB en cada registro y no experimenta reducción de capital, transmisión de participaciones por parte de accionistas ni corrección de presentación durante el periodo. Cada importe mostrado es una cifra acumulada de aportaciones del accionista indicado en la fecha señalada.
| Registro y fecha de corte | Accionista A | Accionista B | Total divulgado |
|---|---|---|---|
| Informe anual de 2024: 31 de diciembre de 2024 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| Informe anual de 2025: 31 de diciembre de 2025 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Divulgación posterior de aportaciones: 30 de junio de 2026 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
Las instrucciones de presentación del informe anual de Pekín explican que los importes de las aportaciones de los accionistas son acumulativos hasta el 31 de diciembre del año del informe. También describen una única entrada de aportación por accionista, en lugar de un historial bancario transacción por transacción. Por lo tanto, el importe del informe de 2025 incluye aportaciones anteriores; no se trata de un pago adicional de RMB 600,000 realizado durante 2025.
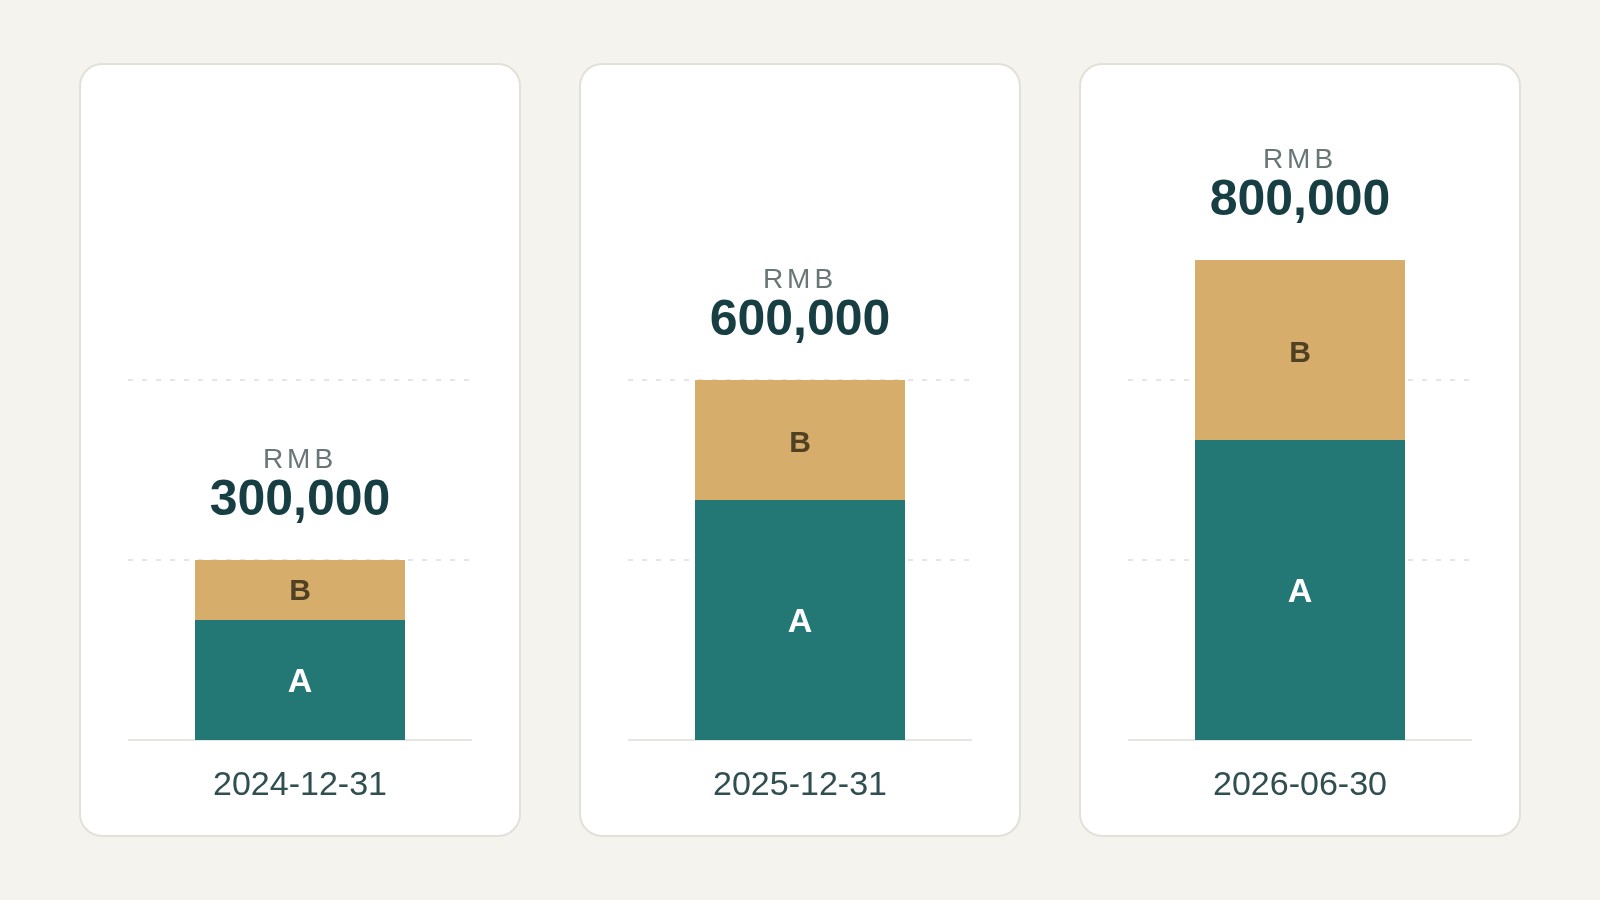
Para una consulta relativa al 31 de diciembre de 2025, el ejemplo respalda un total divulgado de RMB 600,000. Para la divulgación posterior de junio de 2026, respalda RMB 800,000. Sumar los tres totales contaría nuevamente las aportaciones anteriores. Incluso sumar solo los dos últimos repetiría los importes ya incluidos en el saldo posterior.
Según las suposiciones del ejemplo, el aumento acumulado informado desde finales de 2025 hasta junio de 2026 es de RMB 200,000. Ese cálculo representa un cambio entre dos posiciones divulgadas. No constituye una prueba independiente de una transferencia bancaria y no es seguro aplicarlo sin modificaciones cuando interviene una transmisión de participaciones por parte de un accionista, una reducción de capital, una corrección o un cambio de divisa.
Si dos registros discrepan sobre la misma fecha de corte, la progresión simple del ejemplo ya no resuelve la diferencia. Compare primero los nombres de los accionistas, las unidades, las divisas y el historial de correcciones. Una página recuperada más recientemente no es necesariamente una divulgación presentada más recientemente. Conserve ambas referencias de origen y pregunte a la empresa qué entrada refleja su posición corregida. Hasta que se aclare, informe los importes contradictorios por separado. No los promedie, ni elija la cifra mayor para hacer parecer más sólido al proveedor, ni etiquete la diferencia como una nueva aportación simplemente porque una página se descargó más tarde.
Suponga que un proveedor envía únicamente el informe anual más antiguo mientras afirma que una aportación se completó este verano. Solicite la divulgación posterior de aportaciones de los accionistas y su fecha. Si esa divulgación no está disponible, registre el importe más reciente como no verificado en lugar de sustituir silenciosamente la cifra anterior. Para una comparación más amplia de los años de informe, continúe con la guía de lectura del informe anual.
Cuando falta el importe
Un espacio en blanco, un guion, un cero explícito y una sección inaccesible son hallazgos diferentes. Registre lo que muestra realmente la fuente. Las directrices de divulgación de accionistas de Pekín indican a las empresas que introduzcan cero cuando un accionista aún no ha realizado aportaciones. Esto no autoriza al lector a convertir cada campo faltante en cero.
Compruebe primero si abrió la sección de aportaciones en lugar de un resumen básico de registro, y si existe un informe anual para el año seleccionado. Es posible que una empresa de nueva creación aún no haya alcanzado su primer ciclo de informe anual. Una base de datos de terceros puede omitir un campo que aparece en la fuente subyacente, mientras que un fallo del navegador o de verificación puede impedir que la fuente se cargue por completo. Identifique el problema real de acceso en su nota.
Si un proveedor afirma que la aportación cambió después del cierre del ejercicio, pregunte qué divulgación pública posterior lo registra. Las directrices del informe anual de 2026 de Wuxi distinguen la información del año del informe de los cambios posteriores en accionistas y aportaciones que pertenecen al módulo separado de autodivulgación. Esta es una razón para consultar otro registro, no para modificar usted mismo un informe antiguo.
Cuando el importe sea relevante para la transacción, solicite una explicación específica o documentación justificativa para la laguna concreta: el accionista implicado, el importe de la aportación, el método y la fecha. Dependiendo de la cuestión, esto podría implicar registros contables, pruebas de pago o documentos de transmisión de propiedad proporcionados a través de un canal autorizado. Una divulgación pública es únicamente información declarada por la empresa. No la describa como auditada de forma independiente y no solicite contraseñas de cuentas ni acceso a las credenciales de presentación de la empresa.
Conserve un resultado fechado
Su búsqueda finalizada debe indicar qué empresa, qué accionistas, qué fuente y qué fecha cubre el importe. Para el ejemplo ficticio, una nota útil es: «La divulgación de aportaciones de junio de 2026 para la sociedad de responsabilidad limitada identificada informa aportaciones desembolsadas acumuladas por un total de RMB 800,000 entre los accionistas A y B. El informe anual de 2025 reporta RMB 600,000 al cierre del ejercicio. La diferencia refleja aportaciones reportadas posteriormente bajo los supuestos establecidos; no se revisaron pruebas independientes de pago.»
Adjunte la referencia de la fuente o la captura permitida y su fecha de recuperación. Si la página pública no establece un total completo, indique qué filas estaban visibles y deje sin resolver el importe a nivel de la empresa. Esto hace que el hallazgo sea reutilizable sin ofrecer al siguiente lector una respuesta más certera de la que respalda la evidencia.
El capital desembolsado no muestra cuánto efectivo queda disponible hoy. Tampoco establece los activos corrientes, el crédito de proveedores ni la capacidad de fabricación. La definición de capital desembolsado explica esos límites; la guía sobre los plazos del capital aborda si una fecha de contribución está vencida. Ninguna de estas cuestiones debe responderse convirtiendo un campo en blanco en un número.
Para iniciar la búsqueda, busque el nombre chino de la empresa o su USCC y confirme la entidad legal. Siga las fuentes de contribuciones e informes anuales disponibles a partir de esa identidad, conservando cualquier laguna en la cobertura. Una empresa correctamente identificada y un importe claramente fechado son más útiles que una cifra de capital sin fecha copiada de un resultado de búsqueda.