
中国公司的实缴资本怎么查
查找股东出资公示和企业年报,核对实缴金额、出资日期与金额单位,读懂不同日期的累计数,避免重复计算。
查询中国公司的实缴资本,先用工商登记名称或统一社会信用代码找到企业,再查看股东出资公示和相关年报。查看实缴出资额字段,并注意其对应的股东、币种、出资方式及日期。企业详情页顶部的注册资本,不能直接当作实缴金额。
难点往往出现在找到某个数字之后。同一家公司的年报和后续公示可能显示不同金额,后者更高,却不一定有哪份记录填错了。下面用一家有两名股东的虚构公司说明如何核对这些记录,得出注明日期的查询结果,避免把不同口径的金额相加。
先确认是哪家公司
从供应商营业执照或其他公司文件上的完整中文名称和18位统一社会信用代码入手。在国家企业信用信息公示系统中输入名称或代码,打开对应企业。如果搜到多家企业,先核对统一社会信用代码,再查看资本信息。名称相似、地址相同或由同一销售人员对接,不能据此认定是同一家企业。
同时检查主体类型。下文的股东出资查询方法适用于中国大陆的有限责任公司。分公司没有独立的一套公司股东;上市集团的合并报表,也不只反映采购订单上那家公司的情况。请将供应商公司、其母公司及其子公司区分开来。如果您首先需要查清公司的股东,请使用股东查询指南。
营业执照有助于您识别公司,但上面的注册资本不能证明股东已经完成出资。在复制任何金额之前,请记下您的搜索所使用的中文名称、统一社会信用代码及搜索日期。查看第三方企业详情页时,还应保留该字段显示的来源日期。刚查询到的页面,也可能引用的是较早年份的年报数据。
找到股东出资公示
在企业详情页中,找到企业自行公示的内容。相关栏目可能叫作企业自行公示信息、股东及出资信息和企业年报信息。不同地区的界面和访问要求各不相同;请按栏目名称查找,不要假设某个按钮始终位于同一位置。您正在阅读的是公开信息,而非登录企业的申报账户。
重点核对两处:一是单独公示的股东出资信息;二是最新相关年报中的股东或发起人出资信息。在阅读各行数据之前,先记录报告年度。标题为“2025年年度报告”的页面,不会仅仅因为您在2026年打开它就变成2026年的出资记录。
这两类信息的报送时间不同。《公司登记管理实施办法》第11条要求,相关有限责任公司股东的出资金额、方式和日期应在信息产生后20个工作日内予以公示。而企业年报反映的是上一年度的情况。《企业信息公示暂行条例》将出资信息纳入年度报告内容之中。
如果查询结果只有股东名称和认缴金额,还不能据此判断实缴资本。请打开出资明细,不要将摘要视为完整信息。如果来源提供导出功能,请将其表头与显示页面对比:缺少日期或方式的导出文件可能会丢失解读总额所需的背景信息。如果需要翻译这些内容,译文旁应保留原始字段名称。
逐项核对股东出资
明确找到实缴列。认缴出资额是认缴承诺;实缴出资额是公示中填报的已出资金额。相邻栏目还可能列出实缴出资时间或实缴出资日期,以及实缴出资方式。认缴出资额旁边的日期可能是约定的未来出资期限,不要把它当成实际出资日期。
读金额时,先看单位。以万元为单位的字段每单位相当于一万元:数值40表示RMB 400,000,而非RMB 40。即使您的工作表进行了换算,也请保留原始单位和币种。不要将不同币种的数字相加,也也不要把公司合计数与已经包含在其中的股东明细再次相加。
出资方式也很重要。货币、设备及其他符合条件的非货币财产并不等同。《公司法》第48条和第49条区分了货币出资和符合条件的财产出资,包括相关的支付或转让要求。只有相关材料能证明是现金缴付时,才能这样描述。不能把所有公示的出资金额都写成“现金到账”。
只有相关股东明细完整、口径一致,才能据此计算公司公示的实缴总额。检查是否存在下一页数据、需要展开的明细或单独的历史股东名单。当股东发生变更时,在汇总任何数据之前,先确认哪些记录对应所查日期。同一笔出资权益可能在连续记录中出现在不同持有人名下;把所有历史股东列在一起,不能当作当前的出资明细。
如果记录不完整,请保留您能识别的金额作为部分结果。“页面上可见的两名股东出资合计为RMB 600,000”这一表述比“公司的实缴资本为RMB 600,000”更为严谨。后者需要证据证明这些明细涵盖该公司截至所查日期的全部相关股东。
按日期比较累计金额
以下公司及数据均为虚构。假设一家有限责任公司在整个比较期间保持相同的两名股东,所有记录均使用人民币,且在该期间内无减资、股权转让或备案更正。所示金额均为指定日期下每名股东的累计出资额。
| 记录与截止日 | 股东 A | 股东 B | 披露总额 |
|---|---|---|---|
| 2024年年度报告:2024年12月31日 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| 2025年年度报告:2025年12月31日 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| 后续出资披露:2026年6月30日 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
北京市年度报告填报指引说明,股东出资额累计至报告年度的 12 月 31 日。指引还指出,每位股东仅有一条出资记录,而非逐笔交易的银行流水。因此,2025 年报告中的金额包含此前的出资;它并非在 2025 年期间额外支付的RMB 600,000。
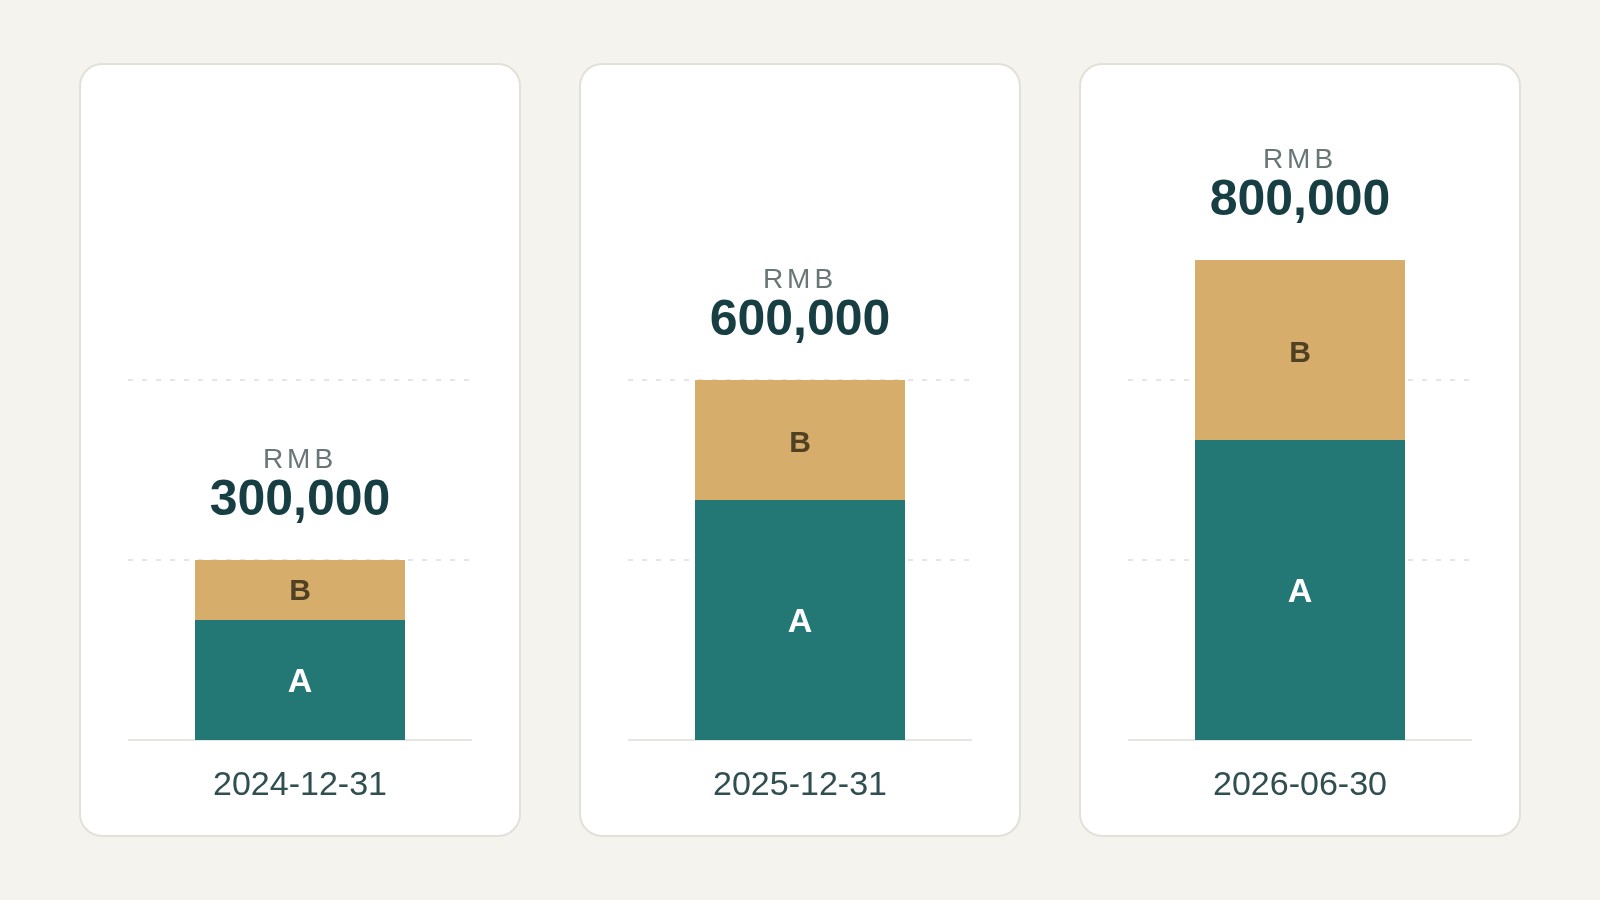
如果查询的是截至 2025 年 12 月 31 日的实缴情况,本例公示总额为RMB 600,000。而后续的 2026 年 6 月公示总额为RMB 800,000。将这三个总额相加会导致重复计算此前的出资。即使仅将最后两个总额相加,也会重复计入已包含在较晚余额中的金额。
根据示例的假设,从 2025 年底到 2026 年 6 月公示的累计出资增加额为RMB 200,000。这个差额只说明两个公示时点的累计金额发生了变化。它并非银行转账的独立证明,且在发生股权转让、减资、更正或币种变更等情形时,直接套用该计算方法并不稳妥。
如果两份记录在同一截止日期的数据不一致,示例中的简单递进关系不再能解决差异。首先比较股东名称、单位、币种及更正历史。页面查询得更晚,不代表其中的信息公示得更晚。保留两份来源记录,并向公司询问哪条记录反映了其更正后的状态。在得到解释之前,分别报告冲突的金额。不要对它们取平均值,不要为了显得供应商实力更强而选择较大数值,也不要仅仅因为某个页面下载时间较晚就将差异标记为新出资。
假设供应商仅提供较早的年度报告,同时声称出资已于今年夏季完成。请索取后续的股东出资披露及其日期。如果该披露不可用,应将较新金额记录为“未核实”,而不是直接替换旧金额而不作说明。若需对不同报告年度进行更广泛的比较,请继续阅读年度报告阅读指南。
查不到金额怎么办
空白、短横线、明确的零值以及无法访问的部分,分别代表不同的情况。记录源数据实际显示的内容。北京市股东披露指引要求公司在股东尚未出资时填入零。但不能因此把所有空白项都当作零。
首先检查您打开的是否为出资部分而非基本登记摘要,以及所选年度是否存在年度报告。新成立的公司可能尚未进入首个年度报告周期。第三方数据库可能会遗漏原始公示信息中存在的字段,而浏览器或验证故障可能导致源数据完全无法加载。在备注中明确说明实际的访问问题。
如果供应商称出资在年底后发生了变化,请询问是哪份后续公开披露记录了该变化。无锡市2026年年度报告指引区分了报告年度信息与随后发生的股东及出资变更,后者应归入单独的自行公示栏目。这是核查另一份记录的理由,而不是自行修改旧报告。
如果该金额对交易至关重要,请针对缺失的信息,要求对方说明或提供相应材料:涉及股东、出资金额、方式及日期。根据具体问题,这可能涉及通过授权渠道提供的会计记录、付款凭证或产权转让文件。公开披露仅为公司申报信息。不要将其描述为经独立审计,也不要索要账户密码或企业申报账户的登录凭据。
记录金额和对应日期
您完成的查询结果应说明该金额涵盖哪家公司、哪些股东、信息来源和所对应的日期。对于虚构示例,可以这样记录:“该有限责任公司的 2026 年 6 月的出资披露显示,股东 A 和 B 的累计实缴出资额为RMB 800,000。2025 年年度报告显示年底金额为RMB 600,000。在上述假设成立的情况下,差额反映后续公示的新增出资;本次未核验独立的付款凭证。”
附上来源链接或允许保存的页面截图,并注明查询日期。如果公开页面无法确定完整总额,请说明查到了哪些股东记录,并注明尚无法确认公司总额。这样,后续使用这份查询结果的人,就能看清已确认的信息和仍待核实的部分。
实缴资本并不显示今天仍有多少现金可用。它也不能证明企业当前的资产状况、信用或生产能力。实缴资本定义解释了这些限制;出资期限指南则涉及出资到期日问题。这两个问题都不应通过将空白字段改为数字来回答。
开始查询时,请搜索公司的中文名称或统一社会信用代码并确认企业主体,再查阅能获取的出资公示和年报,注明尚未查到的信息。正确识别的公司和清晰注明日期的金额,比从搜索结果中复制的无日期资本数据更有用。