
Перевірка сплаченого капіталу китайської компанії
Знайдіть записи про внески учасників товариства, проаналізуйте суми та дати, порівняйте річні звіти з пізнішими розкриттями, уникаючи подвійного підрахунку.
Почніть з китайської юридичної назви або USCC. Підтвердьте відповідність компанії, перш ніж відкривати її профіль.
Щоб перевірити сплачений капітал китайської компанії, знайдіть компанію за її офіційною китайською назвою або Єдиним кодом соціального кредиту (USCC), а потім шукайте розкриття інформації про внески учасників товариства та відповідний річний звіт. Проаналізуйте поле 实缴出资额, звертаючи увагу на учасника товариства, валюту, спосіб внесення капіталу та дату. Цифра зареєстрованого капіталу у верхній частині профілю компанії відповідає на інше запитання.
Найскладніша частина часто починається після того, як ви знайшли число. Компанія може показувати одну суму в річному звіті та більшу суму в пізнішому розкритті, і жоден із цих записів не є помилковим. У цьому посібнику ми простежимо ці записи на прикладі вигаданої компанії з двома учасниками (A і B), щоб ви могли отримати результат із прив’язкою до дати, а не просто додавали несумісні цифри.
Відкрийте правильний запис компанії
Почніть із повної китайської назви та 18-символьного USCC із ліцензії на ведення бізнесу постачальника або іншого документа компанії. У Національній системі публічного розголошення кредитної інформації підприємств виконайте пошук за цими ідентифікаторами та відкрийте відповідну компанію. Якщо пошук повертає кілька кандидатів, порівняйте коди, перш ніж аналізувати їхні показники капіталу. Схожі назви, спільні адреси та один і той самий менеджер з продажу не роблять два різні записи взаємозамінними.
Перевірте також тип суб’єкта господарювання. Наведений нижче покроковий аналіз на рівні учасників стосується материкової компанії з обмеженою відповідальністю. Філія не має власного набору учасників товариства, а консолідована звітність лістингової групи не описує виключно юридичну особу, зазначену у вашому замовленні на закупівлю. Розрізняйте компанію-постачальника, її материнську структуру та дочірні підприємства. Скористайтеся посібником із пошуку учасників товариства, якщо спочатку потрібно встановити, хто володіє компанією.
Ліцензія на ведення бізнесу допомагає ідентифікувати компанію, але поле зареєстрованого капіталу в ній не є підтвердженням завершених внесків. Перш ніж копіювати будь-яку суму, запишіть китайську назву, USCC та дату вашого пошуку. Якщо ви використовуєте профіль компанії з стороннього джерела, також збережіть дату джерела, вказану для цього поля. Нещодавно отриманий профіль все ще може містити дані зі старішого річного звіту.
Знайдіть розкриття інформації про внески
У записі компанії шукайте інформацію, опубліковану самим підприємством. Мітки можуть включати 企业自行公示信息, 股东及出资信息 та 企业年报信息. Регіональні інтерфейси та вимоги до доступу відрізняються; орієнтуйтеся на назви розділів, а не припускайте, що певна кнопка завжди розташована в одному й тому ж місці. Ви читаєте публічну інформацію, а не входите в обліковий запис підприємства для подання звітності.
Перевірте два джерела. По-перше, відкрийте окремо опубліковану інформацію про внески учасників товариства, якщо вона доступна. По-друге, відкрийте останній відповідний річний звіт та його розділ про внески учасників або засновників. Зафіксуйте звітний рік перед тим, як читати рядки. Сторінка із заголовком «Річний звіт за 2025 рік» не стає звітом про внески за 2026 рік лише тому, що ви відкрили її у 2026 році.
Ці джерела мають різні графіки звітності. Стаття 11 Заходів щодо управління реєстрацією компаній вимагає оприлюднення відповідних сум, способів і дат внесків учасників товариств з обмеженою відповідальністю протягом 20 робочих днів після виникнення такої інформації. Система річної звітності, тим часом, звітує за попередній рік. Тимчасове положення про розкриття інформації підприємствами включає інформацію про внески до складу змісту річних звітів.
Результат пошуку, який показує лише імена учасників товариства та суми заявлених внесків, ще не є відповіддю щодо сплаченого капіталу. Відкрийте деталі внесків, а не сприймайте зведені дані як повні. Якщо джерело пропонує експорт даних, порівняйте його заголовки з відображеною сторінкою: експорт, у якому відсутні дати або способи внесення, може втратити контекст, необхідний для тлумачення загальної суми. Зберігайте оригінальні мітки поряд із будь-яким робочим перекладом.
Проаналізуйте рядок кожного учасника товариства
Чітко знайдіть колонку сплаченого капіталу. 认缴出资额 — це зобов’язання щодо внесення капіталу; 实缴出资额 — це сума, заявлена як внесена. Сусідні колонки можуть показувати 实缴出资时间 або 实缴出资日期, а також 实缴出资方式. Дата поруч із сумою заявленого внеску може бути крайнім терміном майбутнього зобов’язання, тому не переносьте її у свої нотатки щодо сплаченого капіталу.
Зверніть увагу на одиницю виміру перед цифрами. Поле, зазначене в 万元, використовує одиниці виміру «десять тисяч юанів»: значення 40 означає RMB 400,000, а не RMB 40. Зберігайте оригінальну одиницю виміру та валюту, навіть якщо ваша власна таблиця їх конвертує. Не додавайте фігури в різних валютах і не поєднуйте загальну суму компанії з рядками учасників, які вже включені до неї.
Спосіб внесення капіталу також має значення. Грошові кошти, обладнання та інше відповідне немайнове майно — це не одне й те саме. Статті 48 і 49 Закону про компанії розрізняють грошові внески та внески відповідним майном, включаючи відповідні вимоги щодо оплати або передачі прав. Заявлену суму не слід переписувати як «депоновані готівкові кошти», якщо це не підтверджено базовими доказами.
Розраховуйте загальну суму розкритих внесків по компанії лише тоді, коли ви маєте всі відповідні рядки на узгодженій основі. Перевірте, чи є додаткові сторінки, розгорнуті записи або окремий перелік історичних учасників товариства. Якщо склад учасників змінився, визначте, які рядки відповідають обраній даті, перш ніж додавати будь-які дані. Один і той самий внесений капітал може фігурувати під різними власниками в послідовних записах; перелік усіх історичних назв не є поточною відомістю внесків.
Якщо запис неповний, збережіть суми, які ви можете ідентифікувати, як частковий результат. Твердження «два видимі рядки учасників у сумі RMB 600,000» є вужчим, ніж «сплачений капітал компанії становить RMB 600,000». Друге твердження вимагає доказів того, що ці рядки охоплюють компанію на зазначену дату.
Порівнюйте дати, а не кумулятивні підсумки
Наведена нижче компанія та цифри є вигаданими. Припустімо, що ТОВ має одних і тих самих двох учасників протягом усього періоду порівняння, використовує RMB у кожному записі та не має зниження капіталу, передачі часток учасникам або виправлень у поданнях протягом цього періоду. Кожна показана сума є кумулятивною величиною внеску для зазначеного учасника на вказану дату.
| Запис та дата відсічення | Учасник A | Учасник B | Розкрита сума |
|---|---|---|---|
| Річний звіт за 2024 рік: 31 грудня 2024 року | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| Річний звіт за 2025 рік: 31 грудня 2025 року | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Пізніше розкриття внесків: 30 червня 2026 року | RMB 500,000 | RMB 300,000 | RMB 800,000 |
Інструкції щодо подання річних звітів у Пекіні пояснюють, що суми внесків учасників є кумулятивними до 31 грудня року звіту. Вони також описують один запис про внесок на кожного учасника, а не історію банківських транзакцій. Сума у звіті за 2025 рік тому включає попередні внески; це не додаткові RMB 600,000, сплачені протягом 2025 року.
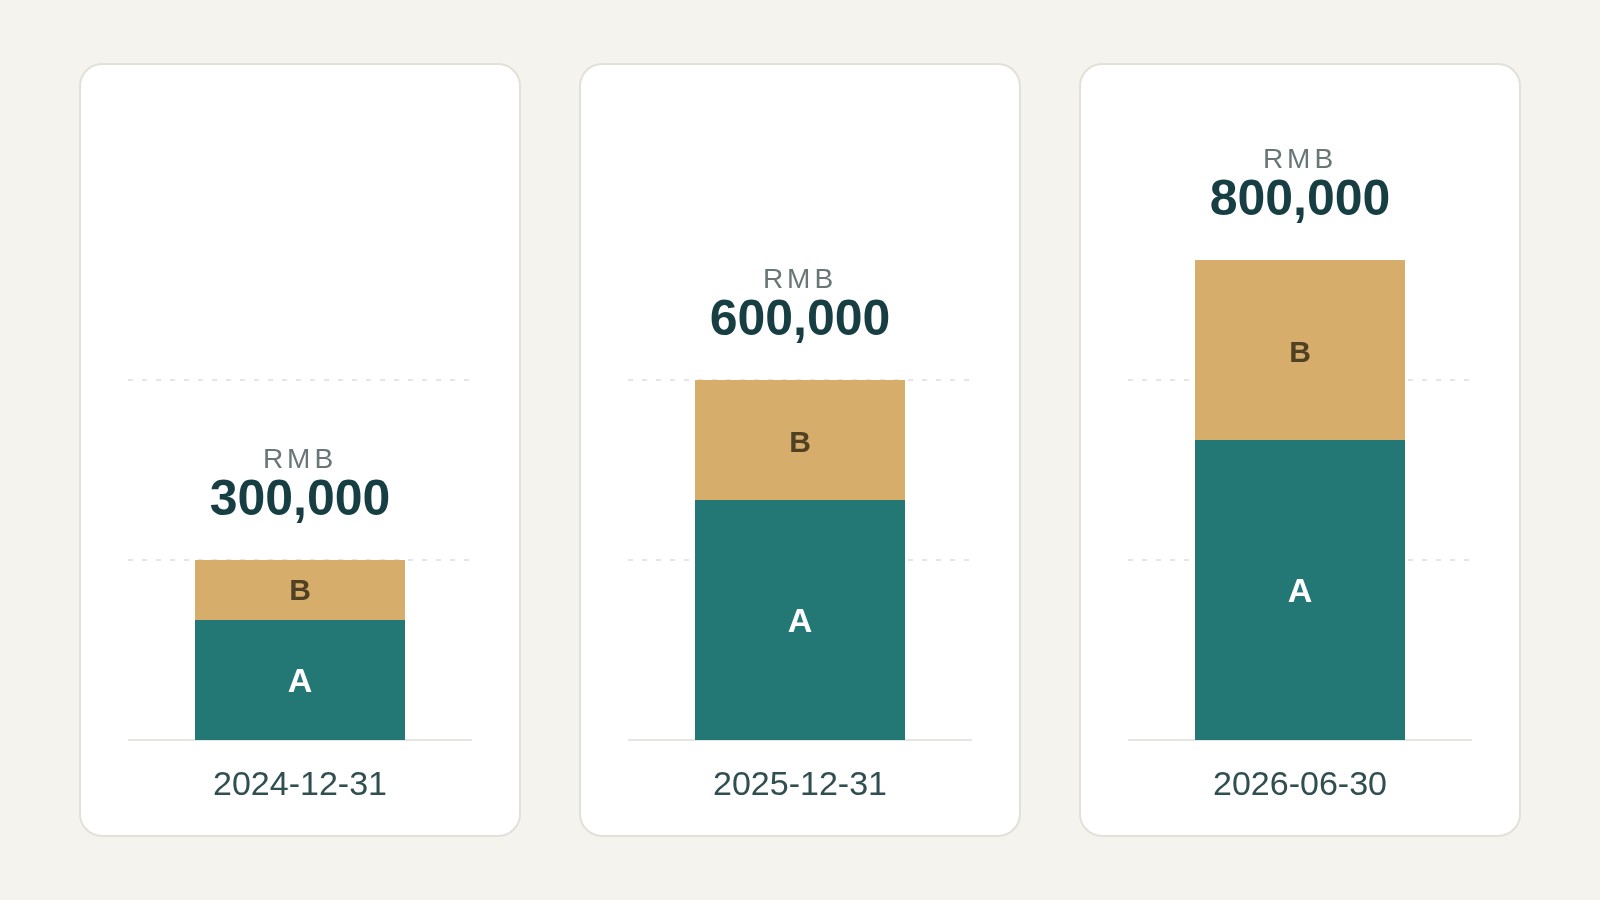
Для запиту щодо 31 грудня 2025 року приклад підтверджує розкриту суму RMB 600,000. Для пізнішого розкриття в червні 2026 року він підтверджує RMB 800,000. Додавання всіх трьох підсумків призведе до повторного врахування попередніх внесків. Навіть додавання лише останніх двох повторить суми, вже включені до пізнішого балансу.
Згідно з припущеннями прикладу, повідомлене кумулятивне зростання з кінця 2025 року до червня 2026 року становить RMB 200,000. Ця арифметика є зміною між двома розкритими позиціями. Вона не є незалежним доказом банківського переказу, і її небезпечно використовувати без змін, якщо відбулася передача частки учаснику, зниження капіталу, виправлення або зміна валюти.
Якщо два записи суперечать один одному щодо тієї самої дати відсічення, простий прогрес прикладу більше не вирішує різницю. Спочатку порівняйте імена учасників, одиниці виміру, валюти та історію виправлень. Сторінка, отримана пізніше, не обов’язково містить більш пізнє подане розкриття. Збережіть обидва посилання на джерела та запитайте компанію, який запис відображає її виправлену позицію. Доки це не буде пояснено, повідомляйте про конфліктні суми окремо. Не усереднюйте їх, не обирайте більшу цифру, щоб постачальник виглядав сильнішим, і не називайте різницю новим внеском лише тому, що одна сторінка була завантажена пізніше.
Припустімо, що постачальник надсилає лише старіший річний звіт, стверджуючи, що внесок було завершено цього літа. Запитайте пізніше розкриття внесків учасників та його дату. Якщо таке розкриття недоступне, запишіть новішу суму як непідтверджену, а не мовчки замінюйте старішу цифру. Для ширшого порівняння звітних років продовжуйте користуватися посібником із читання річних звітів.
Коли сума відсутня
Порожнє поле, тире, явний нуль та недоступний розділ є різними результатами. Фіксуйте те, що фактично показує джерело. Настанови щодо розкриття інформації учасниками в Пекіні наказують компаніям вводити нуль, якщо учасник ще не зробив внеску. Це не дає читачеві права перетворювати кожне відсутнє поле на нуль.
Спочатку перевірте, чи відкрили ви розділ внесків, а не базове резюме реєстрації, та чи існує річний звіт за обраний вами рік. Новостворена компанія може ще не досягти свого першого циклу річної звітності. База даних третьої сторони може опускати поле, яке присутнє в первинному джерелі, тоді як збій браузера або верифікації може взагалі завадити завантаженню джерела. У своїй нотатці чітко вкажіть фактичну проблему доступу.
Якщо постачальник каже, що внесок змінився після закінчення року, запитайте, яке пізніше публічне розкриття це фіксує. Настанови щодо річної звітності Усі за 2026 рік розрізняють інформацію звітного року та пізніші зміни щодо учасників і внесків, які належать до окремого модуля саморозкриття. Це причина перевірити інший запис, а не самостійно виправляти старий звіт.
Якщо сума має значення для угоди, запросіть цільове пояснення або підтверджувальний документ щодо конкретного пробілу: залучений учасник, сума внеску, метод і дата. Залежно від питання, це може передбачати бухгалтерські записи, докази платежу або документи про передачу майна, надані через уповноважений канал. Публічне розкриття є інформацією, повідомленою компанією. Не описуйте його як незалежно аудоване і не вимагайте паролів облікових записів або доступу до облікових даних компанії для подання документів.
Зберігайте результат із датою
Ваш остаточний результат пошуку має вказувати, яка компанія, які учасники товариства, яке джерело та за яку дату наведено суму. Для умовного прикладу корисним є таке примітка: «Розкриття внесків за червень 2026 року для зазначеного ТОВ повідомляє про сукупні сплачені внески у розмірі RMB 800,000 від учасників A та B. Річний звіт за 2025 рік фіксує RMB 600,000 на кінець року. Різниця відображає пізніше розкриті внески відповідно до зазначених припущень; незалежні докази платежів не перевірялися.»
Додайте посилання на джерело або дозволений скриншот і дату вашого запиту. Якщо публічна сторінка не підтверджує повну загальну суму, зазначте, які рядки були видимі, і залиште загальну суму по компанії невизначеною. Це робить знахідку придатною для повторного використання, не надаючи наступному читачеві більш певної відповіді, ніж це дозволяють докази.
Сплачений капітал не показує, скільки готівкових коштів залишається доступними сьогодні. Він також не визначає поточні активи, кредит від постачальників чи виробничі потужності. визначення сплаченого капіталу пояснює ці обмеження; довідник щодо строків внесення капіталу розглядає питання, чи настав строк внесення внеску. На жодне з цих питань не слід відповідати, перетворюючи порожнє поле на число.
Щоб розпочати пошук, знайдіть китайську назву компанії або її USCC та підтвердьте юридичну особу. Використовуйте доступні джерела інформації про внески та річні звіти, пов’язані з цією особою, зберігаючи будь-які прогалини в охопленні даних. Правильно ідентифікована компанія та чітко датирована сума є більш корисними, ніж недатована цифра капіталу, скопійована з результатів пошуку.