
中国企業の払込資本金を確認する
株主の出資記録を特定し、金額と日付を読み取り、年次報告書と後続の開示情報を比較して二重計上を避ける。
中国企業の払込資本金を確認するには、まず中国語の登記名または統一社会信用コード(USCC)で企業を特定し、その後、株主出資の開示情報および関連する年次報告書を探す。实缴出资额欄を、対応する株主、通貨、出資方法、日付とともに読み取る。企業プロファイルの上部に表示される登録資本金の数字は、別の問いに対する答えである。
数値が見つかった後のプロセスが難しい場合が多い。企業は年次報告書ではある金額を示し、その後の開示ではより高い金額を示すことがあるが、どちらのエントリも誤りではない可能性がある。本ガイドでは、架空の2名の株主を例にこれらの記録を追跡し、互いに矛盾する数値を合計するのではなく、日付を明記した結果を得られるようにする。
正しい企業記録を開く
取引先の営業許可証やその他の企業書類に記載されている完全な中国語名称と18桁の統一社会信用コード(USCC)から始める。国家企業信用情報公示システムでこの識別子を検索し、一致する企業を開く。検索結果が複数の候補を返す場合は、資本金の数値を読む前にコードを比較する。類似した名称、共有された住所、共通の営業担当者が存在しても、2つの記録が相互交換可能になるわけではない。
法人種別も確認すること。以下の株主レベルでの手順は、中国本土の有限責任会社を対象としている。支店には独自の株主構成が存在せず、上場グループの連結財務諸表は、発注書に記載された法的人格のみを説明するものではない。供給企業、その親会社、および子会社を区別すること。まず企業の所有者を特定する必要がある場合は、株主検索ガイドを活用する。
営業許可証は企業の識別に役立つが、そこに記載された登録資本金欄は、出資完了の領収書ではない。数値を転記する前に、検索時の中国語名称、統一社会信用コード(USCC)、および日付を記録しておく。第三者の企業プロファイルを使用する場合は、当該項目に表示されているソースの日付も保持すること。最近取得したプロファイルであっても、古い年次報告書の数値を含んでいる可能性がある。
出資開示情報を見つける
企業記録内で、企業自身によって公開された情報を探す。ラベルには企业自行公示信息、股东及出资信息、企业年报信息などが含まれる。地域による画面表示やアクセス要件は異なるため、特定のボタンが常に同じ場所にあると想定せず、セクションのラベルに従うこと。ここで閲覧しているのは公開情報であり、企業の申告用アカウントにログインしているわけではない。
2つの情報源を検査する。第一に、利用可能な場合は個別に開示された株主出資情報を開く。第二に、最新の関連する年次報告書とその株主または創業者出資セクションを開く。行データを読む前に報告年度を記録すること。「2025年年次報告書」と見出しのあるページは、2026年に開いたからといって2026年の出資明細書になるわけではない。
これらの情報源は異なる報告スケジュールを持つ。会社登記管理実施弁法第11条は、関連する有限責任会社の株主出資額、方法、および日付について、情報が発生してから20営業日以内に公示することを義務付けている。一方、年次報告制度は前年度について報告する。企業情報公示暫定条例は、出資情報を年次報告の内容の一つとして含んでいる。
株主名と認購額のみを表示する検索結果は、まだ払込資本金の回答ではない。概要を完全なものとして扱うのではなく、出資詳細を開くこと。情報源がエクスポート機能を提供している場合は、その見出しを表示ページと比較すること。日付や方法が省略されたエクスポートファイルは、合計額を解釈するために必要な文脈を失っている可能性がある。作業用の翻訳と共に元のラベルも保持すること。
各株主の行を読み取る
払込欄を明示的に特定する。认缴出资额は認購コミットメントであり、实缴出资额は出資済みとして報告された金額である。近隣の列には实缴出资时间または实缴出资日期、そして实缴出资方式が表示されることがある。認購額の隣にある日付は将来のコミットメント期限である可能性があるため、それを払込メモに移さないこと。
数字の前に単位を確認すること。万元と記載された項目は「万人民元」単位を使用しており、値が40ならRMB 400,000を指し、RMB 40ではない。独自のワークシートで変換する場合でも、元の単位と通貨を保持すること。異なる通貨の数値を加算したり、すでにその合計に含まれている株主行と企業合計を組み合わせたりしてはならない。
出資方法も重要である。現金、設備、その他の適格な非現金財産は同一のものではない。公司法第48条および第49条は、金銭出資と適格財産出資を区別しており、関連する支払または移転要件を含んでいる。報告された金額は、基礎となる証拠がそれを裏付ける場合を除き、「預け入れられた現金」として書き換えてはならない。
関連するすべての行が一貫した基準で揃っている場合にのみ、会社全体の開示合計を算定してください。追加のページ、展開可能な項目、または過去の株主の別リストがあるかどうかを確認してください。株主が変更されている場合は、何かを加算する前に、どの行が選択された日付に属するかを特定してください。同じ出資持分が、連続する記録において異なる保有者の名下に表示されることがあります。すべての歴史的な名称のリストは、現在の出資元帳ではありません。
記録が不完全な場合は、識別可能な金額を部分的な結果として保持してください。「見える2つの株主行の合計はRMB 600,000」という記述は、「会社の払込資本金はRMB 600,000である」という記述よりも限定された主張です。後者には、それらの行が記載された日付について会社全体を網羅しているという証拠が必要です。
累積合計ではなく日付を比較する
以下の会社および数値は架空のものです。比較期間中を通じて同一の2名の株主を有し、すべての記録で人民元(RMB)を使用し、資本減少、株主間の譲渡、または届出の修正がない有限責任会社を想定してください。表示されている各金額は、記載された日付における該当株主の累積出資額です。
| 記録および基準日 | 株主A | 株主B | 開示合計 |
|---|---|---|---|
| 2024年年次報告書:2024年12月31日 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| 2025年年次報告書:2025年12月31日 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| 後の出資開示:2026年6月30日 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
北京市の事業報告書提出手順では、株主の出資額は報告年度の12月31日までの累積額であると説明されています。また、銀行取引履歴のような取引ごとの記録ではなく、株主ごとに1件の出資エントリを記載することも示されています。したがって、2025年報告書の金額には過去の出資が含まれており、2025年中に支払われた追加のRMB 600,000を意味するものではありません。
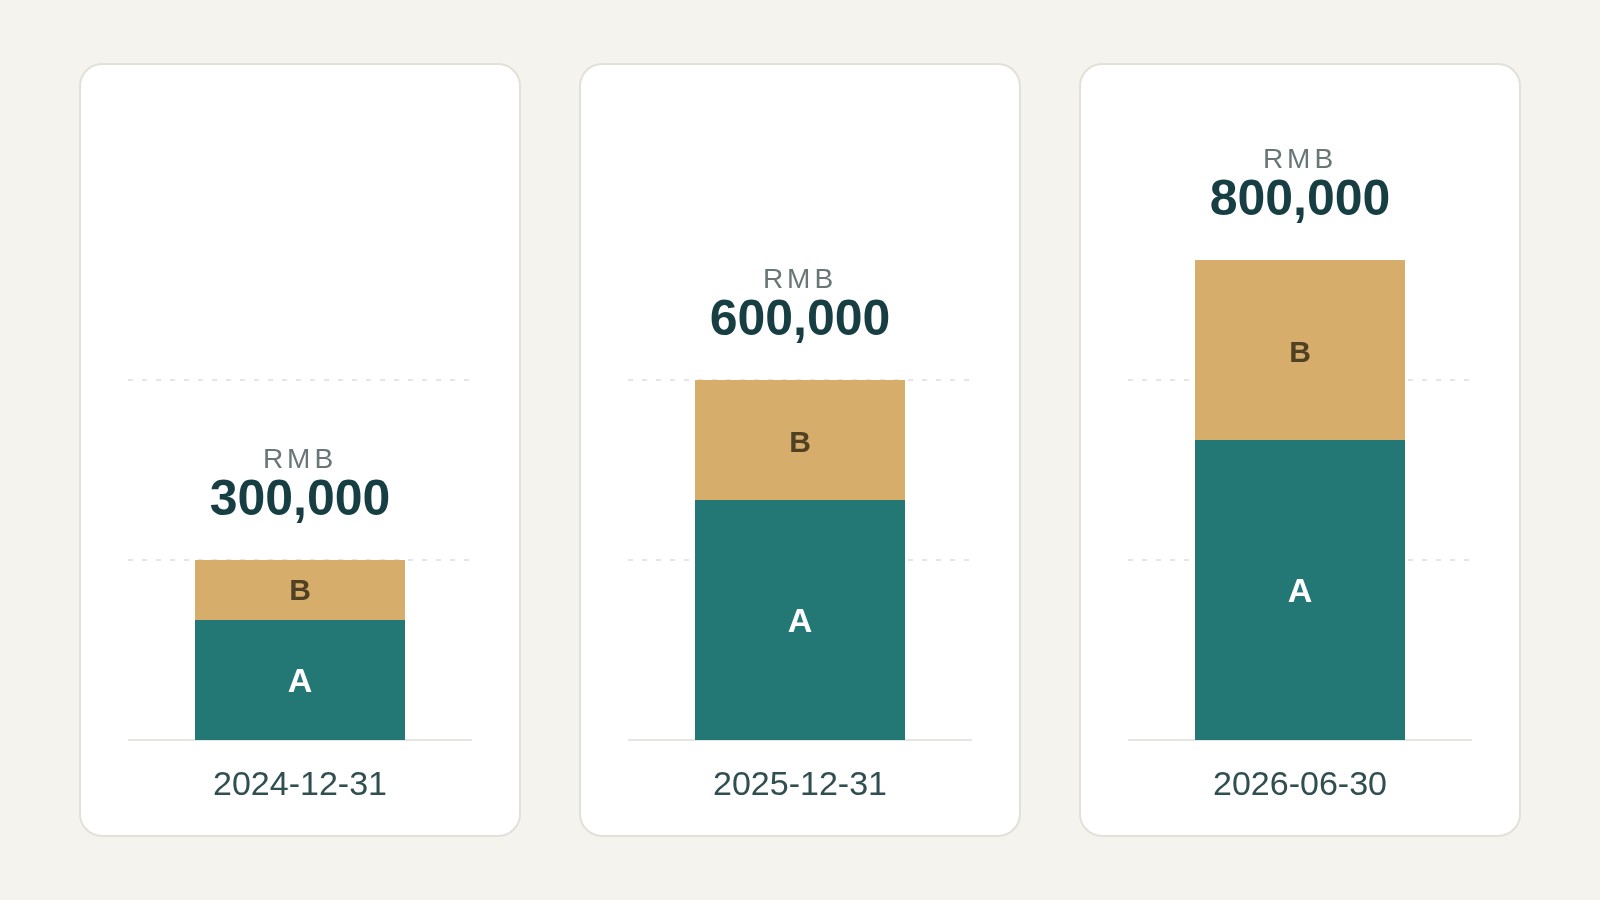
2025年12月31日に関する質問であれば、この例は開示合計RMB 600,000を支持します。後の2026年6月の開示であれば、RMB 800,000を支持します。3つの合計をすべて加算すると、過去の出資を二重に計上することになります。最後の2つだけを加算しても、後の残高にすでに含まれている金額を重複して計上することになります。
この例の前提条件下では、2025年末から2026年6月までの報告された累積増加額はRMB 200,000です。この計算は2つの開示ポジション間の変化を示すものです。これは銀行振込の独立的な証明ではなく、株主譲渡、資本減少、修正、または通貨変更が生じた場合には、そのまま適用することは安全ではありません。
2つの記録が同じ基準日について矛盾している場合、この例のような単純な推移では差異を解決できません。まず株主名、単位、通貨、および修正履歴を比較してください。より最近取得したページが、より最近提出された開示情報であるとは限りません。両方のソース参照を保持し、どちらのエントリが修正後の地位を反映しているか会社に確認してください。説明がつくまで、矛盾する金額は別々に報告してください。平均化したり、仕入先を強く見せるために大きい方を選んだり、単に一方のページを後にダウンロードしたという理由でその差異を新たな出資とラベル付けしたりしないでください。
仕入先が古い事業報告書のみを送付し、出資は今夏完了したと主張する場合、後の株主出資開示とその日付を請求してください。その開示情報が利用できない場合は、古い数値を黙って置き換えるのではなく、新しい金額を未検証として記録してください。報告年度をより広範に比較するには、事業報告書読解ガイドを引き続きご利用ください。
金額が欠落している場合
空白、ダッシュ、明示的なゼロ、アクセス不能なセクションは、それぞれ異なる発見事項です。ソースが実際に示している内容を記録してください。北京市の株主開示ガイダンスでは、株主がまだ出資していない場合にゼロを入力するよう企業に指示しています。これは、閲覧者が欠落しているすべてのフィールドをゼロに変換することを許可するものではありません。
まず、基本登録概要ではなく出資セクションを開いたかどうか、および選択した年度の事業報告書が存在するかどうかを確認してください。新設会社はまだ最初の事業報告サイクルに至っていない可能性があります。サードパーティのデータベースは、基礎となるソースには存在するフィールドを省略していることがあり、ブラウザまたは認証の不具合により、ソース自体がまったく読み込まれないこともあります。メモには実際のアクセス問題を明記してください。
仕入先が出資が年度末に変更されたと主張する場合、それを記録している後の公的開示はどれかを尋ねてください。無錫市の2026年年次報告書ガイダンスでは、報告年度の情報と、別の自己開示モジュールに記載されるべき後の株主および出資の変更を区別しています。これは古い報告書を自分で修正するのではなく、別の記録を確認すべき理由となります。
取引において数値が重要である場合は、特定の欠落部分(関与する株主、出資額、方法、日付)について、焦点を絞った説明または支援文書を請求してください。質問の内容によっては、会計記録、支払い証拠、または権限のあるチャネルを通じて提供される財産移転書類などが関係する可能性があります。公的開示はあくまで会社によって報告された情報です。これを独立的に監査されたものと表現せず、またアカウントのパスワードや会社の提出資格へのアクセスを要求しないでください。
日付付きの結果を保持する
完了した照会結果には、金額がどの会社、どの株主、どの情報源、およびどの日付を対象としているかを明記してください。架空の例における有用な注記は以下の通りです。「特定された有限責任会社の2026年6月の出資開示では、株主AおよびBにおける累積払込出資額がRMB 800,000と報告されています。2025年の年次報告書では、年末時点でRMB 600,000と報告されています。この差額は、前述の仮定の下で後から報告された出資を反映しており、独立した支払証拠は確認されていません。」
情報源への参照または許可されたキャプチャ画像、および取得日を添付してください。公開ページで完全な合計額が確立されていない場合は、表示されていた行を特定し、会社全体の金額は未解決のままとしてください。これにより、証拠が支持する範囲を超えて次の読者に確定的な答えを与えることなく、調査結果を再利用可能にします。
払込資本金は、今日利用可能な現金の残高を示すものではありません。また、現在の資産、仕入先からの与信、または製造能力を確立するものでもありません。払込資本金の定義はこれらの限界を説明しており、出資期限ガイドは出資期日が到来しているかどうかに対応しています。いずれの質問についても、空白欄を数字に変更することで回答すべきではありません。
照会を開始するには、会社の中国語名または統一社会信用コード(USCC)を検索し、法人を確認してください。その主体から利用可能な出資および年次報告書の情報源をたどり、確認できなかった情報も記録してください。正しく識別された会社と明確に日付が特定された金額は、検索結果からコピーされた日付不明の資本金数値よりも有用です。