
चीनी कंपनी की चुकता पूंजी की जाँच करें
शेयरधारक अंशदान रिकॉर्ड खोजें, राशियों और तिथियों को पढ़ें, और दोहरी गिनती से बचते हुए वार्षिक रिपोर्टों की बाद के खुलासों से तुलना करें।
चीनी कानूनी नाम या USCC से शुरू करें। अपनी प्रोफ़ाइल खोलने से पहले मिलान वाली कंपनी की पुष्टि करें।
चीनी कंपनी की चुकता पूंजी की जाँच करने के लिए, कंपनी को उसके चीनी पंजीकृत नाम या एकीकृत सामाजिक क्रेडिट कोड (USCC) द्वारा खोजें, फिर शेयरधारक अंशदान खुलासों और संबंधित वार्षिक रिपोर्ट देखें। 实缴出资额 फ़ील्ड को उसके शेयरधारक, मुद्रा, अंशदान विधि और तिथि के साथ पढ़ें। कंपनी प्रोफ़ाइल के शीर्ष पर दिया गया पंजीकृत पूंजी आंकड़ा एक अलग प्रश्न का उत्तर देता है।
अक्सर आंकड़ा मिलने के बाद की प्रक्रिया कठिन होती है। एक कंपनी वार्षिक रिपोर्ट में एक राशि दिखा सकती है और बाद के खुलासे में उससे अधिक राशि, बिना किसी प्रविष्टि के गलत होने के। यह मार्गदर्शिका उन रिकॉर्डों का अनुसरण एक काल्पनिक दो-शेयरधारक उदाहरण के माध्यम से करती है, ताकि आप असंगत आंकड़ों को जोड़ने के बजाय एक तिथि-निर्दिष्ट परिणाम प्राप्त कर सकें।
सही कंपनी रिकॉर्ड खोलें
आपूर्तिकर्ता के व्यवसाय लाइसेंस या अन्य कंपनी दस्तावेज़ से पूर्ण चीनी नाम और 18-अक्षरीय USCC के साथ शुरू करें। National Enterprise Credit Information Publicity System में उस पहचान की खोज करें और मिलान वाली कंपनी खोलें। यदि खोज में कई उम्मीदवार लौटते हैं, तो उनकी पूंजी आंकड़े पढ़ने से पहले कोड की तुलना करें। समान नाम, साझा पते और एक सामान्य विक्रेता दो रिकॉर्डों को परस्पर विनिमेय नहीं बनाते।
इकाई प्रकार भी जाँचें। नीचे दिया गया शेयरधारक-स्तरीय वॉकथ्रू मुख्य भूमि की सीमित देयता कंपनी से संबंधित है। एक शाखा की अपनी कंपनी शेयरधारकों की स्वतंत्र श्रृंखला नहीं होती है, और एक सूचीबद्ध समूह के समेकित लेखे केवल आपके खरीद आदेश पर मौजूद कानूनी इकाई का वर्णन नहीं करते हैं। आपूर्तिकर्ता कंपनी, उसके मूल कंपनी और उसकी सहायक कंपनियों को अलग रखें। यदि आपको पहले यह स्थापित करना है कि कंपनी का स्वामी कौन है, तो शेयरधारक खोज मार्गदर्शिका का उपयोग करें।
व्यवसाय लाइसेंस आपको कंपनी की पहचान करने में मदद करता है, लेकिन इसका पंजीकृत-पूंजी फ़ील्ड पूर्ण अंशदानों के लिए रसीद नहीं है। किसी भी राशि की नकल करने से पहले, अपने खोज का चीनी नाम, USCC और तिथि लिख लें। किसी तृतीय-पक्ष कंपनी प्रोफ़ाइल का उपयोग करते समय, फ़ील्ड के लिए दिखाए गए स्रोत दिनांक को भी बनाए रखें। हाल ही में प्राप्त प्रोफ़ाइल में भी पुरानी वार्षिक रिपोर्ट का आंकड़ा हो सकता है।
अंशदान खुलासे खोजें
कंपनी रिकॉर्ड के भीतर, उद्यम द्वारा स्वयं प्रकाशित जानकारी देखें। लेबल में 企业自行公示信息, 股东及出资信息 और 企业年报信息 शामिल हो सकते हैं। क्षेत्रीय स्क्रीन और पहुँच आवश्यकताएँ भिन्न होती हैं; यह मानने के बजाय कि कोई विशेष बटन हमेशा एक ही स्थान पर होता है, अनुभाग लेबलों का अनुसरण करें। आप उद्यम के फ़ाइलिंग खाते में प्रवेश नहीं कर रहे हैं, बल्कि सार्वजनिक जानकारी पढ़ रहे हैं।
दो स्रोतों का निरीक्षण करें। सबसे पहले, जहाँ उपलब्ध हो, अलग से प्रकाशित शेयरधारक अंशदान जानकारी खोलें। दूसरा, नवीनतम प्रासंगिक वार्षिक रिपोर्ट और इसके शेयरधारक या संस्थापक अंशदान अनुभाग खोलें। पंक्तियों को पढ़ने से पहले रिपोर्ट वर्ष दर्ज करें। “2025 वार्षिक रिपोर्ट” शीर्षक वाला पृष्ठ केवल इसलिए 2026 अंशदान विवरण नहीं बन जाता क्योंकि आपने इसे 2026 में खोला था।
इन स्रोतों की रिपोर्टिंग अनुसूचियाँ भिन्न होती हैं। Company Registration Administration Measures के अनुच्छेद 11 में संबंधित LLC शेयरधारक अंशदान राशियों, विधियों और तिथियों को जानकारी उत्पन्न होने के 20 कार्य दिनों के भीतर प्रकाशित करने की आवश्यकता होती है। वहीं, वार्षिक-रिपोर्ट प्रणाली पिछले वर्ष की रिपोर्ट करती है। Enterprise Information Disclosure Interim Regulation में वार्षिक रिपोर्ट सामग्री के बीच अंशदान जानकारी शामिल है।
केवल शेयरधारक नामों और सदस्यता राशियों को दिखाने वाला खोज परिणाम अभी तक चुकता उत्तर नहीं है। सारांश को पूर्ण मानने के बजाय अंशदान विवरण खोलें। यदि स्रोत एक निर्यात प्रदान करता है, तो इसके शीर्षकों की तुलना प्रदर्शित पृष्ठ से करें: एक निर्यात जो तिथियों या विधियों को छोड़ देता है, अपने कुल योग की व्याख्या करने के लिए आवश्यक संदर्भ खो सकता है। किसी भी कार्यशील अनुवाद के साथ-साथ मूल लेबल बनाए रखें।
प्रत्येक शेयरधारक की पंक्ति पढ़ें
चुकता कॉलम को स्पष्ट रूप से खोजें। 认缴出资额 सदस्यता प्रतिबद्धता है; 实缴出资额 वह राशि है जिसकी अंशदान के रूप में रिपोर्ट की गई है। निकटवर्ती कॉलम 实缴出资时间 या 实缴出资日期, और 实缴出资方式 दिखा सकते हैं। सदस्यता राशि के पास की तिथि भविष्य की प्रतिबद्धता की अंतिम तिथि हो सकती है, इसलिए इसे अपने चुकता नोट में स्थानांतरित न करें।
अंकों से पहले इकाई पढ़ें। 万元 में बताई गई फ़ील्ड दस हजार युआन की इकाइयों का उपयोग करती है: 40 का मान RMB 400,000 है, न कि RMB 40। मूल इकाई और मुद्रा को बनाए रखें, भले ही आपकी स्वयं की वर्कशीट उन्हें परिवर्तित कर दे। विभिन्न मुद्राओं में आंकड़ों को जोड़ें नहीं या कंपनी कुल योग को उन शेयरधारक पंक्तियों के साथ संयुक्त न करें जो पहले ही इसमें शामिल हैं।
अंशदान विधि भी महत्वपूर्ण है। धन, उपकरण और अन्य पात्र नकद-रहित संपत्ति एक समान नहीं हैं। Company Law के अनुच्छेद 48 और 49 मौद्रिक अंशदान और पात्र संपत्ति अंशदान के बीच अंतर करते हैं, जिसमें संबंधित भुगतान या हस्तांतरण आवश्यकताएँ शामिल हैं। एक रिपोर्ट की गई राशि को “जमा की गई नकदी” के रूप में पुनर्लिखित नहीं किया जाना चाहिए जब तक कि अंतर्निहित साक्ष्य यही स्थापित न करें।
केवल तभी कंपनी-व्यापी प्रकटित कुल राशि की गणना करें जब आपके पास सभी प्रासंगिक पंक्तियाँ सुसंगत आधार पर उपलब्ध हों। जाँच करें कि क्या अतिरिक्त पृष्ठ, विस्तार योग्य प्रविष्टियाँ या ऐतिहासिक शेयरधारकों की कोई अलग सूची मौजूद है। जब कोई शेयरधारक बदल जाता है, तो कुछ भी जोड़ने से पहले यह स्थापित करें कि चयनित तिथि के लिए कौन सी पंक्तियाँ लागू होती हैं। एक ही अंशदान हित उत्तराधिकारी रिकॉर्डों में विभिन्न धारकों के तहत दिखाई दे सकता है; हर ऐतिहासिक नाम की सूची वर्तमान अंशदान बही नहीं है।
यदि रिकॉर्ड अपूर्ण है, तो आप जिन राशियों की पहचान कर सकते हैं उन्हें आंशिक परिणाम के रूप में बनाए रखें। “दो दृश्यमान शेयरधारक पंक्तियों का कुल RMB 600,000 है” कथन “कंपनी की चुकता पूंजी RMB 600,000 है” की तुलना में संकीर्ण है। दूसरे कथन के लिए इस बात का प्रमाण आवश्यक है कि वे पंक्तियाँ बताई गई तिथि के लिए कंपनी को कवर करती हैं।
संचयी कुल योग नहीं, बल्कि तिथियों की तुलना करें
निम्नलिखित कंपनी और आंकड़े काल्पनिक हैं। यह मान लें कि तुलना की अवधि में एक लिमिटेड लायबिलिटी कंपनी (LLC) के दो ही शेयरधारक समान रहते हैं, हर रिकॉर्ड में RMB का उपयोग होता है और इस अवधि के दौरान कोई पूंजी कमी, शेयरधारक हस्तांतरण या फाइलिंग सुधार नहीं हुआ है। दिखाया गया प्रत्येक आंकड़ा बताई गई तिथि पर नामित शेयरधारक के लिए संचयी अंशदान राशि है।
| रिकॉर्ड और कट-ऑफ | शेयरधारक A | शेयरधारक B | प्रकटित कुल |
|---|---|---|---|
| 2024 वार्षिक रिपोर्ट: 31 दिसंबर 2024 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| 2025 वार्षिक रिपोर्ट: 31 दिसंबर 2025 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| बाद का अंशदान प्रकटीकरण: 30 जून 2026 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
बीजिंग के वार्षिक रिपोर्ट फाइलिंग निर्देश बताते हैं कि शेयरधारक अंशदान राशियाँ रिपोर्ट वर्ष के 31 दिसंबर तक संचयी होती हैं। वे प्रति शेयरधारक एक अंशदान प्रविष्टि का वर्णन करते हैं, न कि लेन-देन-वार बैंक इतिहास का। इसलिए, 2025 की रिपोर्ट में दी गई राशि में पिछले अंशदान शामिल हैं; यह 2025 के दौरान भुगतान की गई अतिरिक्त RMB 600,000 राशि नहीं है।
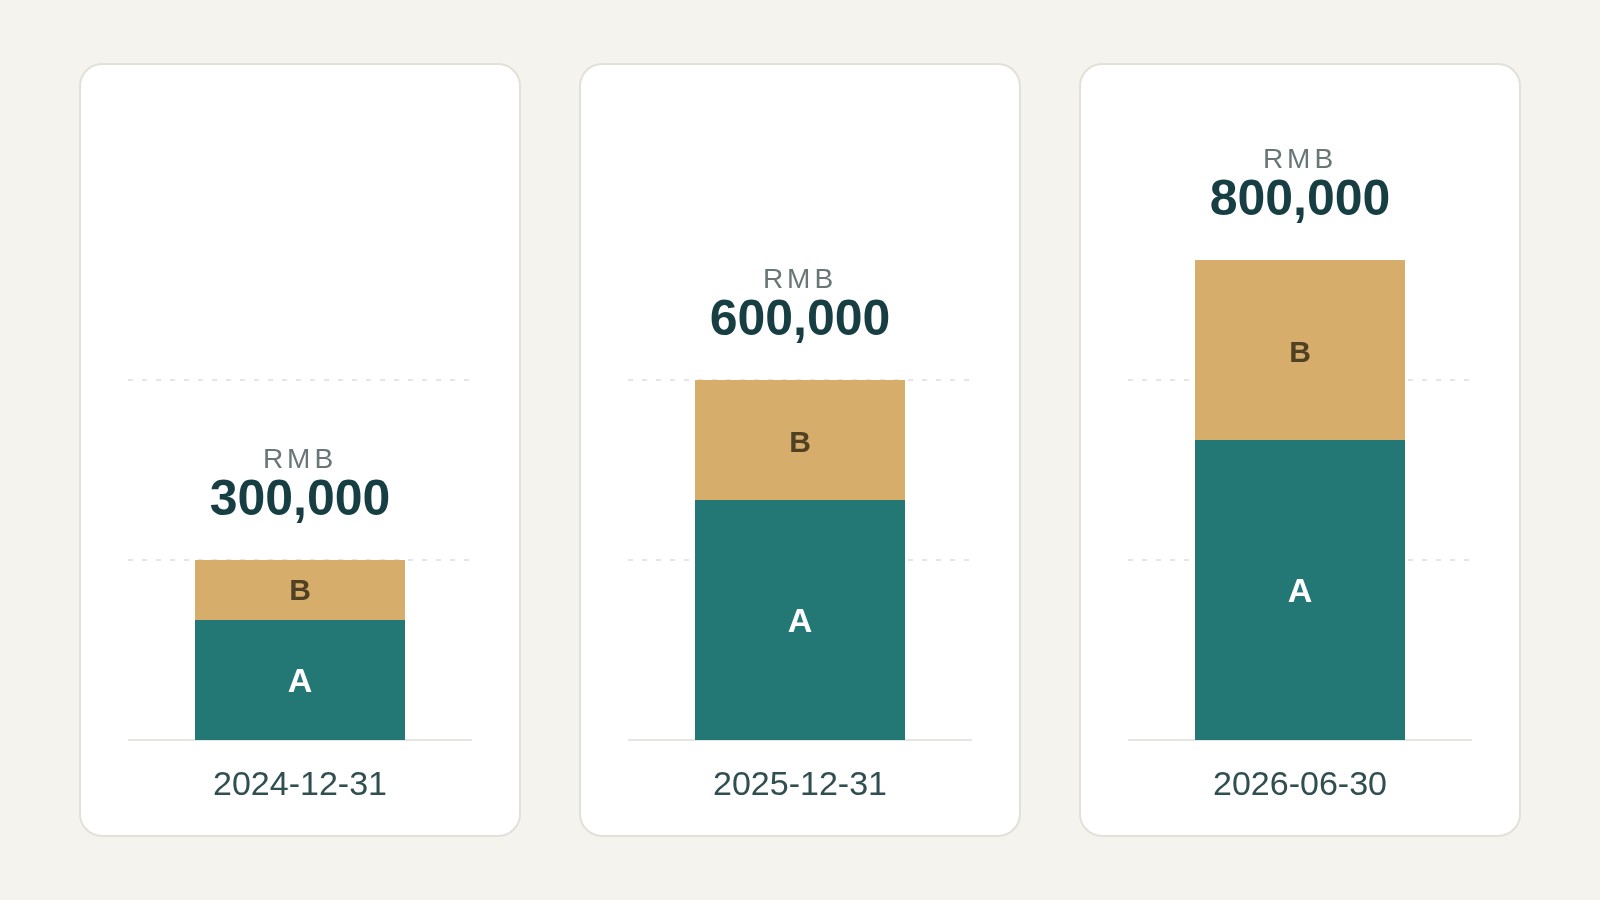
31 दिसंबर 2025 के प्रश्न के लिए, उदाहरण RMB 600,000 के प्रकटित कुल योग का समर्थन करता है। बाद के जून 2026 प्रकटीकरण के लिए, यह RMB 800,000 का समर्थन करता है। सभी तीन कुल योगों को जोड़ने से पिछले अंशदानों की गिनती दोबारा होगी। केवल अंतिम दो को जोड़ने से भी बाद के शेष में पहले से शामिल राशियों की पुनरावृत्ति होगी।
उदाहरण की धारणाओं के तहत, वर्ष-अंत 2025 से जून 2026 तक रिपोर्ट किया गया संचयी वृद्धि RMB 200,000 है। वह अंकगणित दो प्रकटित स्थितियों के बीच परिवर्तन है। यह बैंक हस्तांतरण का स्वतंत्र प्रमाण नहीं है, और यदि बीच में कोई शेयरधारक हस्तांतरण, पूंजी कमी, सुधार या मुद्रा परिवर्तन होता है, तो इसे अपरिवर्तित रूप से लागू करना सुरक्षित नहीं है।
यदि दो रिकॉर्ड एक ही कट-ऑफ तिथि के बारे में असहमत हैं, तो उदाहरण की सरल प्रगति अब अंतर को हल नहीं करती है। पहले शेयरधारक के नाम, इकाइयों, मुद्राओं और सुधार इतिहास की तुलना करें। हाल ही में प्राप्त किया गया पृष्ठ जरूरी नहीं कि हाल ही में फाइल किया गया प्रकटीकरण हो। दोनों स्रोत संदर्भों को बनाए रखें और कंपनी से पूछें कि कौन सी प्रविष्टि उनकी संशोधित स्थिति को दर्शाती है। जब तक यह स्पष्ट नहीं हो जाता, तब तक विवादित राशियों को अलग-अलग रिपोर्ट करें। उन्हें औसत न करें, आपूर्तिकर्ता को मजबूत दिखाने के लिए बड़ी राशि न चुनें, या केवल इसलिए अंतर को नया अंशदान न कहें क्योंकि एक पृष्ठ बाद में डाउनलोड किया गया था।
मान लीजिए कि एक आपूर्तिकर्ता केवल पुरानी वार्षिक रिपोर्ट भेजता है जबकि यह कहता है कि अंशदान इस गर्मी में पूरा हो गया था। बाद के शेयरधारक अंशदान प्रकटीकरण और उसकी तिथि के लिए कहें। यदि वह प्रकटीकरण उपलब्ध नहीं है, तो पुराने आंकड़े को चुपचाप बदलने के बजाय नई राशि को असत्यापित के रूप में रिकॉर्ड करें। रिपोर्टिंग वर्षों की व्यापक तुलना के लिए, वार्षिक रिपोर्ट पढ़ने के गाइड के साथ जारी रखें।
जब राशि अनुपलब्ध हो
एक खाली स्थान, डैश, स्पष्ट शून्य और एक दुर्गम अनुभाग अलग-अलग निष्कर्ष हैं। रिकॉर्ड करें कि स्रोत वास्तव में क्या दिखाता है। बीजिंग का शेयरधारक प्रकटीकरण मार्गदर्शन कंपनियों को निर्देश देता है कि जहाँ किसी शेयरधारक ने अभी तक अंशदान नहीं दिया है, वहाँ शून्य दर्ज करें। इसका तात्पर्य यह नहीं है कि पाठक हर अनुपलब्ध फ़ील्ड को शून्य में बदल दे।
सबसे पहले जाँच करें कि क्या आपने बुनियादी पंजीकरण सारांश के बजाय अंशदान अनुभाग खोला है, और क्या आपके द्वारा चुने गए वर्ष के लिए वार्षिक रिपोर्ट मौजूद है। नव स्थापित कंपनी का पहला वार्षिक रिपोर्ट चक्र अभी शुरू नहीं हुआ हो सकता है। कोई तीसरे पक्ष का डेटाबेस किसी ऐसे फ़ील्ड को छोड़ सकता है जो अंतर्निहित स्रोत में दिखाई देता है, जबकि ब्राउज़र या सत्यापन विफलता स्रोत को लोड होने से पूरी तरह रोक सकती है। अपने नोट में वास्तविक पहुँच समस्या का नाम दें।
यदि कोई आपूर्तिकर्ता कहता है कि वर्ष-अंत के बाद अंशदान बदल गया है, तो पूछें कि किस बाद के सार्वजनिक प्रकटीकरण रिकॉर्ड में इसे दर्ज किया गया है। वूशी का 2026 वार्षिक रिपोर्ट मार्गदर्शन रिपोर्ट-वर्ष की जानकारी को बाद के शेयरधारक और अंशदान परिवर्तनों से अलग करता है, जो अलग स्व-प्रकटीकरण मॉड्यूल में होते हैं। यह किसी अन्य रिकॉर्ड की जाँच करने का कारण है, न कि स्वयं किसी पुरानी रिपोर्ट को संशोधित करने का।
जहाँ राशि लेन-देन के लिए महत्वपूर्ण है, विशिष्ट अंतराल के लिए केंद्रित स्पष्टीकरण या समर्थक दस्तावेज़ का अनुरोध करें: संबंधित शेयरधारक, अंशदान राशि, विधि और तिथि। प्रश्न के आधार पर, इसमें अधिकृत चैनल के माध्यम से प्रदान किए गए लेखा रिकॉर्ड, भुगतान प्रमाण या संपत्ति हस्तांतरण दस्तावेज़ शामिल हो सकते हैं। सार्वजनिक प्रकटीकरण केवल कंपनी-रिपोर्टेड जानकारी है। इसे स्वतंत्र रूप से ऑडिट किए गए के रूप में वर्णित न करें, और न ही खाता पासवर्ड या कंपनी की फाइलिंग क्रेडेंशियल्स तक पहुँच का अनुरोध करें।
दिनांकित परिणाम बनाए रखें
आपके पूर्ण खोज परिणाम में यह स्पष्ट होना चाहिए कि राशि किस कंपनी, किन शेयरधारकों, किस स्रोत और किस तारीख को कवर करती है। काल्पनिक उदाहरण के लिए, एक उपयोगी नोट यह है: “चिह्नित LLC के लिए जून 2026 के अंशदान प्रकटीकरण में शेयरधारक A और B के बीच कुल चुकता पूंजी RMB 800,000 दर्ज की गई है। 2025 की वार्षिक रिपोर्ट में वर्ष के अंत में RMB 600,000 दर्ज किया गया है। यह अंतर बताए गए मान्यताओं के तहत बाद में रिपोर्ट किए गए अंशदानों को दर्शाता है; स्वतंत्र भुगतान साक्ष्य की समीक्षा नहीं की गई थी。”
स्रोत संदर्भ या अनुमत कैप्चर और अपनी पुनःप्राप्ति तिथि संलग्न करें। यदि सार्वजनिक पृष्ठ एक पूर्ण कुल योग स्थापित नहीं करता है, तो बताएं कि कौन सी पंक्तियाँ दृश्यमान थीं और कंपनी-व्यापी राशि को अनसुलझा छोड़ दें। इससे निष्कर्ष पुन: प्रयोग योग्य बनता है, बिना अगले पाठक को साक्ष्यों द्वारा समर्थित से अधिक निश्चित उत्तर दिए।
चुकता पूंजी यह नहीं दर्शाती कि आज कितनी नकदी उपलब्ध शेष है। यह वर्तमान परिसंपत्तियों, आपूर्तिकर्ता ऋण या विनिर्माण क्षमता को भी स्थापित नहीं करती है। चुकता पूंजी की परिभाषा उन सीमाओं की व्याख्या करती है; पूंजी समयसीमा मार्गदर्शिका यह संबोधित करती है कि क्या अंशदान की तारीख देय है। किसी खाली फ़ील्ड को संख्या में बदलकर इनमें से किसी प्रश्न का उत्तर नहीं दिया जाना चाहिए।
खोज शुरू करने के लिए, कंपनी के चीनी नाम या USCC की खोज करें और कानूनी इकाई की पुष्टि करें। उस पहचान से उपलब्ध अंशदान और वार्षिक रिपोर्ट स्रोतों का अनुसरण करें, कवरेज में किसी भी अंतराल को बनाए रखते हुए। सही ढंग से चिह्नित कंपनी और स्पष्ट रूप से दिनांकित राशि, खोज परिणाम से कॉपी की गई बिना तारीख वाली पूंजी आंकड़े से अधिक उपयोगी होती है।