
Eingezahltes Kapital eines chinesischen Unternehmens prüfen
Prüfen Sie die Einlagen der Gesellschafter und vergleichen Sie Beträge und Stichtage in Jahresberichten und späteren Veröffentlichungen, ohne Beträge doppelt zu zählen.
Suchen Sie nach dem chinesischen Firmennamen oder USCC und gleichen Sie das Unternehmen mit Ihrem Lieferanten ab.
Um das eingezahlte Kapital eines chinesischen Unternehmens zu prüfen, suchen Sie das Unternehmen anhand seines chinesischen registrierten Namens oder des Einheitlichen Sozialkreditcodes (USCC) und suchen Sie dann nach Offenlegungen der Gesellschaftereinlagen sowie dem relevanten Jahresbericht. Lesen Sie das Feld 实缴出资额 zusammen mit dem zugehörigen Gesellschafter, der Währung, der Einlageform und dem Datum. Die Zahl für das Stammkapital am oberen Rand eines Unternehmensprofils beantwortet eine andere Frage.
Die Schwierigkeit beginnt oft erst, nachdem eine Zahl gefunden wurde. Ein Unternehmen kann in einem Jahresbericht einen Betrag und in einer späteren Offenlegung einen höheren Betrag ausweisen, ohne dass einer der beiden Einträge falsch ist. Dieser Leitfaden verfolgt diese Datensätze anhand eines fiktiven Beispiels mit zwei Gesellschaftern, damit Sie ein datiertes Ergebnis erzielen, anstatt inkompatible Zahlen einfach zu addieren.
Das richtige Unternehmen finden
Beginnen Sie mit dem vollständigen chinesischen Namen und dem 18-stelligen USCC aus der Gewerbeerlaubnis des Lieferanten oder einem anderen Unternehmensdokument. Suchen Sie im Nationalen System zur öffentlichen Darstellung von Unternehmenskreditinformationen nach dieser Identität und öffnen Sie das übereinstimmende Unternehmen. Wenn die Suche mehrere Kandidaten liefert, vergleichen Sie den Code, bevor Sie deren Kapitalzahlen lesen. Ähnliche Namen, gemeinsame Adressen und ein gemeinsamer Vertriebsmitarbeiter machen zwei Datensätze nicht austauschbar.
Prüfen Sie auch die Rechtsform. Die nachfolgende schrittweise Anleitung auf Gesellschafterebene betrifft eine Gesellschaft mit beschränkter Haftung auf dem chinesischen Festland. Eine Zweigniederlassung hat keine eigenen Gesellschafter, und die konsolidierten Abschlüsse einer börsennotierten Gruppe beschreiben nicht nur die juristische Person auf Ihrer Bestellung. Halten Sie das Lieferunternehmen, seine Muttergesellschaft und seine Tochtergesellschaften getrennt. Nutzen Sie den Leitfaden zur Gesellschafterrecherche, falls Sie zunächst klären müssen, wem das Unternehmen gehört.
Die Gewerbeerlaubnis hilft Ihnen bei der Identifizierung des Unternehmens, aber das Feld für das Stammkapital ist kein Beleg für geleistete Einlagen. Notieren Sie sich vor dem Übernehmen eines Betrags den chinesischen Namen, den USCC und das Datum Ihrer Recherche. Bei Verwendung eines Unternehmensprofils von Drittanbietern behalten Sie auch das für das Feld angezeigte Quelldatum bei. Ein kürzlich abgerufenes Profil kann dennoch eine ältere Jahresberichtszahl enthalten.
Veröffentlichungen zu Einlagen
Suchen Sie innerhalb des Unternehmensdatensatzes nach Informationen, die vom Unternehmen selbst veröffentlicht wurden. Bezeichnungen können 企业自行公示信息, 股东及出资信息 und 企业年报信息 umfassen. Regionale Bildschirmdarstellungen und Zugangsanforderungen variieren; orientieren Sie sich an den Abschnittsbezeichnungen, statt anzunehmen, dass eine bestimmte Schaltfläche immer an derselben Stelle steht. Sie lesen öffentliche Informationen und melden sich nicht im Einreichungskonto des Unternehmens an.
Prüfen Sie zwei Quellen. Öffnen Sie zuerst die separat offengelegten Informationen zu Gesellschaftereinlagen, sofern verfügbar. Öffnen Sie zweitens den neuesten relevanten Jahresbericht und dessen Abschnitt zu Gesellschafter- oder Gründereinlagen. Notieren Sie das Berichtsjahr, bevor Sie die Zeilen lesen. Eine Seite mit der Überschrift „Jahresbericht 2025“ wird nicht allein dadurch zur Angabe zu den Einlagen für 2026, dass Sie sie im Jahr 2026 geöffnet haben.
Diese Quellen unterliegen unterschiedlichen Berichtsfristen. Artikel 11 der Durchführungsbestimmungen für die Registrierung und Verwaltung von Unternehmen verpflichtet zur Veröffentlichung relevanter Beträge, Arten und Daten der Gesellschaftereinlagen von GmbHs innerhalb von 20 Arbeitstagen nach Entstehen der Information. Das Jahresberichtssystem berichtet hingegen über das vorangegangene Jahr. Die Vorläufigen Vorschriften zur Offenlegung von Unternehmensinformationen führen Angaben zu den Einlagen als Bestandteil der Jahresberichte auf.
Ein Suchergebnis, das nur Gesellschafternamen und gezeichnete Beträge zeigt, ist noch nicht die Antwort auf das eingezahlte Kapital. Öffnen Sie die Einlagendetails, statt die Zusammenfassung als vollständig zu betrachten. Wenn die Quelle einen Export anbietet, vergleichen Sie die Spaltenüberschriften mit der angezeigten Seite: Ein Export, der Daten oder Einlageformen auslässt, kann den für die Interpretation der Summe nötigen Kontext verlieren. Bewahren Sie die Originalbezeichnungen neben jeder Arbeitsübersetzung auf.
Angaben je Gesellschafter
Lokalisieren Sie explizit die Spalte für geleistete Einlagen. 认缴出资额 ist die zugesagte Einlage; 实缴出资额 ist der als eingezahlt gemeldete Betrag. Benachbarte Spalten können 实缴出资时间 oder 实缴出资日期 sowie 实缴出资方式 anzeigen. Ein Datum neben dem gezeichneten Betrag kann eine zukünftige Frist für die Erfüllung der Verpflichtung sein; übernehmen Sie es daher nicht in Ihre Notiz zum eingezahlten Kapital.
Lesen Sie die Einheit vor den Ziffern. Ein Feld, das in 万元 angegeben ist, verwendet Einheiten von zehntausend Yuan: Ein Wert von 40 bedeutet RMB 400,000, nicht RMB 40. Behalten Sie die ursprüngliche Einheit und Währung bei, auch wenn Ihr eigenes Arbeitsblatt diese umrechnet. Addieren Sie keine Beträge in verschiedenen Währungen und kombinieren Sie keine Unternehmenssumme mit den bereits darin enthaltenen Gesellschafterzeilen.
Auch die Einlageform ist wichtig. Geld, Ausrüstung und andere qualifizierte nicht-monetäre Vermögenswerte sind nicht dasselbe. Artikel 48 und 49 des Gesellschaftsgesetzes unterscheiden zwischen Geldeinlagen und zulässigen Sacheinlagen, einschließlich der einschlägigen Zahlungs- oder Übertragungserfordernisse. Ein gemeldeter Betrag sollte nicht als „bareinzahltes Geld“ umformuliert werden, es sei denn, dies wird durch die zugrunde liegenden Nachweise belegt.
Berechnen Sie einen unternehmensweiten ausgewiesenen Gesamtbetrag nur dann, wenn Sie alle relevanten Zeilen auf konsistenter Grundlage vorliegen haben. Prüfen Sie, ob es zusätzliche Seiten, erweiterbare Einträge oder eine separate Liste historischer Gesellschafter gibt. Wenn sich ein Gesellschafter geändert hat, stellen Sie vor der Addition fest, welche Zeilen zum gewählten Stichtag gehören. Derselbe eingezahlte Anteil kann in aufeinanderfolgenden Datensätzen unter verschiedenen Inhabern erscheinen; eine Liste aller historischen Namen ist kein aktuelles Kontobuch der Einlagen.
Wenn der Datensatz unvollständig ist, behalten Sie die Beträge, die Sie identifizieren können, als Teilergebnis bei. „Zwei sichtbare Gesellschafterzeilen summieren sich auf RMB 600,000“ ist eine engere Aussage als „das eingezahlte Kapital des Unternehmens beträgt RMB 600,000“. Letzteres erfordert den Nachweis, dass diese Zeilen das Unternehmen für den angegebenen Stichtag vollständig abdecken.
Stichtage und kumulierte Beträge
Das folgende Unternehmen und die genannten Zahlen sind fiktiv. Gehen Sie davon aus, dass eine GmbH während des gesamten Vergleichszeitraums dieselben zwei Gesellschafter hat, in jedem Datensatz RMB verwendet und keine Kapitalherabsetzung, Gesellschafterübertragung oder Berichtigung der Einreichung stattfindet. Jeder angegebene Betrag ist eine kumulierte Einlagezahl für den genannten Gesellschafter zum angegebenen Stichtag.
| Datensatz und Stichtag | Gesellschafter A | Gesellschafter B | Ausgewiesener Gesamtbetrag |
|---|---|---|---|
| Jahresbericht 2024: 31. Dezember 2024 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| Jahresbericht 2025: 31. Dezember 2025 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Spätere Offenlegung der Einlagen: 30. Juni 2026 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
Die Anweisungen zur Einreichung des Jahresberichts in Peking erläutern, dass die Einlagensummen der Gesellschafter bis zum 31. Dezember des Berichtsjahres kumuliert werden. Sie beschreiben auch einen Eintrag pro Gesellschafter anstelle einer transaktionsweisen Bankhistorie. Der Betrag im Bericht 2025 umfasst daher frühere Einlagen; es handelt sich nicht um zusätzliche RMB 600,000, die im Jahr 2025 gezahlt wurden.
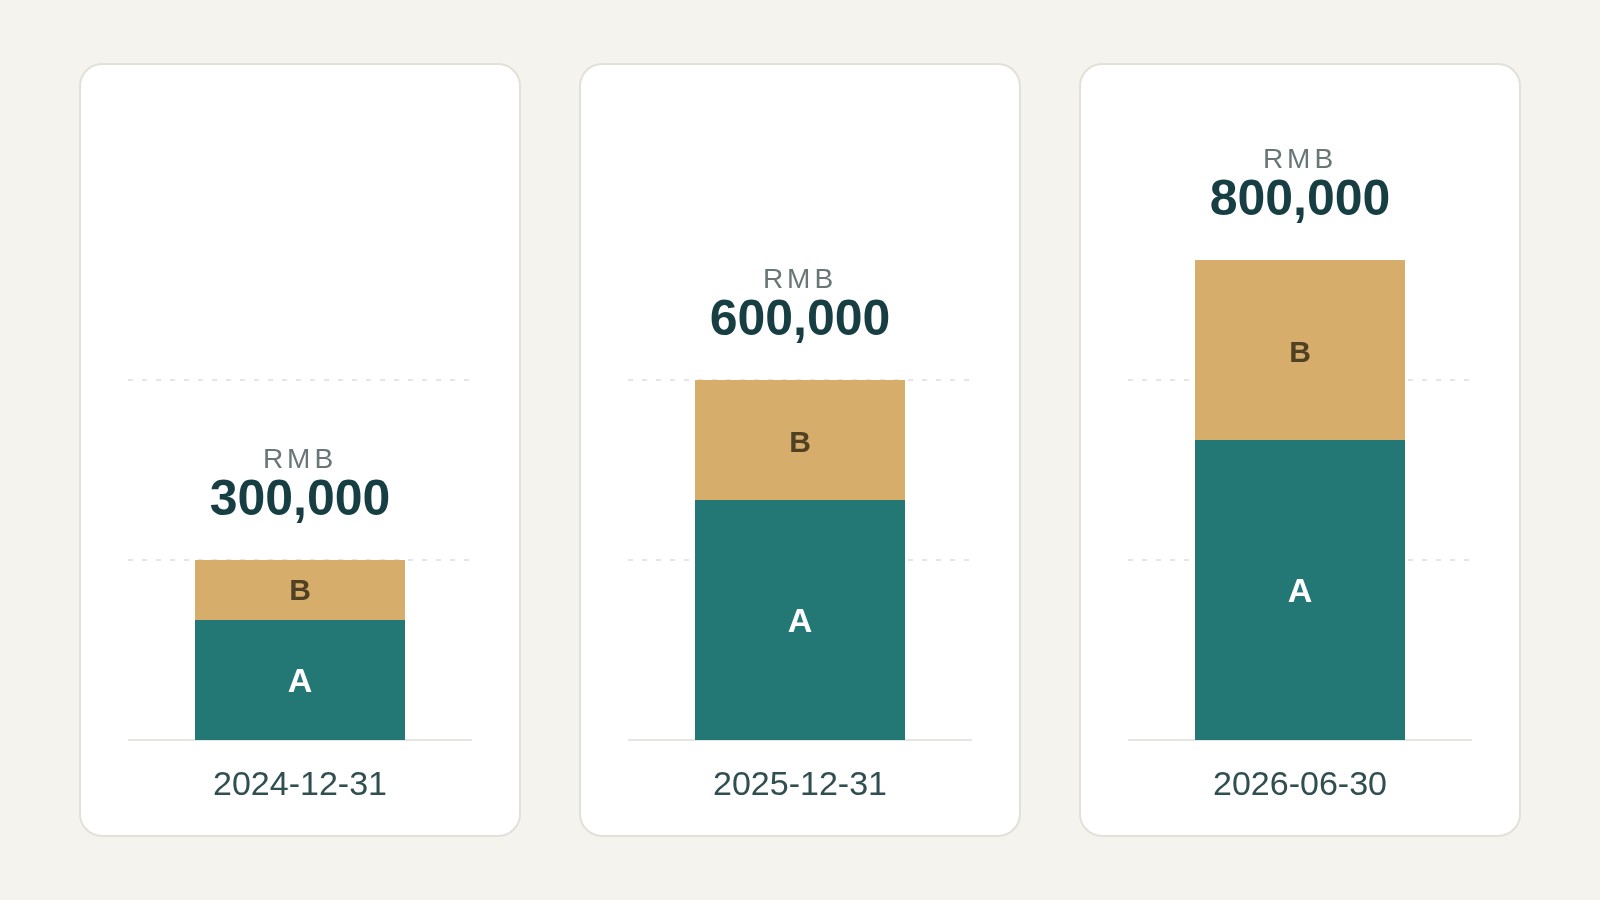
Für eine Frage zum 31. Dezember 2025 stützt das Beispiel einen ausgewiesenen Gesamtbetrag von RMB 600,000. Für die spätere Offenlegung im Juni 2026 stützt es RMB 800,000. Die Addition aller drei Summen würde frühere Einlagen doppelt zählen. Selbst die Addition nur der letzten beiden würde die bereits im späteren Saldo enthaltenen Beträge wiederholen.
Unter den Annahmen des Beispiels beträgt der berichtete kumulative Anstieg vom Jahresende 2025 bis Juni 2026 RMB 200,000. Diese Rechnung ist eine Veränderung zwischen zwei ausgewiesenen Positionen. Sie ist kein unabhängiger Nachweis einer Banküberweisung, und es ist nicht sicher, sie unverändert anzuwenden, wenn eine Gesellschafterübertragung, Kapitalherabsetzung, Berichtigung oder Währungsänderung dazwischenliegt.
Wenn zwei Datensätze hinsichtlich desselben Stichtags widersprüchlich sind, löst der einfache Fortschritt des Beispiels die Differenz nicht mehr auf. Vergleichen Sie zunächst die Gesellschafternamen, Einheiten, Währungen und die Historie der Berichtigungen. Eine kürzlich abgerufene Seite ist nicht notwendigerweise eine kürzlich eingereichte Offenlegung. Bewahren Sie beide Quellenverweise auf und fragen Sie das Unternehmen, welcher Eintrag seine berichtigte Position widerspiegelt. Bis dies geklärt ist, berichten Sie die widersprüchlichen Beträge separat. Mitteln Sie sie nicht, wählen Sie den größeren Betrag, um den Lieferanten stärker erscheinen zu lassen, oder bezeichnen Sie die Differenz als neue Einlage, nur weil eine Seite später heruntergeladen wurde.
Angenommen, ein Lieferant sendet nur den älteren Jahresbericht, während er angibt, dass eine Einlage in diesem Sommer abgeschlossen wurde. Fordern Sie die spätere Offenlegung der Gesellschaftereinlagen und deren Datum an. Wenn diese Offenlegung nicht verfügbar ist, erfassen Sie den neueren Betrag als nicht verifiziert, anstatt die ältere Zahl stillschweigend zu ersetzen. Für einen breiteren Vergleich von Berichtsjahren fahren Sie mit dem Leitfaden zur Lektüre des Jahresberichts fort.
Fehlende Beträge
Ein leeres Feld, ein Strich, eine explizite Null und ein nicht zugänglicher Abschnitt sind unterschiedliche Befunde. Erfassen Sie, was die Quelle tatsächlich zeigt. Die Leitlinien zur Offenlegung durch Gesellschafter in Peking weisen Unternehmen an, Null einzutragen, wenn ein Gesellschafter noch keine Einlage geleistet hat. Das berechtigt einen Leser nicht, jedes fehlende Feld in Null umzuwandeln.
Prüfen Sie zunächst, ob Sie den Abschnitt für Einlagen und nicht eine grundlegende Registrierungszusammenfassung geöffnet haben und ob für das von Ihnen gewählte Jahr ein Jahresbericht existiert. Ein neu gegründetes Unternehmen hat möglicherweise seinen ersten Jahresberichtszyklus noch nicht erreicht. Eine Drittanbieter-Datenbank kann ein Feld auslassen, das in der zugrunde liegenden Quelle erscheint, während ein Browser- oder Verifizierungsfehler verhindern kann, dass die Quelle überhaupt geladen wird. Benennen Sie das tatsächliche Zugriffsproblem in Ihrer Notiz.
Wenn ein Lieferant angibt, dass sich die Einlage nach dem Jahresende geändert hat, fragen Sie, welche spätere öffentliche Offenlegung dies dokumentiert. Die Leitlinie zum Jahresbericht 2026 in Wuxi unterscheidet Informationen des Berichtsjahres von späteren Änderungen bei Gesellschaftern und Einlagen, die in das separate Modul zur Selbstoffenlegung gehören. Dies ist ein Grund, einen anderen Datensatz zu prüfen, nicht jedoch, einen alten Bericht selbst zu ändern.
Wenn die Zahl für die Transaktion von Bedeutung ist, fordern Sie eine gezielte Erklärung oder ein unterstützendes Dokument für die spezifische Lücke an: den beteiligten Gesellschafter, den Einlagebetrag, die Methode und das Datum. Je nach Fragestellung kann dies Buchhaltungsunterlagen, Zahlungsnachweise oder Dokumente zur Eigentumsübertragung umfassen, die über einen autorisierten Kanal bereitgestellt werden. Eine öffentliche Offenlegung allein ist unternehmensberichtete Information. Beschreiben Sie sie nicht als unabhängig geprüft und fordern Sie keine Kontopasswörter oder Zugang zu den Einreichungsdaten des Unternehmens an.
Ergebnis mit Stichtag
Ihre fertige Recherche sollte angeben, welches Unternehmen, welche Gesellschafter, welche Quelle und welches Datum der Betrag abdeckt. Für das fiktive Beispiel ist ein hilfreicher Hinweis: „Die Offenlegung der Einlagen für Juni 2026 der identifizierten GmbH berichtet kumulierte geleistete Einlagen von RMB 800,000 über die Gesellschafter A und B. Der Jahresbericht 2025 weist zum Jahresende RMB 600,000 aus. Die Differenz spiegelt später gemeldete Einlagen unter den genannten Annahmen wider; unabhängige Zahlungsnachweise wurden nicht geprüft.“
Fügen Sie die Quellenreferenz oder die zulässige Erfassung sowie Ihr Abrufdatum bei. Wenn die öffentliche Seite keine vollständige Summe nachweist, geben Sie an, welche Zeilen sichtbar waren, und lassen Sie den unternehmensweiten Betrag offen. Dies macht das Ergebnis wiederverwendbar, ohne dem nächsten Leser eine sicherere Antwort zu geben, als die Beweislage unterstützt.
Das Eingezahlte Kapital zeigt nicht, wie viel Bargeld heute noch verfügbar ist. Es begründet auch keine aktuellen Vermögenswerte, Lieferantenkredite oder Produktionskapazitäten. Die Definition des eingezahlten Kapitals erläutert diese Grenzen; der Leitfaden zur Kapitalfrist geht darauf ein, ob ein Einlagetermin fällig ist. Keine dieser Fragen sollte dadurch beantwortet werden, dass ein leeres Feld in eine Zahl umgewandelt wird.
Um die Recherche zu beginnen, suchen Sie den chinesischen Namen oder die USCC des Unternehmens und bestätigen Sie die juristische Person. Folgen Sie den verfügbaren Quellen für Einlagen und Jahresberichte, die sich aus dieser Identität ergeben, und behalten Sie etwaige Lücken in der Abdeckung bei. Ein korrekt identifiziertes Unternehmen und ein klar datierter Betrag sind nützlicher als eine undatierte Kapitalzahl, die aus einem Suchergebnis kopiert wurde.