
Проверка оплаченного капитала китайской компании
Найдите записи о вкладах акционеров, изучите суммы и даты, а также сопоставьте годовые отчеты с последующими раскрытиями информации, избегая двойного счета.
Введите официальное название на китайском языке или USCC и выберите компанию, соответствующую вашему контрагенту.
Чтобы проверить оплаченный капитал китайской компании, найдите компанию по её официальному китайскому названию или Единому коду социального кредита (USCC), затем найдите раскрытия информации о вкладах акционеров и соответствующий годовой отчет. Изучите поле 实缴出资额, указав акционера, валюту, способ внесения вклада и дату. Цифра зарегистрированного капитала в верхней части профиля компании отвечает на другой вопрос.
Сложности часто возникают после того, как вы нашли число. Компания может указать одну сумму в годовом отчете и более высокую сумму в последующем раскрытии информации, при этом ни одна из записей не будет ошибочной. В этом руководстве мы проследим такие записи на примере вымышленной компании с двумя акционерами, чтобы вы могли получить результат с привязкой к дате, а не складывали несовместимые фигуры.
Откройте правильную запись о компании
Начните с полного китайского названия и 18-значного USCC из бизнес-лицензии поставщика или другого документа компании. В Национальной системе публичной информации о кредитоспособности предприятий выполните поиск по этому идентификатору и откройте соответствующую компанию. Если поиск возвращает несколько кандидатов, сравните коды перед изучением их показателей капитала. Похожие названия, общие адреса и один и тот же менеджер по продажам не делают две записи взаимозаменяемыми.
Также проверьте тип юридического лица. Приведенное ниже пошаговое руководство на уровне акционеров касается общества с ограниченной ответственностью материкового Китая. Филиал не имеет собственного набора акционеров компании, а консолидированная отчетность листинговой группы описывает не только юридическое лицо, указанное в вашем заказе на покупку. Разделяйте компанию-поставщика, её материнскую структуру и дочерние предприятия. Используйте руководство по поиску акционеров, если вам сначала нужно установить, кто владеет компанией.
Бизнес-лицензия помогает идентифицировать компанию, но поле зарегистрированного капитала в ней не является подтверждением завершенных взносов. Прежде чем копировать любую сумму, запишите китайское название, USCC и дату вашего поиска. При использовании профиля компании из стороннего источника также сохраняйте дату источника, указанную для этого поля. Недавно полученный профиль все еще может содержать устаревшие данные из годового отчета.
Найдите раскрытия информации о вкладах
Внутри записи о компании ищите информацию, опубликованную самим предприятием. Метки могут включать 企业自行公示信息, 股东及出资信息 и 企业年报信息. Региональные интерфейсы и требования к доступу различаются; ориентируйтесь на метки разделов, а не предполагайте, что определенная кнопка всегда находится в одном и том же месте. Вы читаете общедоступную информацию, а не входите в учетную запись подачи отчетности предприятия.
Изучите два источника. Во-первых, откройте отдельно раскрытую информацию о вкладах акционеров, если она доступна. Во-вторых, откройте последний соответствующий годовой отчет и его раздел о вкладах акционеров или учредителей. Запишите год отчета перед чтением строк. Страница с заголовком «Годовой отчет за 2025 год» не становится отчетом о взносах за 2026 год просто потому, что вы открыли её в 2026 году.
Эти источники имеют разные графики отчетности. Статья 11 Мер по реализации управления регистрацией компаний требует публиковать соответствующие суммы, способы и даты внесения вкладов акционерами ООО в течение 20 рабочих дней после возникновения такой информации. Между тем система годовых отчетов отражает данные за предыдущий год. Временные положения о раскрытии корпоративной информации включают информацию о вкладах в состав содержимого годовых отчетов.
Результат поиска, показывающий только имена акционеров и заявленные к внесению суммы, еще не является ответом об оплаченном капитале. Откройте детали вкладов, а не считайте сводку полной. Если источник предлагает экспорт данных, сравните его заголовки с отображаемой страницей: экспорт, в котором отсутствуют даты или способы, может потерять контекст, необходимый для интерпретации итоговой суммы. Сохраняйте оригинальные метки рядом с любым рабочим переводом.
Изучите строку каждого акционера
Найдите столбец оплаченного капитала явно. 认缴出资额 — это обязательство по внесению вклада; 实缴出资额 — это сумма, заявленная как внесенная. В соседних столбцах могут быть указаны 实缴出资时间 или 实缴出资日期, а также 实缴出资方式. Дата рядом с суммой заявленного вклада может быть сроком будущего обязательства, поэтому не переносите её в свои заметки об оплаченном капитале.
Обратите внимание на единицу измерения перед цифрами. Поле, указанное в 万元, использует единицы измерения в десять тысяч юаней: значение 40 означает RMB 400,000, а не RMB 40. Сохраняйте исходную единицу измерения и валюту, даже если ваша собственная таблица их конвертирует. Не складывайте суммы в разных валютах и не объединяйте итоговую сумму компании со строками акционеров, которые уже включены в неё.
Способ внесения вклада также имеет значение. Деньги, оборудование и другое подходящее неденежное имущество — это не одно и то же. Статьи 48 и 49 Закона о компаниях разграничивают денежные вклады и вклады подходящим имуществом, включая соответствующие требования к оплате или передаче. Заявленную сумму не следует переписывать как «внесенные наличные», если только это не подтверждается лежащими в основе доказательствами.
Рассчитывайте общую раскрытую сумму по компании только при наличии всех соответствующих строк, подготовленных на единообразной основе. Проверьте, нет ли дополнительных страниц, раскрывающихся записей или отдельного списка исторических акционеров. Если состав акционеров изменился, определите, какие строки относятся к выбранной дате, прежде чем суммировать данные. Один и тот же вклад может фигурировать под разными владельцами в последовательных записях; перечень всех исторических наименований не является текущим реестром вкладов.
Если запись неполная, сохраните суммы, которые можно идентифицировать, как частичный результат. Фраза «две видимые строки акционеров в сумме составляют RMB 600,000» является более узким утверждением, чем «оплаченный капитал компании составляет RMB 600,000». Второе утверждение требует доказательств того, что эти строки охватывают всю компанию на указанную дату.
Сравнивайте даты, а не накопительные итоги
Ниже приведены вымышленные данные о компании и цифрах. Предположим, что общество с ограниченной ответственностью имеет одних и тех же двух акционеров на протяжении всего периода сравнения, использует валюту RMB во всех записях и не осуществляло уменьшения уставного капитала, передачи долей акционерами или исправлений в поданных документах в течение этого периода. Каждая указанная сумма представляет собой накопительный показатель вклада названного акционера на указанную дату.
| Запись и дата отсечения | Акционер A | Акционер B | Раскрытый итог |
|---|---|---|---|
| Годовой отчет за 2024 год: 31 декабря 2024 года | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| Годовой отчет за 2025 год: 31 декабря 2025 года | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Последующее раскрытие сведений о вкладе: 30 июня 2026 года | RMB 500,000 | RMB 300,000 | RMB 800,000 |
Инструкции Пекина по подаче годовых отчетов разъясняют, что суммы вкладов акционеров являются накопительными по состоянию на 31 декабря отчетного года. В них также указано, что на каждого акционера приходится одна запись о вкладе, а не полная банковская история транзакций. Таким образом, сумма в отчете за 2025 год включает более ранние вклады; это не дополнительные RMB 600,000, уплаченные в течение 2025 года.
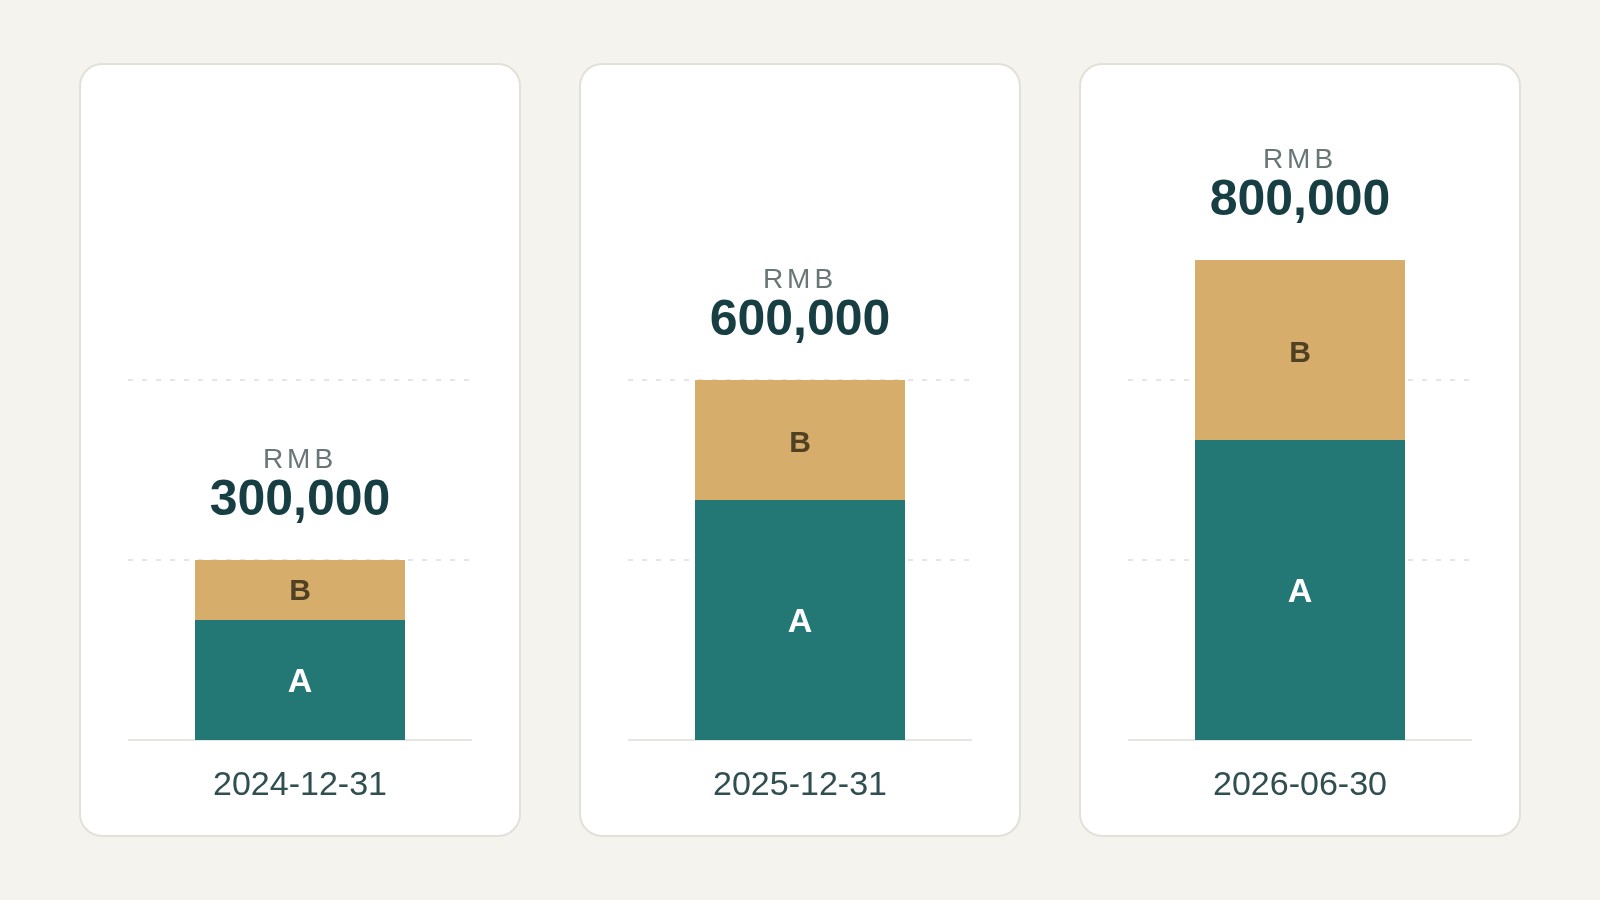
Для вопроса по состоянию на 31 декабря 2025 года пример подтверждает раскрытый итог в размере RMB 600,000. Для последующего раскрытия за июнь 2026 года он подтверждает сумму RMB 800,000. Сложение всех трех итогов привело бы к повторному счету более ранних вкладов. Даже сложение только двух последних значений продублировало бы суммы, уже включенные в более поздний баланс.
Согласно допущениям примера, заявленное накопительное увеличение с конца 2025 года по июнь 2026 года составляет RMB 200,000. Этот арифметический расчет отражает изменение между двумя раскрытыми позициями. Он не является независимым доказательством банковского перевода, и его небезопасно применять без изменений, если имели место передача доли акционера, уменьшение капитала, исправление данных или изменение валюты.
Если две записи противоречат друг другу относительно одной и той же даты отсечения, простая прогрессия из примера больше не позволяет разрешить разночтения. Сначала сравните наименования акционеров, единицы измерения, валюты и историю исправлений. Страница, полученная позже, не обязательно содержит сведения, поданные позже. Сохраните ссылки на оба источника и запросите у компании информацию о том, какая запись отражает ее исправленную позицию. Пока это не разъяснено, указывайте конфликтующие суммы отдельно. Не усредняйте их, не выбирайте большую цифру, чтобы поставщик выглядел надежнее, и не называйте разницу новым вкладом лишь потому, что одна страница была загружена позже.
Предположим, поставщик присылает только старый годовой отчет, утверждая, что вклад был внесен этим летом. Запросите последующее раскрытие сведений о вкладе акционеров и его дату. Если такое раскрытие недоступно, зафиксируйте новую сумму как непроверенную, а не молча заменяйте ею старую цифру. Для более широкого сравнения отчетных лет продолжайте пользоваться руководством по чтению годовых отчетов.
Когда сумма отсутствует
Пустое поле, тире, явный ноль и недоступный раздел — это разные находки. Фиксируйте то, что фактически показывает источник. В руководстве по раскрытию сведений об акционерах Пекина компаниям предписано указывать ноль, если акционер еще не внес вклад. Это не дает читателю права превращать каждое отсутствующее поле в ноль.
Сначала проверьте, открыли ли вы раздел взносов, а не сводку основной регистрации, и существует ли годовой отчет за выбранный вами год. У недавно созданной компании мог еще не наступить первый цикл подачи годового отчета. База данных стороннего провайдера может пропускать поле, которое присутствует в первоисточнике, а сбой браузера или проверки может вообще препятствовать загрузке источника. В своей заметке укажите фактическую проблему с доступом.
Если поставщик утверждает, что вклад изменился после окончания года, уточните, в каком последующем публичном раскрытии это зафиксировано. В руководстве Уси по годовому отчету за 2026 год проводится различие между информацией отчетного года и последующими изменениями в составе акционеров и взносах, которые относятся к отдельному модулю самораскрытия. Это повод проверить другую запись, а не самостоятельно вносить правки в старый отчет.
Если сумма имеет значение для сделки, запросите целенаправленное разъяснение или подтверждающий документ по конкретному пробелу: задействованный акционер, сумма вклада, способ и дата. В зависимости от вопроса это может потребовать предоставления бухгалтерских записей, доказательств платежа или документов о передаче имущества через уполномоченный канал. Публичное раскрытие является информацией, сообщаемой самой компанией. Не описывайте его как независимо аудированное и не запрашивайте пароли от счетов или доступ к учетным данным компании для подачи отчетности.
Сохраняйте результат с датой
В итогах поиска следует указать, какая компания, какие акционеры, какой источник и за какую дату приведена сумма. Для условного примера полезно добавить примечание: «Раскрытие сведений о взносах за июнь 2026 года для указанного ООО отражает совокупные оплаченные взносы в размере RMB 800,000 по акционерам A и B. В годовом отчете за 2025 год на конец года указано RMB 600,000. Разница обусловлена более поздним раскрытием взносов в рамках заявленных допущений; независимые доказательства платежей не проверялись.»
Приложите ссылку на источник или разрешенную копию страницы и укажите дату получения данных. Если общедоступная страница не позволяет установить полную сумму, укажите, какие строки были видны, и оставьте общую сумму по компании неопределенной. Это делает результат пригодным для повторного использования, не создавая у следующего читателя впечатления большей определенности, чем позволяют имеющиеся доказательства.
Оплаченный капитал не показывает, сколько денежных средств доступно сегодня. Он также не определяет текущие активы, кредиторскую задолженность перед поставщиками или производственные мощности. Определение оплаченного капитала разъясняет эти ограничения; руководство по срокам внесения капитала рассматривает вопрос о том, наступил ли срок внесения взноса. Ни на один из этих вопросов не следует отвечать, заменяя пустое поле числом.
Чтобы начать поиск, найдите компанию по китайскому названию или единому коду социальной кредитоспособности (USCC) и подтвердите юридическое лицо. Используйте доступные источники данных о взносах и годовых отчетах, связанные с этим лицом, сохраняя информацию о любых пробелах в охвате. Правильно идентифицированная компания и четко датированная сумма полезнее, чем недатированная цифра капитала, скопированная из результатов поиска.