
Verificar o Capital Integralizado de uma Empresa Chinesa
Encontre os registros de contribuição dos acionistas, leia os valores e as datas, e compare os relatórios anuais com divulgações posteriores sem realizar contagem duplicada.
Pesquise pelo nome legal em chinês ou pelo USCC e confirme se a empresa corresponde ao seu fornecedor.
Para verificar o capital integralizado de uma empresa chinesa, localize a empresa pelo seu nome registrado em chinês ou pelo Código Unificado de Crédito Social (USCC) e, em seguida, procure as divulgações de contribuição dos acionistas e o relatório anual relevante. Leia o campo 实缴出资额 juntamente com o acionista, a moeda, o método de contribuição e a data. O número do capital social registrado no topo do perfil da empresa responde a uma questão diferente.
A parte difícil geralmente surge após encontrar um número. Uma empresa pode mostrar um valor em um relatório anual e um valor mais alto em uma divulgação posterior, sem que nenhuma das entradas esteja errada. Este guia acompanha esses registros por meio de um exemplo fictício com dois acionistas, para que você possa produzir um resultado datado em vez de somar figuras incompatíveis.
Abra o registro correto da empresa
Comece com o nome completo em chinês e o USCC de 18 caracteres da licença comercial do fornecedor ou de outro documento da empresa. No Sistema Nacional de Publicidade de Informações de Crédito Empresarial, pesquise essa identidade e abra a empresa correspondente. Se a pesquisa retornar vários candidatos, compare o código antes de ler seus dados de capital. Nomes semelhantes, endereços compartilhados e um vendedor comum não tornam dois registros intercambiáveis.
Verifique também o tipo de entidade. A análise detalhada a nível de acionista abaixo refere-se a uma sociedade limitada da China Continental. Uma filial não possui seu próprio conjunto de acionistas da empresa, e as contas consolidadas de um grupo listado não descrevem apenas a entidade jurídica constante do seu pedido de compra. Mantenha separados a empresa fornecedora, sua controladora e suas subsidiárias. Utilize o guia de consulta de acionistas se precisar primeiro estabelecer quem é o dono da empresa.
A licença comercial ajuda a identificar a empresa, mas seu campo de capital social registrado não é um recibo de contribuições concluídas. Antes de copiar qualquer valor, anote o nome em chinês, o USCC e a data da sua pesquisa. Ao utilizar o perfil de uma empresa de terceiros, mantenha também a data da fonte exibida para o campo. Um perfil recuperado recentemente ainda pode conter um dado de relatório anual mais antigo.
Encontre as divulgações de contribuição
Dentro do registro da empresa, procure informações publicadas pela própria empresa. Os rótulos podem incluir 企业自行公示信息, 股东及出资信息 e 企业年报信息. As telas regionais e os requisitos de acesso variam; siga os rótulos das seções em vez de presumir que um determinado botão está sempre no mesmo lugar. Você está lendo informações públicas, não acessando a conta de arquivamento da empresa.
Examine duas fontes. Primeiro, abra as informações de contribuição dos acionistas divulgadas separadamente, quando disponíveis. Segundo, abra o relatório anual relevante mais recente e sua seção de contribuição de acionistas ou fundadores. Registre o ano do relatório antes de ler as linhas. Uma página intitulada “relatório anual de 2025” não se torna uma declaração de contribuição de 2026 meramente porque você a abriu em 2026.
Essas fontes possuem cronogramas de reporte diferentes. O Artigo 11 das Medidas de Implementação da Administração do Registro de Empresas exige que os valores, métodos e datas relevantes de contribuição dos acionistas de sociedades limitadas sejam publicizados dentro de 20 dias úteis após o surgimento da informação. O sistema de relatório anual, por sua vez, reporta sobre o ano anterior. O Regulamento Interino sobre Divulgação de Informações Empresariais inclui informações de contribuição entre os conteúdos do relatório anual.
Um resultado de pesquisa que mostra apenas nomes de acionistas e valores subscritos ainda não é a resposta sobre o capital integralizado. Abra os detalhes da contribuição em vez de tratar o resumo como completo. Se a fonte oferecer uma exportação, compare seus cabeçalhos com a página exibida: uma exportação que omite datas ou métodos pode perder o contexto necessário para interpretar seu total. Preserve os rótulos originais ao lado de qualquer tradução provisória.
Leia a linha de cada acionista
Localize explicitamente a coluna de capital integralizado. 认缴出资额 é o compromisso subscrito; 实缴出资额 é o valor reportado como contribuído. Colunas próximas podem mostrar 实缴出资时间 ou 实缴出资日期, e 实缴出资方式. Uma data ao lado do valor subscrito pode ser um prazo futuro de compromisso, portanto não a transfira para sua nota de capital integralizado.
Leia a unidade antes dos dígitos. Um campo declarado em 万元 usa unidades de dez mil yuans: um valor de 40 significa RMB 400,000, e não RMB 40. Mantenha a unidade e a moeda originais, mesmo que sua planilha pessoal as converta. Não some valores em moedas diferentes nem combine um total da empresa com as linhas dos acionistas já incluídas nele.
O método de contribuição também importa. Dinheiro, equipamentos e outros bens não monetários qualificáveis não são a mesma coisa. Os Artigos 48 e 49 da Lei das Sociedades distinguem contribuições monetárias e contribuições de bens elegíveis, incluindo os requisitos relevantes de pagamento ou transferência. Um valor reportado não deve ser reescrito como “dinheiro depositado”, a menos que seja isso o que a evidência subjacente estabelece.
Calcule o total divulgado para toda a empresa apenas quando tiver todas as linhas relevantes de forma consistente. Verifique se há páginas adicionais, entradas expansíveis ou uma lista separada de acionistas históricos. Quando houver mudança de acionista, identifique quais linhas pertencem à data selecionada antes de somar qualquer valor. O mesmo interesse contribuído pode aparecer sob diferentes titulares em registros sucessivos; uma lista de todos os nomes históricos não é um livro-razão de contribuições atuais.
Se o registro estiver incompleto, mantenha os valores que puder identificar como um resultado parcial. “Duas linhas visíveis de acionistas totalizam RMB 600,000” é uma afirmação mais restrita do que “o capital integralizado da empresa é de RMB 600,000”. A segunda exige evidência de que essas linhas cobrem a empresa para a data indicada.
Compare datas, não totais cumulativos
A empresa e os valores a seguir são fictícios. Suponha que uma sociedade limitada tenha os mesmos dois acionistas durante toda a comparação, utilize RMB em todos os registros e não tenha redução de capital, transferência de participação societária ou correção de arquivamento durante o período. Cada valor mostrado é uma figura de contribuição cumulativa para o acionista nomeado na data indicada.
| Registro e data de corte | Acionista A | Acionista B | Total divulgado |
|---|---|---|---|
| Relatório anual de 2024: 31 de dezembro de 2024 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| Relatório anual de 2025: 31 de dezembro de 2025 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Divulgação posterior de contribuição: 30 de junho de 2026 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
As instruções de arquivamento do relatório anual de Pequim explicam que os valores de contribuição dos acionistas são cumulativos até 31 de dezembro do ano do relatório. Elas também descrevem uma entrada de contribuição por acionista, em vez de um histórico bancário transação por transação. Portanto, o valor no relatório de 2025 inclui contribuições anteriores; não se trata de um adicional de RMB 600,000 pago durante 2025.
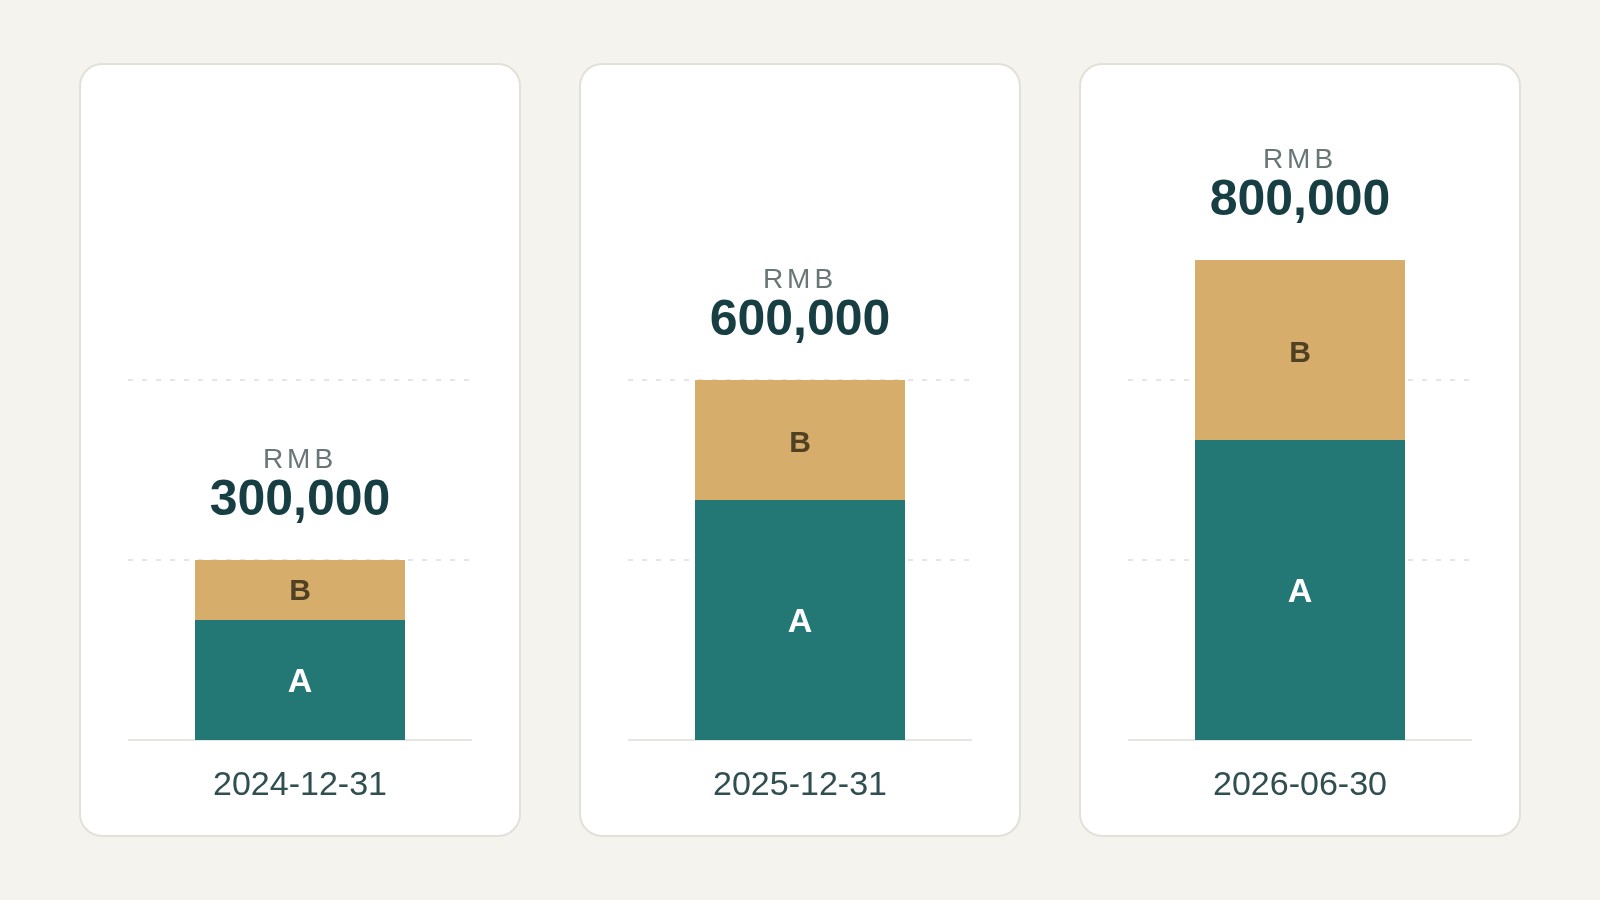
Para uma pergunta referente a 31 de dezembro de 2025, o exemplo sustenta um total divulgado de RMB 600,000. Para a divulgação posterior de junho de 2026, sustenta RMB 800,000. Somar os três totais contaria novamente as contribuições anteriores. Mesmo somando apenas os dois últimos, repetir-se-iam os valores já incluídos no saldo posterior.
Sob as premissas do exemplo, o aumento cumulativo relatado do final de 2025 a junho de 2026 é de RMB 200,000. Essa aritmética representa uma mudança entre duas posições divulgadas. Não constitui prova independente de uma transferência bancária, e não é seguro aplicá-la sem alterações quando houver intervenção de transferência de participação societária, redução de capital, correção ou mudança de moeda.
Se dois registros discordarem sobre a mesma data de corte, a progressão simples do exemplo não resolve mais a diferença. Compare primeiro os nomes dos acionistas, unidades, moedas e histórico de correções. Uma página recuperada mais recentemente não é necessariamente uma divulgação arquivada mais recentemente. Mantenha ambas as referências de origem e pergunte à empresa qual entrada reflete sua posição corrigida. Até que isso seja explicado, reporte os valores conflitantes separadamente. Não faça a média deles, não escolha o valor maior para fazer o fornecedor parecer mais forte, nem rotule a diferença como uma nova contribuição meramente porque uma página foi baixada depois.
Suponha que um fornecedor envie apenas o relatório anual mais antigo, afirmando que uma contribuição foi concluída neste verão. Solicite a divulgação posterior de contribuição dos acionistas e sua data. Se essa divulgação não estiver disponível, registre o valor mais recente como não verificado, em vez de substituir silenciosamente a cifra anterior. Para uma comparação mais ampla dos anos de relatório, continue com o guia de leitura de relatórios anuais.
Quando o valor estiver ausente
Um campo em branco, um traço, um zero explícito e uma seção inacessível são achados diferentes. Registre o que a fonte realmente mostra. As diretrizes de divulgação de acionistas de Pequim orientam as empresas a inserir zero quando um acionista ainda não tiver contribuído. Isso não autoriza o leitor a transformar todo campo ausente em zero.
Verifique primeiro se você abriu a seção de contribuições em vez de um resumo básico de registro, e se existe um relatório anual para o ano selecionado. Uma empresa recém-estabelecida pode ainda não ter atingido seu primeiro ciclo de relatório anual. Um banco de dados de terceiros pode omitir um campo que aparece na fonte subjacente, enquanto uma falha no navegador ou na verificação pode impedir totalmente o carregamento da fonte. Nomeie o problema real de acesso em sua nota.
Se um fornecedor afirmar que a contribuição mudou após o fim do ano, pergunte qual divulgação pública posterior registra esse fato. As diretrizes do relatório anual de 2026 de Wuxi distinguem as informações do ano do relatório das mudanças posteriores de acionistas e contribuições, que pertencem ao módulo separado de autodivulgação. Este é um motivo para verificar outro registro, não para alterar um relatório antigo por conta própria.
Quando o número for importante para a transação, solicite uma explicação focada ou documento de suporte para a lacuna específica: o acionista envolvido, o valor da contribuição, o método e a data. Dependendo da questão, isso pode envolver registros contábeis, evidências de pagamento ou documentos de transferência de propriedade fornecidos por meio de um canal autorizado. Uma divulgação pública é apenas informação reportada pela empresa. Não a descreva como auditada independentemente e não solicite senhas de contas ou acesso às credenciais de arquivamento da empresa.
Mantenha um resultado datado
Sua consulta finalizada deve indicar qual empresa, quais acionistas, qual fonte e a qual data o valor se refere. Para o exemplo fictício, uma nota útil é: “A divulgação de contribuições de junho de 2026 para a LLC identificada reporta contribuições integralizadas cumulativas de RMB 800,000 entre os acionistas A e B. O relatório anual de 2025 reporta RMB 600,000 no encerramento do exercício. A diferença reflete contribuições reportadas posteriormente, sob as premissas declaradas; não foram revisadas evidências independentes de pagamento.”
Anexe a referência da fonte ou a captura permitida e a data de sua recuperação. Se a página pública não estabelecer um total completo, indique quais linhas estavam visíveis e deixe o valor em nível da empresa sem resolução. Isso torna o achado reutilizável, sem oferecer ao próximo leitor uma resposta mais certa do que as evidências suportam.
O capital integralizado não mostra quanto dinheiro em caixa permanece disponível hoje. Também não estabelece ativos correntes, crédito de fornecedores ou capacidade de produção. A definição de capital integralizado explica esses limites; o guia sobre prazos de capital aborda se uma data de contribuição está vencida. Nenhuma dessas questões deve ser respondida transformando um campo em branco em um número.
Para iniciar a consulta, pesquise o nome chinês da empresa ou o USCC e confirme a entidade legal. Acompanhe as fontes disponíveis de contribuições e relatórios anuais a partir dessa identidade, mantendo quaisquer lacunas de cobertura. Uma empresa corretamente identificada e um valor claramente datado são mais úteis do que um valor de capital sem data copiado de um resultado de busca.