
Vérifier le capital libéré d’une entreprise chinoise
Trouvez les registres des apports en capital des actionnaires, lisez les montants et les dates, et comparez les rapports annuels avec les divulgations ultérieures sans double comptage.
Recherchez la raison sociale en chinois ou le code USCC, puis confirmez que l’entreprise correspond à votre fournisseur.
Pour vérifier le capital libéré d’une entreprise chinoise, identifiez l’entreprise par son nom enregistré en chinois ou par son Code unifié de crédit social (USCC), puis recherchez les divulgations relatives aux apports en capital des actionnaires ainsi que le rapport annuel pertinent. Lisez le champ 实缴出资额 en tenant compte de l’actionnaire, de la devise, de la méthode d’apport et de la date. Le chiffre du capital social indiqué en haut d’un profil d’entreprise répond à une question différente.
La difficulté survient souvent après avoir trouvé un chiffre. Une entreprise peut afficher un montant dans un rapport annuel et un montant supérieur dans une divulgation ultérieure, sans qu’aucune de ces entrées ne soit erronée. Ce guide suit ces registres à travers un exemple fictif impliquant deux actionnaires, afin que vous puissiez produire un résultat daté plutôt que d’additionner des chiffres incompatibles.
Ouvrir le bon dossier d’entreprise
Commencez par le nom complet en chinois et l’USCC à 18 caractères figurant sur la licence commerciale du fournisseur ou sur tout autre document d’entreprise. Dans le Système national de publicité des informations de crédit des entreprises, recherchez cette identité et ouvrez l’entreprise correspondante. Si la recherche renvoie plusieurs candidats, comparez le code avant de lire leurs chiffres de capital. Des noms similaires, des adresses partagées et un commercial commun ne rendent pas deux dossiers interchangeables.
Vérifiez également le type d’entité. La démarche détaillée ci-dessous au niveau des actionnaires concerne une société à responsabilité limitée de Chine continentale. Une succursale n’a pas ses propres actionnaires, et les comptes consolidés d’un groupe coté ne décrivent pas uniquement la personne morale figurant sur votre bon de commande. Gardez distincts l’entreprise fournisseur, sa société mère et ses filiales. Utilisez le guide de recherche des actionnaires si vous devez d’abord établir qui détient l’entreprise.
La licence commerciale vous aide à identifier l’entreprise, mais son champ de capital social ne constitue pas un reçu pour des apports achevés. Avant de copier un montant, notez le nom en chinois, l’USCC et la date de votre recherche. Lorsque vous utilisez un profil d’entreprise provenant d’un tiers, conservez également la date source indiquée pour le champ. Un profil récemment extrait peut encore contenir un chiffre issu d’un rapport annuel plus ancien.
Trouver les divulgations d’apports en capital
Au sein du dossier de l’entreprise, recherchez les informations publiées par l’entreprise elle-même. Les libellés peuvent inclure 企业自行公示信息, 股东及出资信息 et 企业年报信息. Les écrans régionaux et les exigences d’accès varient ; suivez les libellés de section plutôt que de supposer qu’un bouton particulier se trouve toujours au même endroit. Vous consultez des informations publiques, vous n’accédez pas au compte de dépôt de l’entreprise.
Examinez deux sources. Premièrement, ouvrez les informations séparément divulguées sur les apports en capital des actionnaires, lorsqu’elles sont disponibles. Deuxièmement, ouvrez le dernier rapport annuel pertinent et sa section relative aux apports des actionnaires ou des fondateurs. Notez l’année du rapport avant de lire les lignes. Une page intitulée « Rapport annuel 2025 » ne devient pas un état des apports de 2026 simplement parce que vous l’avez ouverte en 2026.
Ces sources obéissent à des calendriers de déclaration différents. L’article 11 des Mesures de mise en œuvre de l’enregistrement des sociétés exige que les montants, méthodes et dates des apports en capital des actionnaires pertinents des SARL soient publiés dans les 20 jours ouvrables suivant la survenance de l’information. Le système des rapports annuels, quant à lui, porte sur l’année précédente. Le Règlement provisoire sur la divulgation des informations des entreprises inclut les informations relatives aux apports parmi le contenu des rapports annuels.
Un résultat de recherche affichant uniquement les noms des actionnaires et les montants souscrits ne constitue pas encore la réponse concernant le capital libéré. Ouvrez les détails des apports plutôt que de considérer le résumé comme complet. Si la source propose une exportation, comparez ses en-têtes avec la page affichée : une exportation omettant les dates ou les méthodes peut perdre le contexte nécessaire pour interpréter son total. Conservez les libellés originaux aux côtés de toute traduction de travail.
Lire la ligne de chaque actionnaire
Repérez explicitement la colonne du capital libéré. 认缴出资额 correspond à l’engagement souscrit ; 实缴出资额 est le montant déclaré comme apporté. Les colonnes voisines peuvent indiquer 实缴出资时间 ou 实缴出资日期, ainsi que 实缴出资方式. Une date adjacente au montant souscrit peut être une échéance future d’engagement, ne la transférez donc pas dans votre note sur le capital libéré.
Lisez l’unité avant les chiffres. Un champ exprimé en 万元 utilise des unités de dix mille yuans : une valeur de 40 signifie RMB 400,000, et non RMB 40. Conservez l’unité et la devise originales, même si votre propre feuille de calcul les convertit. N’additionnez pas des chiffres dans des devises différentes et ne combinez pas un total d’entreprise avec les lignes des actionnaires déjà incluses dans ce total.
La méthode d’apport importe également. L’argent, les équipements et autres biens non monétaires éligibles ne sont pas la même chose. Les articles 48 et 49 de la Loi sur les sociétés distinguent les apports monétaires et les apports en biens éligibles, y compris les exigences pertinentes de paiement ou de transfert. Un montant déclaré ne doit pas être reformulé en « espèces déposées » sauf si les preuves sous-jacentes l’établissent.
Ne calculez un total divulgué à l’échelle de l’entreprise que lorsque vous disposez de toutes les lignes pertinentes sur une base cohérente. Vérifiez s’il existe des pages supplémentaires, des entrées extensibles ou une liste distincte des actionnaires historiques. Lorsqu’un actionnaire a changé, établissez quelles lignes correspondent à la date sélectionnée avant d’ajouter quoi que ce soit. La même participation apportée peut apparaître sous différents détenteurs dans des registres successifs ; une liste de tous les noms historiques ne constitue pas un grand livre des apports actuels.
Si le registre est incomplet, conservez les montants que vous pouvez identifier comme un résultat partiel. L’affirmation « Deux lignes d’actionnaires visibles totalisent RMB 600,000 » est plus restrictive que « le capital libéré de l’entreprise s’élève à RMB 600,000 ». La seconde exige la preuve que ces lignes couvrent l’ensemble de l’entreprise pour la date indiquée.
Comparer les dates, et non les totaux cumulés
La société et les chiffres suivants sont fictifs. Partons du principe qu’une société à responsabilité limitée conserve les mêmes deux actionnaires tout au long de la période de comparaison, utilise le RMB dans chaque registre et ne connaît ni réduction de capital, ni cession de parts sociales, ni correction de dépôt durant cette période. Chaque montant indiqué représente un chiffre cumulé des apports pour l’actionnaire nommé à la date spécifiée.
| Registre et date de clôture | Actionnaire A | Actionnaire B | Total divulgué |
|---|---|---|---|
| Rapport annuel 2024 : 31 décembre 2024 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| Rapport annuel 2025 : 31 décembre 2025 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Divulgation ultérieure des apports : 30 juin 2026 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
Les instructions de dépôt du rapport annuel de Pékin précisent que les montants des apports des actionnaires sont cumulés jusqu’au 31 décembre de l’année du rapport. Elles décrivent également une seule entrée d’apport par actionnaire, plutôt qu’un historique bancaire transaction par transaction. Le montant figurant dans le rapport 2025 inclut donc les apports antérieurs ; il ne s’agit pas d’un versement supplémentaire de RMB 600,000 effectué en 2025.
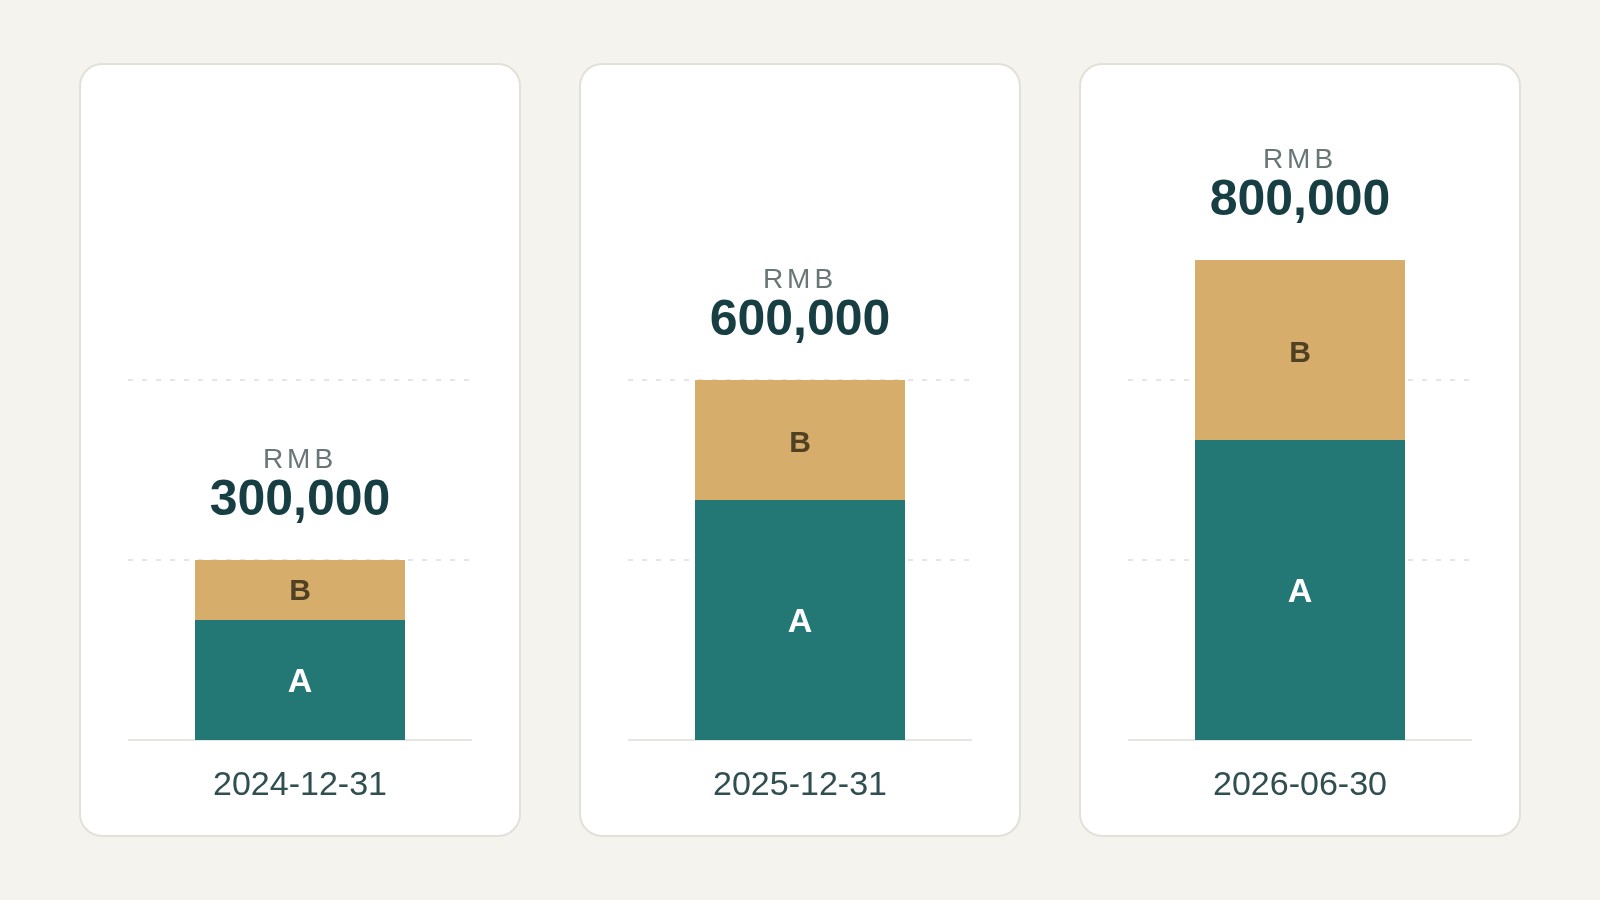
Pour une question portant sur le 31 décembre 2025, l’exemple étaye un total divulgué de RMB 600,000. Pour la divulgation ultérieure de juin 2026, il étaye un montant de RMB 800,000. Additionner les trois totaux reviendrait à comptabiliser à nouveau les apports antérieurs. Même l’addition des deux derniers seuls répéterait les montants déjà inclus dans le solde ultérieur.
Selon les hypothèses de l’exemple, l’augmentation cumulative déclarée entre la fin de l’année 2025 et juin 2026 s’élève à RMB 200,000. Ce calcul représente une variation entre deux positions divulguées. Il ne constitue pas une preuve indépendante d’un virement bancaire, et il n’est pas prudent de l’appliquer sans modification lorsqu’une cession de parts sociales, une réduction de capital, une correction ou un changement de devise intervient.
Si deux registres divergent pour la même date de clôture, la progression simple de l’exemple ne permet plus de résoudre la différence. Comparez d’abord les noms des actionnaires, les unités, les devises et l’historique des corrections. Une page récupérée plus récemment n’est pas nécessairement une divulgation déposée plus récemment. Conservez les deux références sources et demandez à l’entreprise quelle entrée reflète sa position corrigée. Tant que cela n’est pas expliqué, signalez les montants contradictoires séparément. Ne faites pas la moyenne, ne choisissez pas le montant le plus élevé pour renforcer l’apparence du fournisseur, et ne qualifiez pas la différence de nouvel apport simplement parce qu’une page a été téléchargée plus tard.
Supposons qu’un fournisseur envoie uniquement l’ancien rapport annuel tout en affirmant qu’un apport a été réalisé cet été. Demandez la divulgation ultérieure des apports des actionnaires ainsi que sa date. Si cette divulgation n’est pas disponible, enregistrez le montant le plus récent comme non vérifié plutôt que de remplacer silencieusement l’ancien chiffre. Pour une comparaison plus large des années de reporting, poursuivez avec le guide de lecture des rapports annuels.
Lorsque le montant est absent
Un champ vide, un tiret, un zéro explicite et une section inaccessible constituent des constatations différentes. Enregistrez ce que la source affiche réellement. Les directives de divulgation des actionnaires de Pékin indiquent aux entreprises de saisir zéro lorsqu’un actionnaire n’a pas encore effectué d’apport. Cela n’autorise pas le lecteur à transformer chaque champ manquant en zéro.
Vérifiez d’abord si vous avez ouvert la section des apports plutôt qu’un résumé d’enregistrement de base, et s’il existe un rapport annuel pour l’année que vous avez sélectionnée. Une entreprise nouvellement créée peut ne pas avoir encore atteint son premier cycle de rapport annuel. Une base de données tierce peut omettre un champ présent dans la source sous-jacente, tandis qu’une défaillance du navigateur ou de la vérification peut empêcher le chargement de la source elle-même. Identifiez le problème d’accès réel dans votre note.
Si un fournisseur indique que l’apport a changé après la fin de l’exercice, demandez quelle divulgation publique ultérieure en rend compte. Les directives relatives au rapport annuel 2026 de Wuxi distinguent les informations de l’année du rapport des modifications ultérieures des actionnaires et des apports, qui relèvent du module distinct d’auto-divulgation. C’est une raison de consulter un autre registre, et non de modifier vous-même un ancien rapport.
Lorsque le montant est déterminant pour la transaction, demandez une explication ciblée ou un document justificatif pour combler l’écart spécifique : l’actionnaire concerné, le montant de l’apport, la méthode et la date. Selon la question posée, cela peut impliquer des documents comptables, des preuves de paiement ou des actes de transfert de propriété fournis par un canal autorisé. Une divulgation publique reste une information déclarée par l’entreprise. Ne la présentez pas comme ayant fait l’objet d’un audit indépendant, et ne demandez pas les mots de passe des comptes ni l’accès aux identifiants de dépôt de l’entreprise.
Conserver un résultat daté
Votre recherche finale doit indiquer quelle entreprise, quels actionnaires, quelle source et quelle date couvrent le montant. Pour l’exemple fictif, une note utile est : « La déclaration de contribution de juin 2026 pour la SARL identifiée fait état de contributions libérées cumulées de RMB 800,000 réparties entre les actionnaires A et B. Le rapport annuel 2025 indique RMB 600,000 à la clôture de l’exercice. L’écart reflète des contributions déclarées ultérieurement selon les hypothèses énoncées ; aucune preuve indépendante de paiement n’a été examinée. »
Joignez la référence de la source ou la capture autorisée, ainsi que votre date de consultation. Si la page publique n’établit pas un total complet, précisez quelles lignes étaient visibles et laissez le montant global de l’entreprise non résolu. Cela rend le résultat réutilisable sans offrir au lecteur suivant une réponse plus certaine que ce que les éléments probants permettent.
Le capital libéré ne montre pas combien de trésorerie reste disponible aujourd’hui. Il n’établit pas non plus les actifs courants, le crédit fournisseurs ou la capacité de production. La définition du capital libéré explique ces limites ; le guide sur l’échéance du capital traite de la question de savoir si une date de contribution est exigible. Aucune de ces questions ne devrait recevoir pour réponse le fait de remplacer un champ vide par un nombre.
Pour commencer la recherche, recherchez le nom chinois de l’entreprise ou son USCC et confirmez l’entité juridique. Suivez les sources disponibles relatives aux contributions et aux rapports annuels à partir de cette identité, en conservant toute lacune de couverture. Une entreprise correctement identifiée et un montant clairement daté sont plus utiles qu’un chiffre de capital non daté copié depuis un résultat de recherche.