
Sprawdzenie kapitału wpłaconego chińskiej spółki
Znajdź zapisy wkładów udziałowców, odczytaj kwoty i daty oraz porównaj sprawozdania roczne z późniejszymi ujawnieniami, unikając podwójnego liczenia.
Zacznij od chińskiej nazwy prawnej lub USCC. Potwierdź pasującą firmę przed otwarciem jej profilu.
Aby sprawdzić kapitał wpłacony chińskiej spółki, znajdź spółkę po jej chińskiej nazwie rejestrowej lub Jednolitym kodzie kredytu społecznego (USCC), a następnie wyszukaj ujawnienia dotyczące wkładów udziałowców oraz odpowiednie sprawozdanie roczne. Odczytaj pole 实缴出资额 wraz z danymi dotyczącymi udziałowca, waluty, formy wkładu i daty. Liczba wskazująca kapitał zakładowy na górze profilu spółki odpowiada na inne pytanie.
Trudniejsza część często pojawia się po znalezieniu liczby. Spółka może wykazywać jedną kwotę w sprawozdaniu rocznym, a wyższą kwotę w późniejszym ujawnieniu, przy czym żaden z tych wpisów nie musi być błędny. Niniejszy przewodnik śledzi te zapisy na przykładzie fikcyjnej spółki z dwoma udziałowcami, dzięki czemu możesz uzyskać wynik z określoną datą, zamiast sumować niekompatybilne dane.
Otwórz właściwy rekord spółki
Rozpocznij od pełnej chińskiej nazwy i 18-znakowego USCC z licencji na prowadzenie działalności gospodarczej dostawcy lub innego dokumentu spółki. W Krajowym Systemie Publicznego Udostępniania Informacji o Kredycie Przedsiębiorstw wyszukaj ten identyfikator i otwórz pasującą spółkę. Jeśli wyszukiwanie zwraca kilku kandydatów, porównaj kody przed odczytaniem ich danych kapitałowych. Podobne nazwy, wspólne adresy i ten sam przedstawiciel handlowy nie czynią dwóch rekordów zamiennymi.
Sprawdź również typ podmiotu. Poniższe omówienie na poziomie udziałowców dotyczy spółki z ograniczoną odpowiedzialnością z Chin kontynentalnych. Oddział nie posiada własnego zestawu udziałowców spółki, a skonsolidowane sprawozdania finansowe grupy giełdowej nie opisują wyłącznie podmiotu prawnego wskazanego w Twoim zamówieniu zakupowym. Oddzielaj spółkę-dostawcę, jej jednostkę dominującą oraz spółki zależne. Skorzystaj z przewodnika po wyszukiwaniu udziałowców, jeśli najpierw musisz ustalić, kto jest właścicielem spółki.
Licencja na prowadzenie działalności gospodarczej pomaga zidentyfikować spółkę, ale jej pole dotyczące kapitału zakładowego nie stanowi pokwitowania dokonanych wkładów. Przed przepisaniem jakiejkolwiek kwoty zanotuj chińską nazwę, USCC oraz datę swojego wyszukiwania. Korzystając z profilu spółki udostępnianego przez stronę trzecią, zachowaj również datę źródłową wyświetlaną dla danego pola. Niedawno pobrany profil może nadal zawierać starsze dane ze sprawozdania rocznego.
Znajdź ujawnienia dotyczące wkładów
W ramach rekordu spółki szukaj informacji publikowanych przez samo przedsiębiorstwo. Etykiety mogą obejmować 企业自行公示信息, 股东及出资信息 oraz 企业年报信息. Ekran regionalne i wymagania dostępu różnią się; kieruj się etykietami sekcji, a nie założeniem, że konkretny przycisk zawsze znajduje się w tym samym miejscu. Czytasz informacje publiczne, a nie logujesz się do konta zgłoszeniowego przedsiębiorstwa.
Przeanalizuj dwa źródła. Po pierwsze, otwórz osobno ujawnione informacje o wkładach udziałowców, jeśli są dostępne. Po drugie, otwórz najnowsze odpowiednie sprawozdanie roczne i jego sekcję dotyczącą wkładów udziałowców lub założycieli. Zanotuj rok sprawozdawczy przed odczytaniem wierszy. Strona zatytułowana „sprawozdanie roczne za 2025 r.” nie staje się oświadczeniem o wkładach za 2026 r. jedynie dlatego, że otworzyłeś ją w 2026 r.
Te źródła mają różne harmonogramy raportowania. Artykuł 11 Środków w sprawie wdrażania zarządzania rejestracją spółek wymaga upublicznienia odpowiednich kwot, form i dat wkładów udziałowców spółek z o.o. w ciągu 20 dni roboczych od momentu powstania tych informacji. Tymczasem system sprawozdań rocznych raportuje dane za rok poprzedni. Tymczasowe rozporządzenie w sprawie ujawniania informacji przez przedsiębiorstwa obejmuje informacje o wkładach wśród treści sprawozdań rocznych.
Wynik wyszukiwania pokazujący tylko nazwy udziałowców i subskrybowane kwoty nie stanowi jeszcze odpowiedzi dotyczącej kapitału wpłaconego. Otwórz szczegóły wkładów, zamiast traktować podsumowanie jako kompletne. Jeśli źródło oferuje eksport, porównaj jego nagłówki z wyświetlaną stroną: eksport pomijający daty lub formy może utracić kontekst niezbędny do zinterpretowania sumy całkowitej. Zachowaj oryginalne etykiety obok wszelkich roboczych tłumaczeń.
Odczytaj wiersz każdego udziałowca
Zlokalizuj wyraźnie kolumnę dotyczącą kapitału wpłaconego. 认缴出资额 to zobowiązanie subskrypcyjne; 实缴出资额 to kwota zgłoszona jako wniesiona. Sąsiednie kolumny mogą pokazywać 实缴出资时间 lub 实缴出资日期 oraz 实缴出资方式. Data obok kwoty subskrybowanej może być przyszłym terminem wykonania zobowiązania, więc nie przenoś jej do notatki dotyczącej kapitału wpłaconego.
Odczytaj jednostkę przed cyframi. Pole podane w 万元 używa jednostek dziesięciu tysięcy juanów: wartość 40 oznacza RMB 400,000, a nie RMB 40. Zachowaj oryginalną jednostkę i walutę, nawet jeśli Twój własny arkusz roboczy je przelicza. Nie dodawaj kwot w różnych walutach ani nie łącz sumy całkowitej spółki z wierszami udziałowców, które są już w niej uwzględnione.
Forma wkładu również ma znaczenie. Gotówka, wyposażenie i inne kwalifikujące się składniki majątkowe inne niż gotówka nie są tym samym. Artykuły 48 i 49 Ustawy o spółkach rozróżniają wkłady pieniężne i wkłady w postaci kwalifikowanego mienia, w tym odpowiednie wymogi płatności lub przeniesienia własności. Zgłoszonej kwoty nie należy przepisywać jako „wpłacona gotówka”, chyba że dowody źródłowe to potwierdzają.
Obliczaj ujawnioną sumę dla całej spółki wyłącznie wtedy, gdy dysponujesz wszystkimi odpowiednimi wierszami sporządzonymi na spójnej podstawie. Sprawdź, czy nie występują dodatkowe strony, rozwijane wpisy lub osobna lista historycznych udziałowców. Gdy nastąpiła zmiana udziałowca, przed dodaniem jakichkolwiek kwot ustal, które wiersze odnoszą się do wybranej daty. Ten sam wkład może pojawiać się pod różnymi podmiotami w kolejnych rejestrach; lista wszystkich historycznych nazw nie jest bieżącym rejestrem wkładów.
Jeśli zapis jest niekompletny, zachowaj kwoty, które udało Ci się zidentyfikować, jako wynik częściowy. Stwierdzenie „dwa widoczne wiersze udziałowców łącznie wynoszą RMB 600,000” jest węższe niż twierdzenie „kapitał wpłacony spółki wynosi RMB 600,000”. To drugie wymaga dowodu, że wymienione wiersze obejmują całą spółkę na wskazaną datę.
Porównuj daty, a nie sumy skumulowane
Poniższa spółka i dane liczbowe mają charakter fikcyjny. Przyjmij założenie, że spółka z ograniczoną odpowiedzialnością ma tych samych dwóch udziałowców przez cały okres porównania, stosuje walutę RMB we wszystkich rejestrach oraz że w tym okresie nie doszło do obniżenia kapitału, przeniesienia udziałów ani korekty zgłoszenia. Każda przedstawiona kwota to skumulowana wartość wkładu danego udziałowca na wskazaną datę.
| Rejestr i data odcięcia | Udziałowiec A | Udziałowiec B | Suma ujawniona |
|---|---|---|---|
| Sprawozdanie roczne za 2024 r.: 31 grudnia 2024 r. | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| Sprawozdanie roczne za 2025 r.: 31 grudnia 2025 r. | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Późniejsze ujawnienie wkładów: 30 czerwca 2026 r. | RMB 500,000 | RMB 300,000 | RMB 800,000 |
Instrukcje składania sprawozdań rocznych w Pekinie wyjaśniają, że kwoty wkładów udziałowców są sumowane narastająco do dnia 31 grudnia roku sprawozdawczego. Dokument opisuje również jeden wpis dotyczący wkładu przypadający na każdego udziałowca, a nie historię transakcji bankowych pojedynczo. Kwota w sprawozdaniu za 2025 r. obejmuje zatem wcześniejsze wkłady; nie jest to dodatkowa kwota RMB 600,000 wpłacona w trakcie 2025 r.
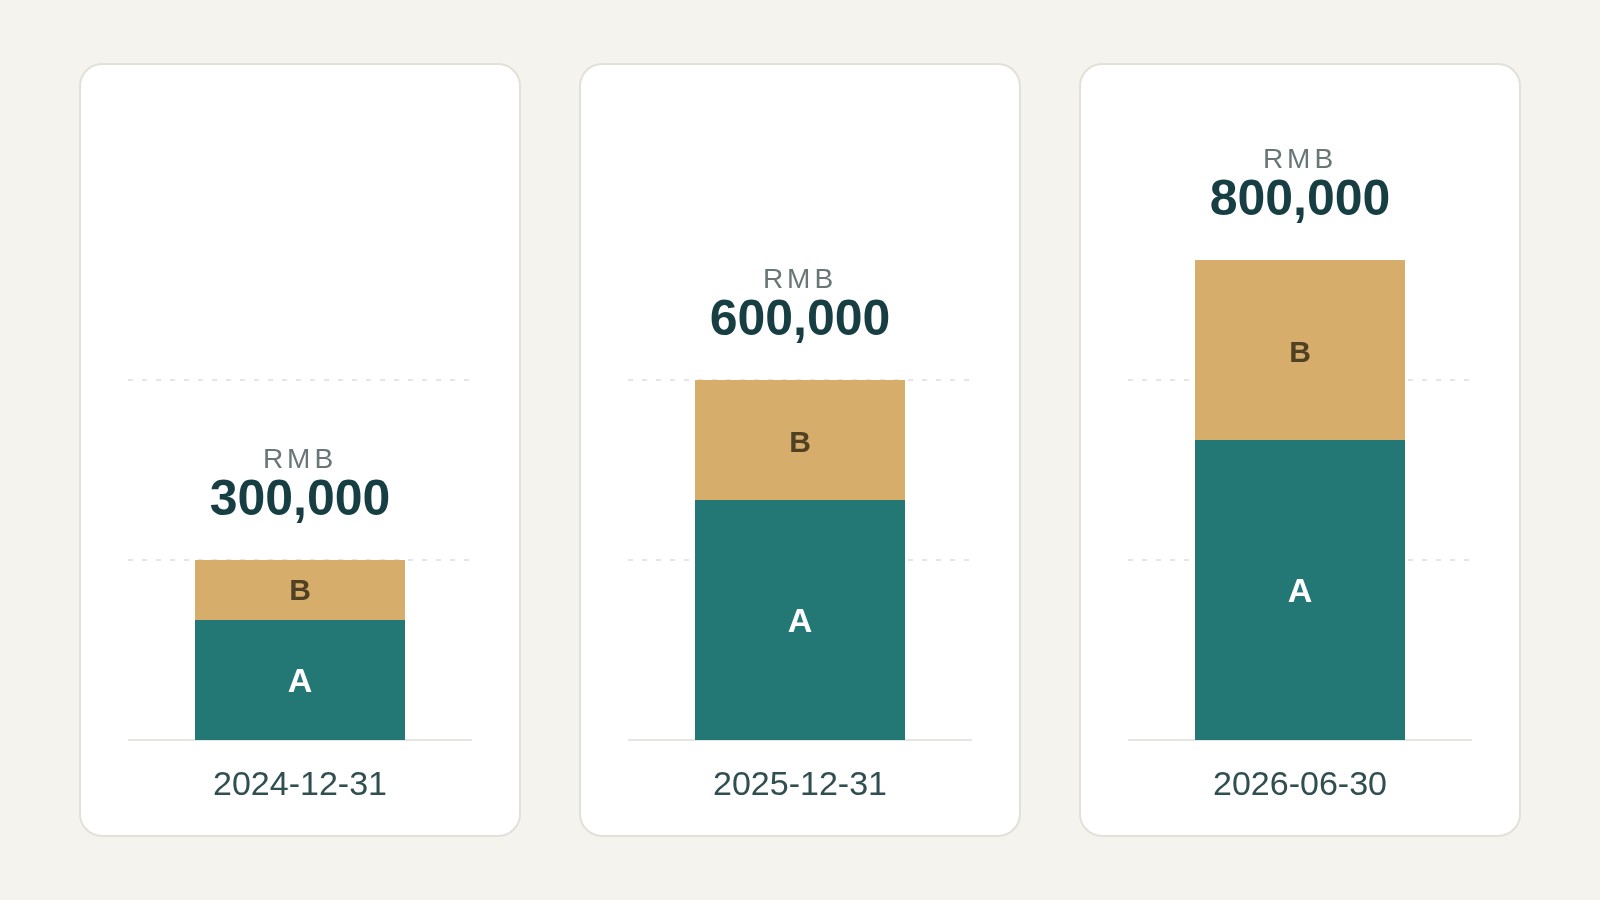
W przypadku pytania o stan na 31 grudnia 2025 r. przykład potwierdza ujawnioną sumę RMB 600,000. Dla późniejszego ujawnienia z czerwca 2026 r. potwierdza on kwotę RMB 800,000. Dodanie wszystkich trzech sum spowodowałoby ponowne uwzględnienie wcześniejszych wkładów. Nawet dodanie tylko dwóch ostatnich kwot powtórzyłoby kwoty już zawarte w późniejszym saldzie.
Zgodnie z założeniami przykładu, raportowany wzrost skumulowany od końca 2025 r. do czerwca 2026 r. wynosi RMB 200,000. Ta arytmetyka odzwierciedla zmianę między dwoma ujawnionymi pozycjami. Nie stanowi ona niezależnego dowodu przelewu bankowego i nie można jej bezpiecznie stosować bez zmian, gdy w grę wchodzą przeniesienie udziałów, obniżenie kapitału, korekta lub zmiana waluty.
Jeśli dwa rejestry są ze sobą sprzeczne co do tej samej daty odcięcia, prosty ciąg przyczynowo-skutkowy z przykładu nie rozstrzyga już różnicy. Najpierw porównaj nazwy udziałowców, jednostki, waluty oraz historię korekt. Strona pobrana później niekoniecznie zawiera zgłoszenie dokonane później. Zachowaj oba odniesienia źródłowe i zapytaj spółkę, który wpis odzwierciedla jej skorygowaną pozycję. Do czasu uzyskania wyjaśnień raportuj sprzeczne kwoty oddzielnie. Nie uśredniaj ich, nie wybieraj wyższej kwoty, aby dostawca wyglądał na silniejszego, ani nie oznaczaj różnicy jako nowego wkładu jedynie dlatego, że jedna strona została pobrana później.
Załóżmy, że dostawca przesyła tylko starsze sprawozdanie roczne, twierdząc jednocześnie, że wkład został sfinalizowany w lecie tego roku. Poproś o późniejsze ujawnienie dotyczące wkładów udziałowców oraz jego datę. Jeśli takie ujawnienie nie jest dostępne, zanotuj nowszą kwotę jako niezweryfikowaną, zamiast cicho zastępować nią starszą liczbę. W celu szerszego porównania lat sprawozdawczych kontynuuj pracę z przewodnikiem po czytaniu sprawozdań rocznych.
Gdy brakuje kwoty
Puste pole, myślnik, wyraźne zero i niedostępna sekcja to różne ustalenia. Zanotuj, co faktycznie pokazuje źródło. Wytyczne dotyczące ujawniania danych przez udziałowców w Pekinie nakazują spółkom wpisywanie zera, jeśli udziałowiec nie dokonał jeszcze wkładu. Nie upoważnia to jednak czytelnika do zamiany każdego brakującego pola na zero.
Najpierw sprawdź, czy otworzyłeś sekcję wkładów, a nie podstawowe podsumowanie rejestracyjne, oraz czy istnieje sprawozdanie roczne za wybrany rok. Nowo utworzona spółka mogła jeszcze nie osiągnąć pierwszego cyklu sprawozdawczego. Baza danych osoby trzeciej może pomijać pole, które występuje w źródle pierwotnym, natomiast awaria przeglądarki lub problemu z weryfikacją może całkowicie uniemożliwić załadowanie źródła. W swojej notatce wskaż rzeczywisty problem z dostępem.
Jeśli dostawca twierdzi, że wkład uległ zmianie po zakończeniu roku, zapytaj, które późniejsze publiczne ujawnienia to odnotowują. Wytyczne dotyczące sprawozdań rocznych w Wuxi na rok 2026 rozróżniają informacje za rok sprawozdawczy od późniejszych zmian dotyczących udziałowców i wkładów, które należą do osobnego modułu samoistnego ujawniania. Jest to powód, by sprawdzić inny rejestr, a nie samodzielnie poprawiać starego sprawozdania.
Jeśli liczba ma znaczenie dla transakcji, poproś o ukierunkowane wyjaśnienie lub dokument potwierdzający dotyczący konkretnej luki: zaangażowanego udziałowca, kwoty wkładu, metody i daty. W zależności od pytania może to obejmować dokumentację księgową, dowody płatności lub dokumenty przeniesienia własności dostarczone za pośrednictwem autoryzowanego kanału. Publiczne ujawnienie to informacje zgłaszane przez spółkę. Nie opisuj go jako niezależnie audytowane i nie żądaj haseł do kont ani dostępu do danych logowania spółki do systemu zgłoszeń.
Zachowaj wynik z datą
Twoje zakończone wyszukiwanie powinno wskazywać, której spółki, których udziałowców, jakiego źródła i jakiej daty dotyczy kwota. W przypadku fikcyjnego przykładu przydatna jest następująca uwaga: „Ujawnienie wkładów z czerwca 2026 r. dla wskazanej spółki z ograniczoną odpowiedzialnością raportuje skumulowane wpłaty kapitału w wysokości RMB 800,000 od udziałowców A i B. Sprawozdanie roczne za 2025 r. wykazuje RMB 600,000 na koniec roku. Różnica odzwierciedla później zgłoszone wkłady zgodnie z przyjętymi założeniami; niezależne dowody płatności nie były przedmiotem przeglądu.”
Dołącz odniesienie do źródła lub dozwolony zrzut ekranu oraz datę pobrania danych. Jeśli strona publiczna nie ustala pełnej sumy, wskaż, które wiersze były widoczne, i pozostaw ogólnokorporacyjną kwotę nierozstrzygniętą. Dzięki temu ustalenie będzie możliwe do ponownego wykorzystania, nie dając kolejnemu czytelnikowi pewniejszej odpowiedzi niż ta, którą potwierdzają dowody.
Kapitał wpłacony nie pokazuje, ile gotówki pozostaje dziś dostępnych. Nie ustanawia również bieżących aktywów, kredytu kupieckiego u dostawców ani zdolności produkcyjnych. Definicja kapitału wpłaconego wyjaśnia te ograniczenia; przewodnik dotyczący terminów kapitałowych omawia kwestię tego, czy termin wniesienia wkładu już upłynął. Na żadne z tych pytań nie należy odpowiadać, zamieniając puste pole na liczbę.
Aby rozpocząć wyszukiwanie, wyszukaj chińską nazwę spółki lub jej USCC i potwierdź podmiot prawny. Korzystaj z dostępnych źródeł dotyczących wkładów i sprawozdań rocznych powiązanych z tym podmiotem, zachowując wszelkie luki w zakresie danych. Prawidłowo zidentyfikowana spółka i jasno datowana kwota są bardziej użyteczne niż niedatowana figura kapitałowa skopiowana z wyników wyszukiwania.