
Verificare il capitale versato di una società cinese
Trova i registri dei conferimenti dei soci, leggi gli importi e le date e confronta le relazioni annuali con le successive divulgazioni senza effettuare doppi conteggi.
Inizia con la denominazione legale cinese o il Codice unificato di credito sociale (USCC). Conferma l’azienda corrispondente prima di aprire il suo profilo.
Per verificare il capitale versato di una società cinese, individua la società tramite la sua denominazione sociale registrata in cinese o il Codice unificato di credito sociale (USCC), quindi cerca le divulgazioni sui conferimenti dei soci e la relazione annuale pertinente. Leggi il campo 实缴出资额 indicando il socio, la valuta, la modalità di conferimento e la data. Il numero del capitale sociale registrato nella parte superiore del profilo aziendale risponde a una domanda diversa.
La parte difficile spesso arriva dopo aver trovato un numero. Una società può mostrare un importo in una relazione annuale e un importo superiore in una successiva divulgazione senza che nessuna delle due voci sia errata. Questa guida analizza tali registri attraverso un esempio fittizio con due soci, così da poter produrre un risultato datato invece di sommare cifre incompatibili.
Aprire il corretto registro societario
Inizia con la denominazione sociale completa in cinese e l’USCC di 18 caratteri presenti sulla licenza commerciale del fornitore o su altri documenti societari. Nel Sistema nazionale di pubblicità delle informazioni sul credito delle imprese, cerca tale identificativo e apri la società corrispondente. Se la ricerca restituisce più candidati, confronta il codice prima di leggere le loro cifre di capitale. Denominazioni simili, indirizzi condivisi e un venditore comune non rendono due registri intercambiabili.
Verifica anche il tipo di entità. La procedura dettagliata a livello di socio descritta di seguito riguarda una società a responsabilità limitata della Cina continentale. Una filiale non dispone di un proprio insieme di soci societari e i conti consolidati di un gruppo quotato non descrivono esclusivamente l’entità giuridica presente nel tuo ordine di acquisto. Tieni distinti la società fornitrice, la sua controllante e le sue controllate. Utilizza la guida alla ricerca dei soci se devi prima stabilire chi possiede la società.
La licenza commerciale ti aiuta a identificare la società, ma il suo campo relativo al capitale sociale registrato non costituisce una ricevuta per i conferimenti completati. Prima di copiare qualsiasi importo, annota la denominazione sociale in cinese, l’USCC e la data della tua ricerca. Quando utilizzi un profilo societario di terze parti, conserva anche la data della fonte indicata per il campo. Un profilo recuperato di recente potrebbe ancora contenere una cifra tratta da una relazione annuale precedente.
Trovare le divulgazioni sui conferimenti
All’interno del registro societario, cerca le informazioni pubblicate dall’impresa stessa. Le etichette possono includere 企业自行公示信息, 股东及出资信息 e 企业年报信息. Le schermate regionali e i requisiti di accesso variano; segui le etichette delle sezioni invece di presumere che un determinato pulsante si trovi sempre nello stesso punto. Stai leggendo informazioni pubbliche, non stai accedendo all’account di deposito dell’impresa.
Esamina due fonti. In primo luogo, apri le informazioni sui conferimenti dei soci divulgate separatamente, ove disponibili. In secondo luogo, apri l’ultima relazione annuale pertinente e la relativa sezione sui conferimenti dei soci o dei fondatori. Annota l’anno di riferimento della relazione prima di leggere le righe. Una pagina intitolata “Relazione annuale 2025” non diventa una dichiarazione di conferimento per il 2026 semplicemente perché l’hai aperta nel 2026.
Queste fonti hanno calendari di rendicontazione diversi. L’articolo 11 delle Misure per l’attuazione della gestione della registrazione delle società richiede che gli importi, le modalità e le date dei conferimenti dei soci delle pertinenti società a responsabilità limitata siano resi pubblici entro 20 giorni lavorativi dal momento in cui le informazioni sorgono. Il sistema delle relazioni annuali, nel frattempo, riporta i dati sull’anno precedente. Il Regolamento provvisorio sulla divulgazione delle informazioni delle imprese include le informazioni sui conferimenti tra i contenuti delle relazioni annuali.
Un risultato di ricerca che mostra solo i nomi dei soci e gli importi sottoscritti non costituisce ancora la risposta relativa al capitale versato. Apri i dettagli dei conferimenti invece di considerare il riepilogo come completo. Se la fonte offre un’esportazione, confronta le intestazioni con la pagina visualizzata: un’esportazione che omette date o modalità potrebbe perdere il contesto necessario per interpretare il totale. Conserva le etichette originali accanto a qualsiasi traduzione di lavoro.
Leggere la riga di ciascun socio
Individua esplicitamente la colonna del versato. 认缴出资额 rappresenta l’impegno sottoscritto; 实缴出资额 è l’importo riportato come conferito. Le colonne vicine possono mostrare 实缴出资时间 o 实缴出资日期, nonché 实缴出资方式. Una data accanto all’importo sottoscritto può essere una scadenza futura per l’impegno, quindi non trasferirla nella tua nota sul capitale versato.
Leggi l’unità di misura prima delle cifre. Un campo espresso in 万元 utilizza unità di diecimila yuan: un valore di 40 significa RMB 400,000, non RMB 40. Conserva l’unità originale e la valuta anche se il tuo foglio di lavoro le converte. Non sommare cifre in valute diverse né combinare un totale aziendale con le righe dei soci già incluse in esso.
Anche la modalità di conferimento è importante. Denaro, attrezzature e altri beni non monetari qualificati non sono la stessa cosa. Gli articoli 48 e 49 della Legge sulle società distinguono tra conferimenti monetari e conferimenti di beni ammissibili, inclusi i relativi requisiti di pagamento o trasferimento. Un importo riportato non deve essere riscritto come “denaro depositato” a meno che ciò non sia quanto stabilito dalle prove sottostanti.
Calcola un totale complessivo divulgato a livello aziendale solo quando disponi di tutte le righe pertinenti su base coerente. Verifica se esistono pagine aggiuntive, voci espandibili o un elenco separato dei soci storici. Quando un socio è cambiato, stabilisci quali righe appartengono alla data selezionata prima di aggiungere qualsiasi importo. Lo stesso interesse contribuito può apparire sotto diversi titolari in registrazioni successive; un elenco di tutti i nomi storici non costituisce un libro mastro delle contribuzioni correnti.
Se la registrazione è incompleta, conserva gli importi che riesci a identificare come risultato parziale. L’affermazione "Due righe visibili di soci totalizzano RMB 600,000" è più circoscritta rispetto a "il capitale versato della società è di RMB 600,000". La seconda richiede prove che quelle righe coprano l’intera società per la data indicata.
Confronta le date, non i totali cumulativi
La società e le cifre seguenti sono fittizie. Si presume che una società a responsabilità limitata abbia gli stessi due soci per tutto il periodo di confronto, utilizzi RMB in ogni registrazione e non subisca riduzioni di capitale, trasferimenti di quote o rettifiche di deposito durante il periodo. Ogni importo mostrato è una cifra di conferimento cumulativo per il socio indicato alla data specificata.
| Registrazione e data di riferimento | Socio A | Socio B | Totale divulgato |
|---|---|---|---|
| Relazione annuale 2024: 31 dicembre 2024 | RMB 200,000 | RMB 100,000 | RMB 300,000 |
| Relazione annuale 2025: 31 dicembre 2025 | RMB 400,000 | RMB 200,000 | RMB 600,000 |
| Divulgazione successiva dei conferimenti: 30 giugno 2026 | RMB 500,000 | RMB 300,000 | RMB 800,000 |
Le istruzioni per il deposito della relazione annuale di Pechino spiegano che gli importi dei conferimenti dei soci sono cumulativi fino al 31 dicembre dell’anno di riferimento. Descrivono inoltre una voce di conferimento per socio, piuttosto che una cronologia bancaria transazione per transazione. L’importo nella relazione del 2025 include quindi i conferimenti precedenti; non si tratta di ulteriori RMB 600,000 versati durante il 2025.
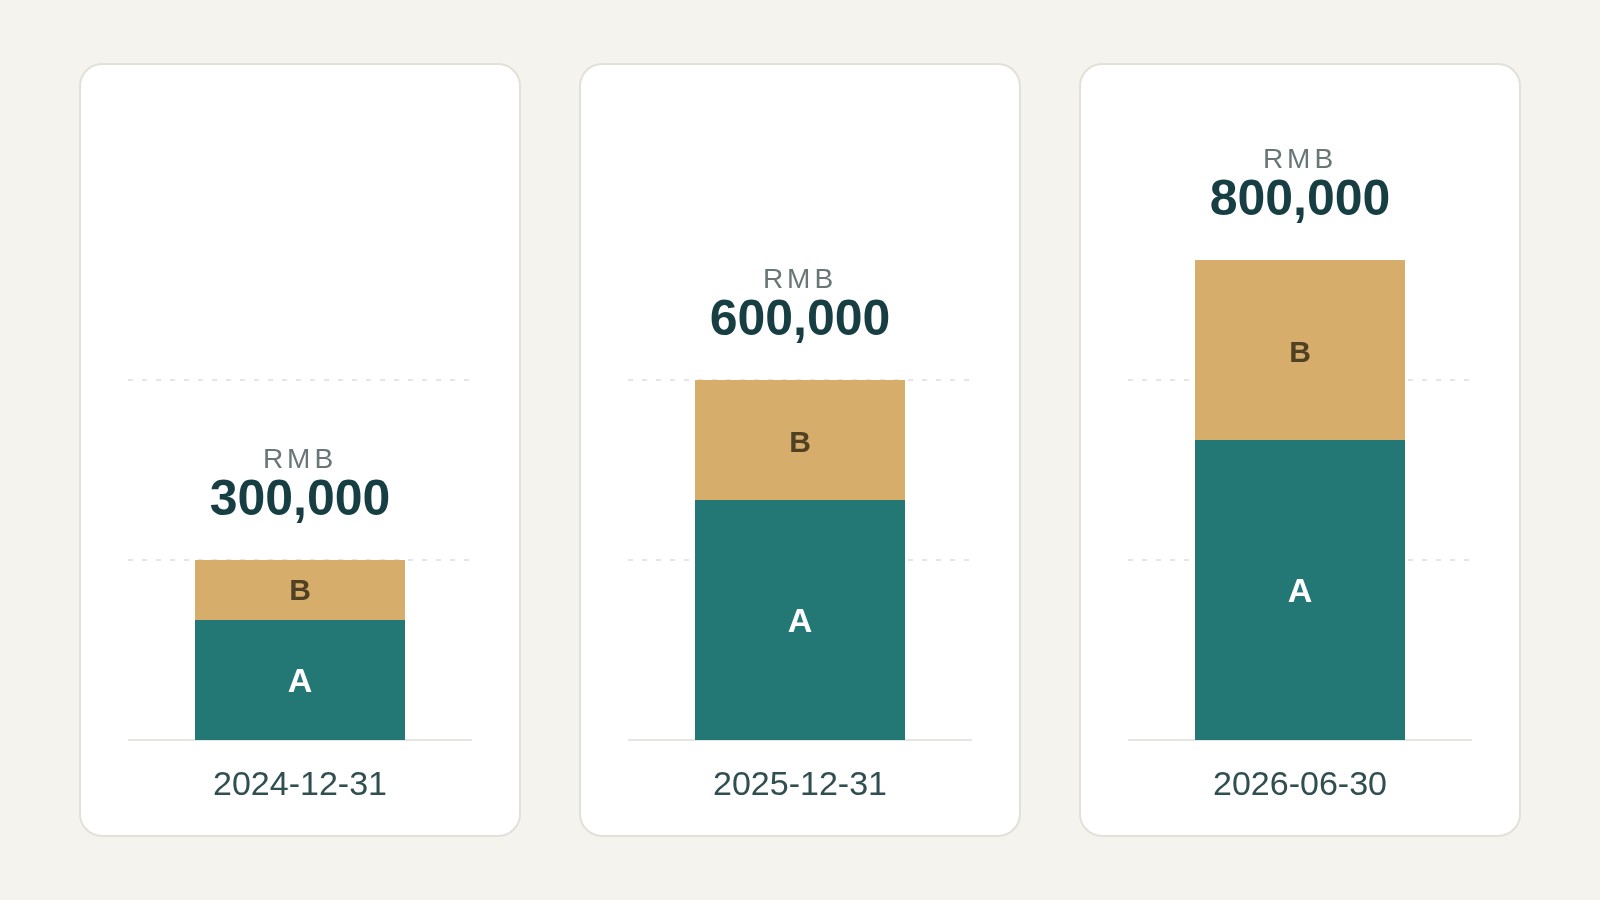
Per una domanda relativa al 31 dicembre 2025, l’esempio supporta un totale divulgato di RMB 600,000. Per la successiva divulgazione di giugno 2026, supporta RMB 800,000. Sommare tutti e tre i totali comporterebbe il doppio conteggio dei conferimenti precedenti. Anche sommare solo gli ultimi due ripeterebbe gli importi già inclusi nel saldo successivo.
Secondo le ipotesi dell’esempio, l’aumento cumulativo riportato dalla fine del 2025 a giugno 2026 è di RMB 200,000. Tale calcolo aritmetico rappresenta una variazione tra due posizioni divulgate. Non costituisce una prova indipendente di un bonifico bancario e non è sicuro applicarlo in modo invariato quando intervengono un trasferimento di quote, una riduzione di capitale, una rettifica o un cambio di valuta.
Se due registrazioni discordano riguardo alla stessa data di riferimento, la semplice progressione dell’esempio non risolve più la differenza. Confronta innanzitutto i nomi dei soci, le unità, le valute e la cronologia delle rettifiche. Una pagina recuperata più recentemente non è necessariamente una divulgazione depositata più recentemente. Conserva entrambi i riferimenti alle fonti e chiedi alla società quale voce riflette la sua posizione corretta. Fino a quando ciò non viene chiarito, riporta gli importi conflittuali separatamente. Non farne la media, non scegliere la cifra più alta per far apparire il fornitore più solido e non etichettare la differenza come un nuovo conferimento semplicemente perché una pagina è stata scaricata in un momento successivo.
Supponi che un fornitore invii solo la relazione annuale più vecchia affermando che un conferimento è stato completato questa estate. Chiedi la successiva divulgazione dei conferimenti dei soci e la relativa data. Se tale divulgazione non è disponibile, registra l’importo più recente come non verificato invece di sostituire silenziosamente la cifra precedente. Per un confronto più ampio degli anni di rendicontazione, continua con la guida alla lettura della relazione annuale.
Quando l’importo manca
Uno spazio vuoto, un trattino, uno zero esplicito e una sezione inaccessibile sono riscontri diversi. Registra ciò che la fonte mostra effettivamente. Le linee guida sulla divulgazione dei soci di Pechino invitano le società a inserire zero quando un socio non ha ancora effettuato conferimenti. Ciò non autorizza il lettore a trasformare ogni campo mancante in zero.
Verifica innanzitutto se hai aperto la sezione dei conferimenti piuttosto che un riepilogo della registrazione di base e se esiste una relazione annuale per l’anno selezionato. Una società di nuova costituzione potrebbe non aver ancora raggiunto il suo primo ciclo di relazioni annuali. Un database di terze parti potrebbe omettere un campo presente nella fonte sottostante, mentre un errore del browser o di verifica potrebbe impedire il caricamento della fonte. Indica il problema di accesso effettivo nella tua nota.
Se un fornitore afferma che il conferimento è cambiato dopo la fine dell’anno, chiedi quale successiva divulgazione pubblica lo registra. Le linee guida per la relazione annuale 2026 di Wuxi distinguono le informazioni relative all’anno di riferimento dalle successive variazioni dei soci e dei conferimenti, che rientrano nel modulo separato di autodichiarazione. Questo è un motivo per verificare un’altra registrazione, non per modificare autonomamente una vecchia relazione.
Quando l’importo è rilevante per la transazione, richiedi una spiegazione mirata o un documento giustificativo per la specifica lacuna: il socio coinvolto, l’importo del conferimento, il metodo e la data. A seconda della questione, ciò potrebbe coinvolgere registrazioni contabili, prove di pagamento o documenti di trasferimento di proprietà forniti attraverso un canale autorizzato. Una divulgazione pubblica è esclusivamente un’informazione riportata dalla società. Non descriverla come indipendentemente revisionata e non richiedere password di account o accesso alle credenziali di deposito della società.
Conserva un risultato datato
La tua ricerca completata deve indicare quale società, quali soci, quale fonte e a quale data si riferisce l’importo. Per l’esempio fittizio, una nota utile è: «La dichiarazione dei conferimenti di giugno 2026 per la LLC identificata riporta conferimenti versati cumulativi pari a RMB 800,000 tra i soci A e B. La relazione annuale 2025 riporta RMB 600,000 alla fine dell’esercizio. La differenza riflette conferimenti dichiarati successivamente secondo le ipotesi indicate; non sono state esaminate prove indipendenti dei pagamenti.»
Allega il riferimento alla fonte o l’acquisizione consentita e la data di recupero. Se la pagina pubblica non stabilisce un totale completo, indica quali righe erano visibili e lascia irrisolto l’importo complessivo della società. In questo modo il risultato è riutilizzabile senza fornire al lettore successivo una risposta più certa di quanto supportino le prove.
Il capitale versato non mostra quanto denaro contante sia ancora disponibile oggi. Inoltre, non stabilisce le attività correnti, il credito dei fornitori o la capacità produttiva. La definizione di capitale versato spiega questi limiti; la guida sulla scadenza del capitale affronta la questione se una data di conferimento sia dovuta. Nessuna di queste domande dovrebbe essere risolta trasformando un campo vuoto in un numero.
Per avviare la ricerca, cerca il nome cinese della società o il suo USCC e conferma l’entità giuridica. Segui le fonti disponibili sui conferimenti e sulle relazioni annuali partendo da quell’identità, mantenendo eventuali lacune nella copertura. Una società correttamente identificata e un importo chiaramente datato sono più utili di una cifra di capitale non datata copiata da un risultato di ricerca.