
Bir Çin Şirketinin Ortakları Nasıl Bulunur
Ana kara Çin'deki bir şirketin ortaklarını bulun; sermaye katkı kayıtlarını, kaynak tarihlerini ve yıllık rapor farklılıklarını, sahiplik rollerini karıştırmadan okuyun.
Şirketin Çince yasal unvanı veya Birleşik Sosyal Kredi Kodu (USCC) ile başlayın. Profilini açmadan önce doğru şirketi seçtiğinizden emin olun.
Ana kara Çin'deki bir şirketin ortaklarını bulmak için şirketi Ulusal İşletme Kredi Bilgileri Yayın Sistemi’nde arayın, eşleşen tüzel kişiliği açın ve ortak veya kurucu bilgileri ile sermaye katkı açıklamalarını inceleyin. Sonucun yanında şirket unvanını ve Birleşik Sosyal Kredi Kodunu (USCC) saklayın. Bir işletme ruhsatında yer alan bir kişinin adı, tek başına bir ortak listesi değildir.
Kullanılabilir sonuç, açıklanabilir bir listedir: kimin sermaye payının kaydedildiği, bu payın hangi şirkete ait olduğu, bilginin kaynağı ve tarihsel kapsamı. Bu kılavuz, olağan ana kara Çin limited şirketlerinin doğrudan ortaklarına odaklanır. Ayrıca, anonim şirketlerin neden farklı bir okuma gerektirdiğini açıklar; basit bir sorgulamayı nihai kontrolün araştırmasına dönüştürmez.
Şirket kaydıyla başlayın
Tedarikçinin belgelerindeki tam Çince tescilli unvanı veya Birleşik Sosyal Kredi Kodunu (USCC) kullanın. Arama birden fazla aday döndürürse, sahiplik detaylarını açmadan önce tam tanımlayıcıyı karşılaştırın. Benzer unvanlar, özellikle biri ticaret şirketi diğeri onun üretim iştiraki olduğunda kolayca karıştırılır. İştirakin ortak listesi, siparişinizde adı geçen satıcının kime ait olduğunu yanıtlamaz.
Şanghay'ın resmi İngilizce pazar erişimi SSS'si, GSXT'yi şirket tescil bilgileri için bir kanal olarak belirtir; bu bilgiler arasında ortak adları da yer alır. Doğru resmi servise ulaşma konusunda yardıma ihtiyacınız varsa, ayrı olarak hazırlanmış şirket tescil arama kılavuzunu kullanın. Tüzel kişilik açıldığında, tüm tescil aramasını tekrarlamak yerine sahiplik bilgilerine odaklanın.
股东及出资信息 gibi, yani ortak ve sermaye katkı bilgisi anlamına gelen etiketleri veya ortakları kuruculardan ayıran ifadeleri arayın. Düzen, erişim gereksinimleri ve mevcut detay düzeyi görünümler arasında farklılık gösterebilir. Hizmetin güncel erişim talimatlarını izleyin. Bu kılavuz için yapılan araştırma sırasında, ulusal girişe tarayıcı aracımızla erişilememiştir; buradaki yönlendirmeler canlı bir ortak araması yaptığımız iddiasına değil, resmi açıklamalara dayanmaktadır.
Halka açık aramayı işletme beyanı sürecinden ayrı tutun. Pekin'in ortak bilgilerinin sunulmasına ilişkin talimatları, bir şirketin yetkili kullanıcısını bir bildirim alanına yönlendirir. Bu talimatlar açıklamaların nasıl sunulduğunu açıklar; bir alıcının başka bir şirketin beyan hesabına girmesi için gerekçe oluşturmaz. Amacınız yayımlanmış bir kaydı okumaktır, değiştirmek değil.
Listenin neyi temsil ettiğini kontrol edin
İsimleri kopyalamadan önce tüzel kişilik türünü ve bölüm başlığını okuyun. Şirketler Kanunu'nun 32. ve 40. maddeleri uyarınca, tescil konuları arasında limited şirket ortakları ve anonim şirket kurucuları yer alır; sermaye katkıları ve belirli sermaye payı değişikliklerine ilişkin bilgiler de yayıma tabidir. Bunlar ilişkili kayıtlardır, ancak etiketleri birbirinin yerine kullanılamaz.
Bir limited şirkette ortak, bir birey veya başka bir tüzel kişilik olabilir. Gerektiğinde ayrı aranabilmesi için tüzel kişi ortağın tam Çince unvanını koruyun. Birden fazla şirketin paylaştığı bir marka adına kısaltmayın. Bireyler için, web aramasında aynı ada sahip ilgisiz bir kişiyi tanımlamaya çalışmaksızın görüntülenen adı olduğu gibi saklayın.
Hisse senedi ile sınırlı sorumluluğa sahip bir şirkette, kurucu listesi mutlaka şu anda hisse sahibi olan herkesin listesi değildir. Pekin'in ortak açıklama rehberi, kurucu tescilini açıkça ayırt eder. Göreviniz bu tür bir şirketin güncel sahipliğini gerektiriyorsa, sınırlamayı belirtin ve kurucu listesini yeniden etiketlemek yerine uygun ek kayıtları temin edin.
Yasal temsilci, yönetici veya müdür aynı zamanda ortak olabilir, ancak personel rolü tek başına sermaye payı sahipliğini tesis etmez. Benzer şekilde, dış yatırımlar altında gösterilen bir şirket, aranan şirketin yatırım yaptığı bir işletmedir; otomatik olarak aranan şirketin sahibi değildir. İlişkinin yönünü okuyun. Ortak sözlüğü daha geniş terminolojiyi açıklar; buradaki görev doğru listeyi toplamaktır.
Kaynağı her satırın yanında tutun
Aynı şirketin ortak bilgileri kayıt verilerinde, şirket açıklamalarında ve belirli bir yıla ait yıllık raporda yer alabilir. Düzenli biçimlendirilmiş bir sonuç bu farklılıkları gizleyebilir. Dışa aktarmadan veya çevirmeden önce, gerçekten açtığınız bölümü not edin. Bu küçük adım, daha sonra tarihsiz bir elektronik tabloyu uzlaştırmaya çalışmaktan daha faydalıdır.
| Bilgilerin göründüğü yer | Nelerin korunacağı | Notunuzun nasıl etiketleneceği |
|---|---|---|
| Kayıt ortakları veya kurucular bölümü | Tüzel kişilik türü, unvanlar, bölüm başlığı ve erişim tarihi | Belirtilen tarihte görüntülenen kayıt bilgileri |
| Şirket ortakları ve sermaye katkısı açıklaması | Her ortağın tutarları, birimleri, yöntemleri, tarihleri ve görüntülenen tüm güncelleme bilgileri | Şirket tarafından açıklanan sermaye katkısı bilgileri |
| Seçilen bir yıllık rapor | Rapor yılı, ortak satırları ve görüntülenen tüm beyan veya düzeltme tarihleri | İlgili yılın raporundaki ortak bilgileri |
| Şirket tarafından sağlanan bir belge | Belge başlığı, düzenlenme tarihi, belirtilen tüzel kişilik ve sağlayıcı | Doğrulama süreci ayrı olarak tanımlanmış şekilde şirket tarafından sağlanan materyal |
SAMR'nin 2024 sistem yükseltme duyurusu, anlık ortak sermaye katkısı açıklamalarındaki iyileştirmeleri anlatmaktadır. Sorunuz güncel bir sermaye katkısı girdisiyle ilgiliyse, yalnızca yıllık rapor sekmesine bakmak yerine daha geniş bir inceleme yapmak için bu bir gerekçedir. Bu, her şirketin her görünümde eksiksiz bilgiye sahip olduğu yönünde bir taahhüt değildir.
Bir rapor yılı, bir sermaye katkısı tarihi ve sayfayı indirdiğiniz gün farklı soruları yanıtlar. Mümkün olduğunda bu üçünü de saklayın. Arayüz bir güncelleme tarihi göstermiyorsa, gösterilmediğini yazın; bunu erişim tarihinizle değiştirmeyin ve sonucu bugün güncellenmiş olarak nitelendirmeyin. Yeni bir indirme işlemi hâlâ önceki bir döneme ait bilgiler içerebilir.
Sermaye katkısı alanlarını birlikte okuyun
Doğru ortak satırını elde ettiğinizde, alanlarını bir grup halinde kaydedin. En büyük sayıyı kopyalayıp sütun başlığını atlamak, bir sermaye taahhüdünü kolayca zaten tahsil edilmiş bir nakit iddiasına dönüştürmenin yaygın bir yoludur.
-
股东名称— ortak unvanı - Görüntülenen tam unvanı koruyun. Bir satır bir detay görünümü açıyorsa, genişletilen bilgilerin hâlâ o ortağa ait olduğunu kopyalamadan önce doğrulayın.
-
认缴出资额— taahhüt edilen sermaye katkısı - Bunu, para birimi ve birimiyle birlikte belirtilen sermaye katkısı taahhüdü olarak okuyun. Ödenmiş olarak bildirilen tutardan farklı bir alandır.
-
实缴出资额— ödenen sermaye katkısı - Bildirilen ödenen tutarı ve ilişkili ayrıntıları kaydedin. Açıkça sıfır olarak belirtilen değeri koruyun; bunu boş bir hücreden, erişilemeyen bir alandan veya yüklenemeyen bir bölümden ayırt edin.
-
出资方式— sermaye katkısı yöntemi - Tüm katkıların nakit olduğunu varsaymak yerine görüntülenen yöntemi kopyalayın. Yöntemi, tanımladığı taahhüt edilen veya ödenen girdiye bağlı tutun.
-
出资日期— sermaye katkısı tarihi - Sütunun bir taahhüt son tarihine mi yoksa bildirilen bir ödeme olayına mı atıfta bulunduğunu kontrol edin. Çeşitli tarihleri tek bir genel mülkiyet tarihinde birleştirmeyin.
Pekin rehberi, taahhüt edilen zamanlamayı kararlaştırılan nihai sermaye katkısı son tarihi olarak, ödenen zamanlamayı ise tamamlanmış bir sermaye katkısının tarihini olarak açıklamaktadır. Ayrıca her ortağın taahhüt edilen ve ödenen bilgilerini ayrı ayrı ele alır. Bir kaydı İngilizceye veya başka bir dile çevirirken bu ayrımı koruyun.
Hem başlıktaki birimi hem de hücredeki değeri kontrol edin. 万元 kullanan bir başlık on bin yuan birimini ifade eder; bu sütundaki 100 değeri 1.000.000 RMB'ye karşılık gelir. Orijinal değeri ve birimi, herhangi bir dönüşümün yanında koruyun. Aynı disiplini toplamlara da uygulayın: kümülatif bir toplamı kendi bileşen girdilerine eklemeyin veya farklı raporlama tarihlerinden alınan figürleri toplamayın.
Bir yüzde istiyorsanız, önce bunun neyi açıklayacağını sorun. Uygun bir taahhüt edilen toplamdan bir taahhüt edilen sermaye katkısını bölmek, katkılara dayalı bir oran üretebilir. Bu tek başına oy hakkını, kârdan pay alma hakkını veya fiili kontrolü tesis etmez. Basit bir ortak sorgulaması bildirilen tutarlarda durabilir; desteklenmeyen bir yüzde, doğru kopyalanmış bir satırdan daha iyi değildir.
Tarihleri eklenmiş tek bir sorgu notu
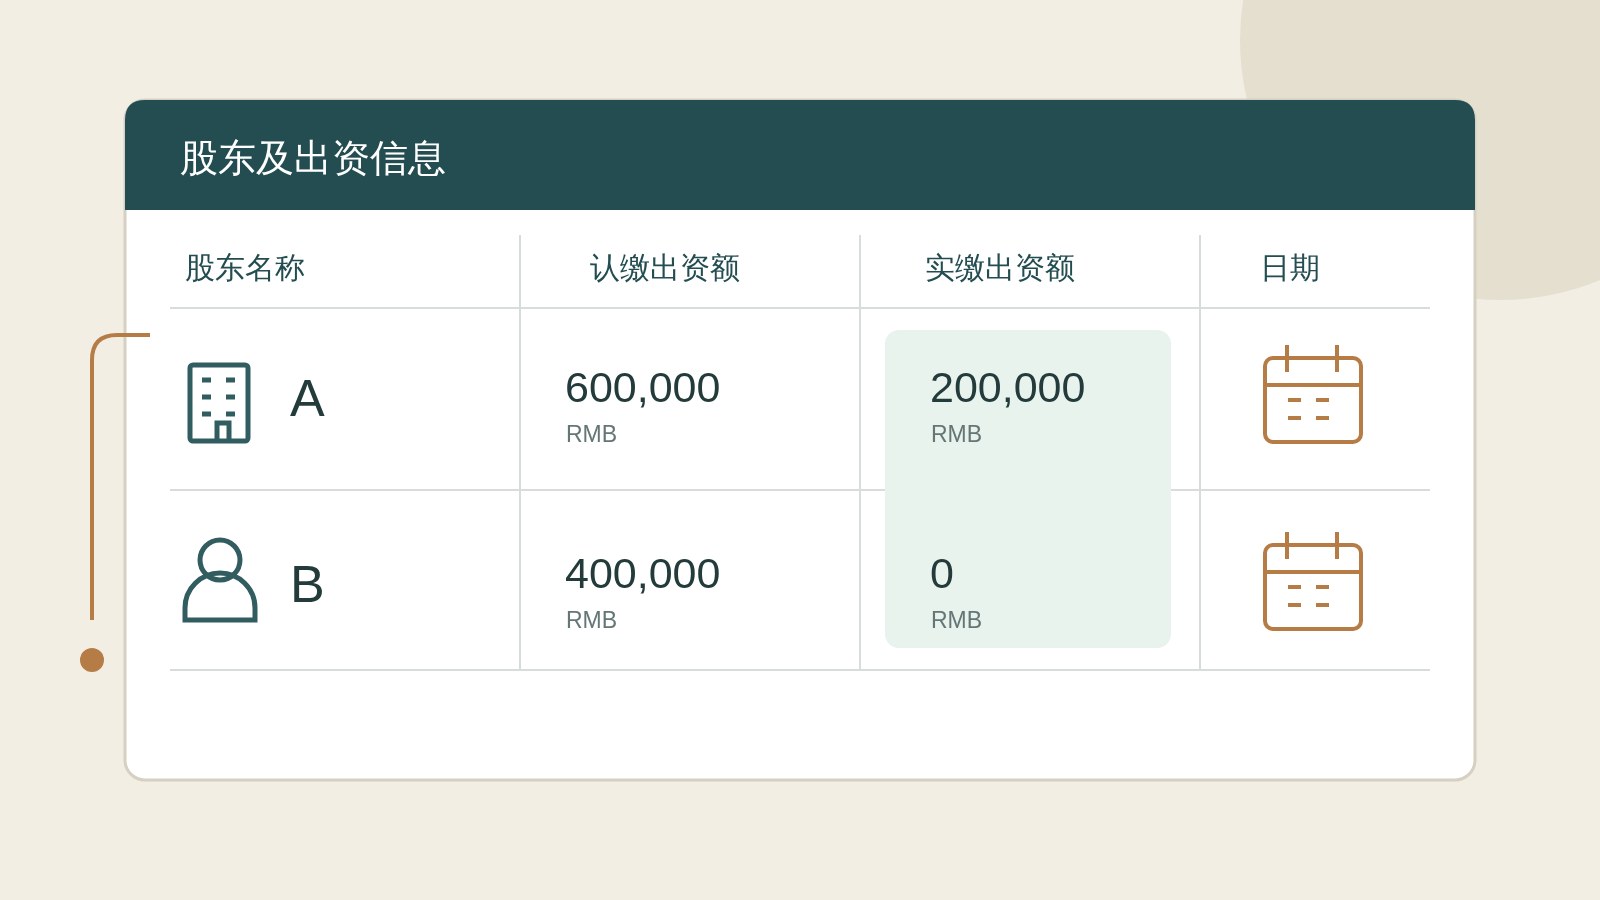
İki ortak satırı bulunan kurgusal bir limited şirketi ele alalım. Aşağıdaki isimler yer tutucudur; gerçek işletmeleri veya kişileri temsil etmez. Sermaye taahhüt beyanı, Kurumsal Ortak A'nın 600.000 RMB, Bireysel Ortak B'nin ise 400.000 RMB taahhütte bulunduğunu göstermektedir. Karşılık gelen ödenmiş tutarlar sırasıyla 200.000 RMB ve sıfırdır. Ayrı bir yıllık faaliyet raporu, rapor yılı için farklı ödenmiş tutarlar göstermektedir.
Yararlı bir not, A ve B'yi incelenen kaynakta görünen doğrudan ortaklar olarak tanımlamalı, ardından hem taahhüt edilen hem de ödenen sütunlarını korumalıdır. Yıllık faaliyet raporu figürleri ayrı bir tarihli notta yer almalıdır. Alıcı, sıfır değerini taahhüt edilen tutarla değiştirmemeli, her iki kaynağın ödenmiş figürlerini toplamamalı veya yalnızca bu uyumsuzluğu açıklanmamış bir mülkiyet değişikliği olarak değerlendirmemelidir.
A satırı başka bir pratik seçim sunar. Soru yalnızca tedarikçinin doğrudan kimin elinde olduğuysa, A kaydedilecek geçerli bir kurumsal unvandır. Soru grubu nihai olarak hangi bireyin kontrol ettiği ise, bu ilk liste yalnızca bir başlangıç noktasıdır. Bu daha derin görev gerçek faydalanıcı rehberinde yer alır; bu sorguyla zaten kanıtlanmış bir olgu olarak sunulmamalıdır.
Kısa bir açıklayıcı cümle ekleyin: “Bu isimler ve sermaye taahhüt girişleri, erişim tarihinde belirtilen şirket profilinde görüntülenmiştir; yıllık faaliyet raporu figürleri kendi rapor yılları için ayrı olarak saklanmıştır.” Gerçek kaynak bağlantısını, Çince yasal unvanı ve USCC kodunu özel çalışma dosyanıza ekleyin. Başka bir meslektaşınız, hafızanıza güvenmeden hangi sonucu okuduğunuzu anlayabilmelidir.
Bilgiler uyuşmadığında
Hiçbir ortak satırı görünmüyorsa, öncelikle bir şube yerine şirketin kendisini açtığınızdan, istenen bölümü seçtiğinizden ve normal erişim adımlarını tamamladığınızdan emin olun. Bir yükleme hatasından kaynaklanan boş bir alan, şirketin ortağı olmadığı anlamına gelmez. İkinci bir denemenin ilkiyle karşılaştırılabilmesi için hata mesajını veya eksik alan açıklamasını kaydedin.
İki kaynak farklı isimler gösteriyorsa, birini seçmeden önce şirket tanımlayıcılarını, bölüm etiketlerini ve tarihlerini karşılaştırın. Geçmişe dönük bir yıllık faaliyet raporu daha önceki bir durumu yansıtıyor olabilir. Şirket tarafından sağlanan güncel bir grafik, henüz desteklenmesi gereken bir iddia olabilir. Gerçek ve çözülmemiş bir fark, ilgili bir kayıt bunu açıklayana kadar görünür kalmalıdır. Bir devir veya yeniden yapılandırma söz konusu olduğunda daha kapsamlı bir inceleme için değişiklik geçmişi rehberi konuyu ele almaktadır.
Kamu bilgisi yetersiz kaldığında spesifik eksik bir öğe talep edin: Adı geçen şirket için tarihli bir ortak listesi, bir figürün hangi taahhüt tarihini temsil ettiğine dair açıklama veya belirtilen bir mülkiyet değişikliğini destekleyen kayıt. “Her şeyin sahibinin kim olduğunu kanıtla” gibi genel bir talep yanıtlanması daha zordur ve konuşmayı kontrol etmek istediğiniz şirket dışında bir yöne sürükleyebilir.
Çok dilli bir arayüzde işletmeyi bulmaya yardımcı olmak için ChinaValidate şirket araması ile başlayın ve ana kara Çin'deki doğru tüzel kişiliği doğrulayın. Söz konusu şirket için gösterilen bilgi ve erişim seçeneklerini inceleyin; bir alanın bu rehberde yer alması nedeniyle mevcut olduğunu varsaymayın. Meslektaşlarınızın aynı kayda dönebilmesi için Çince isimleri çevirilerin yanında saklayın.
Notunuz, kaynak tarafından desteklenen doğrudan ortak listesini tanımladığında, gerçekten elde ettiğiniz sermaye taahhüt alanlarını koruduğunda ve tarih ile veri boşluklarını netleştirdiğinde sorgu tamamlanmış sayılır. Bu, sonraki okuyucuya kısmi bir kamu sonucunu tüm mülkiyet zinciri hakkında desteksiz bir ifadeye dönüştürmeden kullanılabilir bir şirket kaydı sağlar.