
Bir Çin Şirketinin Bağlı Ortaklıklarını Bulma
Yatırım açıklamalarını bulun, bunlarda adı geçen şirketleri kontrol edin ve bağlı ortaklıkları azınlık hisselerinden, kardeş şirketlerden ve şubelerden ayırt edin.
Şirketin Çince yasal unvanı veya Birleşik Sosyal Kredi Kodu (USCC) ile başlayın. Profilini açmadan önce doğru şirketi seçtiğinizden emin olun.
Ana kara Çin'deki bir şirketin bağlı ortaklıklarını bulmak için şirketin yatırım açıklamalarıyla başlayın, ardından burada adı geçen işletmeleri araştırın ve ortaklık kayıtlarını kontrol edin. Bu, her bir ilişkiyi test etmenizi sağlar. "Yatırımlar" başlıklı bir liste bir başlangıç noktasıdır; bu liste, şirketin kontrol ettiği işletmelerin yanı sıra azınlık hisselerini de içerebilir.
Bu kılavuz, tedarikçinin Çince yasal unvanını veya Birleşik Sosyal Kredi Kodunu (USCC) zaten bilen bir alıcı içindir. Tedarikçi bir fabrikayı bağlı ortaklığı olarak belirtmiş olabilir veya bir grubun arkasındaki faaliyet gösteren şirketleri bulmak isteyebilirsiniz. Amaç, tespit edilen şirketlerin ve desteklenen ilişkilerin kullanışlı bir listesini çıkarmak ve eksiklikleri görünür kılmaktır. Tek bir aramayla özel bir grubun yapısındaki her tüzel kişiliği ortaya çıkaracağınız vaadi değildir.
Yatırım listesiyle başlayın
Ulusal İşletme Kredi Bilgileri Açıklama Sistemi'nde tam olarak başlangıç şirketini arayın. Yıllık raporları açmadan önce tam Çince adını ve USCC'sini eşleştirin. Ayrı bir şirket tescil arama kılavuzu, doğru kamu hizmetini ve şirket kaydını nasıl tanımlayacağınızı açıklar.
Bir raporda 对外投资信息 veya yatırım yoluyla kurulan işletmeler ve diğer işletmelerde satın alınan sermaye paylarını tanımlayan ifadeleri arayın. Bir şirket bilgi arayüzündeki "dışa yatırım" ifadesi mutlaka yurt dışı yatırımı anlamına gelmez. Burada, başlangıç şirketinin sermaye payına sahip olduğu, diğer Ana kara işletmeleri de dahil olmak üzere diğer şirketleri arıyorsunuz.
Bu, tanımlanmış bir açıklama kategorisidir. İşletme Bilgisi Açıklamasına İlişkin Geçici Yönetmelik'in 9. maddesi, yıllık raporda yatırım yoluyla işletme kurulması ve sermaye payı satın alınmasına ilişkin bilgileri içerir. Bu bilgileri, raporlayan şirketin kendi ortaklarından ayrı tutar. 11. madde ayrıca açıklama sorumluluğunu işletmeye yükler; resmi bir web sitesinde yer alması, şirket tarafından dosyalanan bir listeyi bağımsız bir soruşturmaya dönüştürmez.
Yatırım yapılan şirketin tam adını ve varsa tanımlayıcısını kopyalayın. Listeyi rapor yılıyla birlikte kaydedin. Sayfayı açtığınız tarih faydalıdır ancak geçmiş bir yıla ait açıklamayı güncel hale getiremez. Bir rapor düzeltilmişse, gerçekten kullandığınız sürümü not edin. Yıllık rapor açıklaması, bildirim döngüsünü ve raporlama dönemi ile gönderim tarihi arasındaki farkı kapsar.
Ticari bir şirket veritabanı bu ilişkileri özel bir yatırım bölümünde toplayabilir. Girişlerini, sağlayıcıyı ve görüntülenen tarihi aklınızda tutarak incelemeye aday olarak değerlendirin. Mevcut girişleri, tarihsel yatırımları ve şubeleri sessizce tek bir bağlı ortaklık listesinde birleştirmeyin. Veritabanı bu kategoriler için ayrı sekmeler kullanıyorsa, dışa aktarırken veya not alırken bu ayrımı koruyun.
Tedarikçi iddia edilen bağlı ortaklığı zaten belirtmişse, o şirketi doğrudan da arayabilirsiniz. Adını ana şirketin yıllık raporu üzerinden yeniden keşfetmeniz gerekmez. Ana şirket tarafındaki açıklama ve aday şirketin kendi ortaklık kaydı, ilişkiye farklı bakış açıları sunar; her ikisini de incelemek eksik veya eski bir girişi açıklamaya yardımcı olabilir.
Bir fabrika takma adı ek bir adım gerektirir. Bir tedarikçinin web sitesindeki "İkinci Tesis" ifadesi, tedarikçinin kendisi, bir bağlı ortaklık veya harici bir üretici tarafından işletilen bir üretim sahasını tanımlayabilir. Bu mutlaka tescilli bir şirket adı değildir. O sahayı hangi tüzel kişiliğin işlettiğini sorun ve bağlı ortaklık araması yapmadan önce Çince adını veya USCC'sini edinin. Benzer şekilde, "İşletmelerimiz" başlıklı bir web sitesi menüsü markaları, tesisleri ve anonim şirketleri karıştırabilir. Bu etiketleri ipucu olarak kopyalayın, ardından her menü öğesini bir şirket olarak kabul etmek yerine arkalarındaki tüzel kişilikleri belirleyin.
Diğer şirketin sahiplerini kontrol edin
Satın almanız için önemli olan her aday için ayrı bir kayıt açın. Sonuç listesinden taşınan kısa bir ada güvenmek yerine Çince adını ve USCC'sini okuyun. Aynı markayı paylaşan iki şirketin yine de farklı tescilli adları, sahipleri ve operasyonel rolleri olabilir. Karşılaştırma yaparken başlangıç şirketini ve adayı ayrı satırlarda veya tarayıcı sekmelerinde tutun.
Standart bir limited şirket için, adayın ortaklık bilgilerinde başlangıç şirketini arayın. Şirketler Kanunu'nun 32. maddesi, limited şirketlerin ortaklarını anonime şirketlerin kurucularından ayırır. İkincisi için bir kurucu listesi, mevcut ortaklarının eksiksiz bir listesi olmak zorunda değildir. İsimlerin neyi kanıtladığına karar vermeden önce tüzel kişi türünü kontrol edin.
Yön önemlidir. Sahip olduğu işletmeleri bulmak için A Şirketini açtığınızı varsayalım. A'nın ortaklık listesindeki bir şirket adı, A'nın sahibine yukarı doğru işaret eder. A'nın yatırım listesindeki bir ad, A'nın yatırım yaptığı başka bir işletmeye işaret eder. A'dan B'ye olan bir iştiraki test etmek için B'yi açın ve A'yı ortağı olarak tanımlayan kanıtı inceleyin. A'nın kendi ortaklarını "A'nın bağlı ortaklıkları" etiketli bir listeye kopyalamayın.
Bildirilen her sermaye payı veya katkıyı, orijinal etiketi, birimi, kaynağı ve tarihiyle birlikte saklayın. Kaynak, yüzde belirtmeden katkı tutarlarını sağlıyorsa, bu tutarları sunuldukları şekilde kaydedin. Farklı tarihlere ait verilerden oran hesaplamak veya taahhüt edilen ile ödenen katkıları karıştırmak, inandırıcı görünen ancak anlamsız bir rakam üretebilir. Bu alanları yorumlamak için ortak arama kılavuzunu kullanın.
Bazen adayın ortağı, A şirketi değil de aracı bir şirkettir. Bu durum, tedarikçinin beyanının yanlış olup olmadığını tek başına çözmez. Araştırmanız gereken başka bir ilişki bulmuşsunuzdur. Aracı şirketin kimliğini tam olarak kaydedin, ardından sonraki bağlantıyı kontrol edin. Tabloda H'nin adını A ile değiştirmekten ziyade, “B, Holding Şirketi H'yi ortak olarak gösteriyor; H'nin A ile ilişkisi teyit edilmemiş” şeklinde bir not düşmek daha faydalıdır.
Kamu kayıtları size cevabın yalnızca bir kısmını verebilir. Şirket tarafından sağlanan güncel bir şema, tedarikçinin iddialarını açıklayabilir ancak okların yine de desteklenmesi gerekir. Belirli eksik bağlantıyla ilgili belgeyi veya güncel kaydı talep edin. Çözülmemiş nokta basitçe hangi tüzel kişiliğin adı geçen fabrika şirketinde sermaye payı bulunduğu ise, büyük bir kurumsal sunum istemenin pek bir değeri yoktur.
İlişki türlerini ayırın
Bir iştirak, kontrol edilen bir tüzel kişiliktir; yalnızca bir yatırım girişi kontrolü tesis etmez. Maliye Bakanlığı'nın 33 Numaralı İşletme Muhasebe Standardı, finansal raporlamada ana şirket-istirak ilişkisini tanımlamak için kontrol kavramını kullanır. Bu durum, küçük bir sermaye payı ile iştirak olmanın neden farklı tanımlar olduğunu açıklamaya yardımcı olur. Ancak bu, bir alıcının tam muhasebe sonucunu tek bir kamu yüzdesinden belirleyebileceği anlamına gelmez.
Kanıtınızın desteklediği en dar ilişkiyi kaydedin. Bir sermaye payını gösteren kaynak, o payla ilgili bir ifadeyi destekleyebilir. İşletmeyi iştirak olarak tanımlamak, kontrol için desteklenen bir dayanak gerektirir. Oy hakları, sözleşmeler ve diğer düzenlemeler önemli olabilir; ne en büyük görünür sermaye payı ne de tanıdık bir grup adı her vakayı çözmez. Bu detaylar mevcut değilse, yatırıma daha güçlü bir etiket yapıştırmak yerine kontrolü teyit edilmemiş olarak bırakın.
Şube ayrı bir kategoridir. Şirket Kanunu'nun 13. maddesi uyarınca, iştirak tüzel kişilik statüsüne sahiptir ve medeni sorumluluğu bağımsız olarak üstlenirken, şube tüzel kişilik statüsüne sahip değildir ve medeni sorumluluğu şirket tarafından üstlenilir. şube ofis kılavuzu, tescil ve sorumluluk farklarını açıklar. Bir şube adı bulmak, listenize başka bir anonim şirket niteliğindeki iştirak eklemez.
Ortak mülkiyet ayrıca kardeş şirketler yaratabilir. Aynı sahip hem satıcıya hem de fabrikaya sahipse, fabrika mutlaka satıcının iştiraki değildir. Ortak sahibi her iki işletmenin üzerinde konumlandırın. Diyagramdaki bu küçük değişiklik, ilişkiyi doğru tutar ve satış ekibinin “bizim fabrikamız” ifadesinin, sözleşmeyi imzalayan satıcının üretim şirketinin sahibi olduğuna dair desteksiz bir iddiaya dönüşmesini engeller.
Dolaylı bir bağlantıyı takip edin
Dört yer tutucu kullanan kurgusal bir örneği ele alalım. A'nın yatırım bilgileri B ve D'yi göstermektedir. B'ye ait ayrı bir kayıt, A'yı tek ortağı olarak göstermektedir. B'nin yatırım bilgileri daha sonra C'yi gösterir ve C'nin kaydı B'yi tek ortağı olarak gösterir. D'nin kaydı, A'nın azınlık payına sahip olduğunu gösterir; A'nın kontrolünü tesis eden ek bir kanıt bulunmamaktadır.
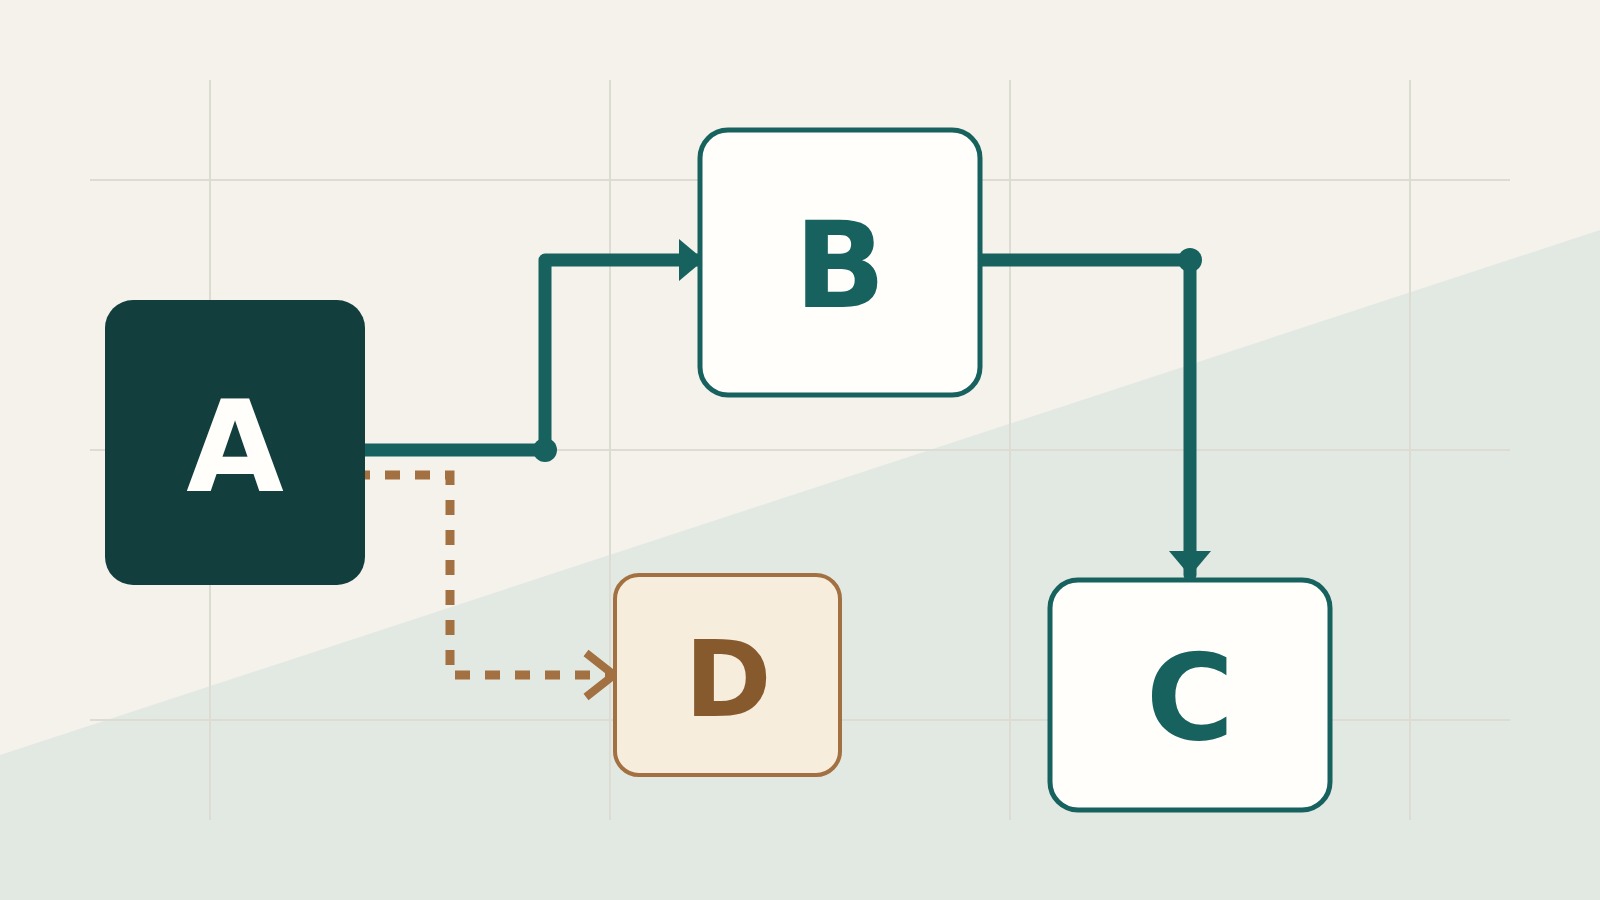
Bulgular iki farklı yolu korumalıdır. B, A tarafından doğrudan tutulmaktadır. C'ye B üzerinden ulaşıldığından, A'nın C ile ilişkisi dolaylıdır. D, belirtilen kanıtlara göre kontrolü teyit edilmemiş bir yatırım olarak kalır. Diyagram, bu bulguları takip etmenin bir yoludur; okları, kaynak kayıtlarda eksik olan kanıtları sağlamaz.
Şimdi C'nin en son kaydının artık B'yi göstermediğini varsayalım. Eski oku, sadece geçen yılki grup şemasında göründüğü için tutmayın. İlgili tarihleri karşılaştırın ve açıklanan değişikliği inceleyin. Yatırım sonlanmış olabilir, aracı tüzel kişi adını değiştirmiş olabilir veya kaynaklar farklı dönemlere ait olabilir. şirket değişim geçmişi kılavuzu, önemli bir değişikliğin nasıl araştırılacağını açıklar.
Genellikle soru için gerekli olan düzeyde durabilirsiniz. Tedarikçi C'yi fabrika şirketi olarak tanımladıysa, o özel yolu ve C'nin kimliğini tespit edin. A tarafından sahip olunan her yatırımın eksiksiz bir haritası, farklı ve daha büyük bir projedir. İlişkileri yapmanız gereken sonucu değiştirmediği sürece, alakasız şirketleri yanıttan uzak tutun.
Listedeki boşlukları giderin
Farklı listeler otomatik olarak bir kaynağın yanlış olduğu anlamına gelmez. Yıllık rapor bir raporlama dönemini tanımlar, ticari bir veri tabanı geçmiş kayıtları içerebilir ve tedarikçi şeması belirli bir tarih veya amaç için hazırlanmış olabilir. Hangi ilişkilerin çeliştiğine karar vermeden önce bu tarihleri girişlerin yanına yazın. Daha önce adı geçen her şirketi, tarihsiz bir “güncel iştirakler” listesinde birleştirmekten kaçının.
Eğer hiçbir yatırım satırı görünmüyorsa, gözlemlenebilir sonucu tanımlayın. Açıklanmış girişi olmayan bir rapor, erişilemeyen bir bölüm, bir yükleme sorunu veya eksik bir sağlayıcı yanıtı bulmuş olabilirsiniz. Bunlar farklı durumlardır. Hiçbiri size bir şirketin herhangi bir yerde iştiraki olmadığı iddiasında bulunma izni vermez. Zaten bir aday adı elinizde varsa, boş kalan ana şirket tarafındaki listede araştırmayı bırakmak yerine, o tüzel kişinin kendi kaydıyla devam edin.
İlişki netleşmediğinde tedarikçiye kesin bir soru sorun: “Lütfen fabrika şirketinin tam Çince yasal unvanını ve USCC kodunu verin; satıcımızın bu şirketi doğrudan mı yoksa başka bir şirket aracılığıyla mı elinde tuttuğunu belirtin ve bu ilişkiyi destekleyen tarihli bir kayıt sunun.” Aracı bir unvan iddia edildiğinde, o aracı unvanı da talep edin. Amacınız bağı çözmektir; tedarikçiden “aynı grup” ifadesini tekrarlamasını istemek değildir.
Nihai kaydınız kısa olabilir. Her işletme için yasal unvanını ve USCC kodunu, gösterilen doğrudan yatırımcıyı, doğrudan veya dolaylı bağlantı yolunu, kaynağı ve tarihi ile çözülmemiş herhangi bir kontrol sorusunu saklayın. Kanıtlar bu tanımlamayı destekliyorsa eski bir ilişkiyi tarihsel olarak koruyun. Belgeyi bugün indirdiğiniz için yalnızca bu nedenle mevcut zamanlı bir sonuçla üzerine yazmayın.
Bir sonraki kesin tüzel kişi adı veya koduna sahip olduğunuzda ChinaValidate şirket araması üzerinden yeni bir sorgulama başlatın. Söz konusu şirket için mevcut bilgi ve rapor kapsamını gözden geçirin; boş bir yatırım bölümü eksiksiz bir grup şeması değildir. Bir mülkiyet bağı ayrıca fiziksel fabrikanın kim tarafından işletildiği ve teslimat veya garanti yükümlülüklerinden hangi tüzel kişinin sorumlu olduğu gibi ayrı soruları da beraberinde getirir. Tespit edilen şirketleri kullanarak bu soruları ilgili işletmeye yöneltin.