
Trovare le società controllate di un’azienda cinese
Individua le informative sugli investimenti, verifica le società in esse indicate e distingui le società controllate dalle partecipazioni di minoranza, dalle società consorelle e dalle filiali.
Inizia con la denominazione legale cinese o il Codice unificato di credito sociale (USCC). Conferma l’azienda corrispondente prima di aprire il suo profilo.
Per trovare le società controllate di un’azienda della Cina continentale, inizia dalle informative sugli investimenti della società, quindi cerca le imprese ivi nominate e verifica i loro registri dei soci. Questo ti offre un modo per testare ogni rapporto. Un elenco intitolato “investimenti” è un punto di partenza: può contenere sia partecipazioni di minoranza sia imprese controllate dalla società.
Questa guida è destinata a un acquirente che conosce già la denominazione sociale legale cinese del fornitore o il suo Codice unificato di credito sociale (USCC). Forse il fornitore ha indicato uno stabilimento come sua società controllata, oppure desideri individuare le società operative dietro un gruppo. L’obiettivo è ottenere un elenco utile di società identificate e di rapporti documentati, mantenendo visibili le lacune. Non si tratta della promessa di recuperare ogni entità nella struttura di un gruppo privato con una sola ricerca.
Trova le partecipazioni
Cerca l’esatta società di partenza nel Sistema nazionale di pubblicità delle informazioni sul credito delle imprese. Verifica la corrispondenza della denominazione sociale cinese completa e dell’USCC prima di aprire i bilanci annuali. La guida alla ricerca della registrazione societaria separata spiega come identificare il servizio pubblico corretto e la scheda societaria.
In un bilancio, cerca 对外投资信息, oppure diciture che descrivono imprese costituite mediante investimento e quote acquisite in altre imprese. La voce “investimenti in uscita” in un’interfaccia di informazioni societarie non indica necessariamente investimenti all’estero. Qui stai cercando altre società nelle quali la società di partenza detiene una partecipazione, incluse altre imprese della Cina continentale.
Si tratta di una categoria di informativa definita. L’articolo 9 del Regolamento provvisorio sulla divulgazione delle informazioni delle imprese include le informazioni sulla costituzione di imprese mediante investimento e sull’acquisto di quote nel bilancio annuale. Tratta tali informazioni separatamente dai soci della società che presenta il rapporto. L’articolo 11 attribuisce inoltre la responsabilità delle divulgazioni all’impresa; la presenza su un sito web ufficiale non trasforma un elenco depositato dalla società in un’indagine indipendente.
Copia la denominazione sociale completa della società investita e il suo identificativo, se visualizzato. Salva l’anno del bilancio insieme all’elenco. La data in cui apri la pagina è utile, ma non può rendere attuale un’informativa di un anno precedente. Se un bilancio è stato rettificato, annota la versione che hai effettivamente utilizzato. La spiegazione sul bilancio annuale illustra il ciclo di deposito e la differenza tra il periodo di riferimento e la data di presentazione.
Un database commerciale di società può raccogliere questi rapporti in una sezione dedicata agli investimenti. Considera le sue voci come candidati da esaminare, conservando il nome del fornitore e qualsiasi data visualizzata. Non combinare silenziosamente voci correnti, investimenti storici e filiali in un unico elenco di società controllate. Se il database utilizza schede separate per queste categorie, mantieni tale distinzione quando esporti o prendi appunti.
Se il fornitore ha già nominato la presunta società controllata, puoi anche cercare direttamente quella società. Non è necessario riscoprirne il nome attraverso il bilancio annuale della capogruppo. L’informativa lato capogruppo e il registro dei soci del candidato offrono prospettive diverse sul rapporto; esaminarle entrambe può aiutare a spiegare una voce mancante o più vecchia.
Un nickname di fabbrica richiede un passaggio aggiuntivo. “Stabilimento Due” sul sito web di un fornitore potrebbe descrivere un sito produttivo gestito dal fornitore stesso, da una società controllata o da un produttore esterno. Non è necessariamente una denominazione sociale registrata. Chiedi quale entità legale gestisce quel sito e ottieni la sua denominazione cinese o l’USCC prima di cercare una società controllata. Allo stesso modo, una voce di menu del sito web intitolata “Le nostre attività” può mescolare marchi, impianti e società incorporate. Copia quelle etichette come spunti, quindi identifica le entità legali sottostanti invece di trattare ogni voce di menu come una società.
Verifica i soci
Apri una scheda separata per ciascun candidato rilevante per il tuo acquisto. Leggi la denominazione cinese e l’USCC, invece di affidarti a un nome breve riportato da un elenco di risultati. Due società che condividono un marchio possono comunque avere denominazioni sociali registrate, proprietari e ruoli operativi diversi. Mantieni la società di partenza e il candidato in righe separate o in schede del browser mentre li confronti.
Per una normale società a responsabilità limitata, cerca la società di partenza nelle informazioni sui soci del candidato. L’Legge sulle società, articolo 32, distingue i soci delle società a responsabilità limitata dai promotori delle società per azioni. Un elenco di promotori per quest’ultima tipologia non è necessariamente un elenco completo dei suoi soci attuali. Verifica il tipo di entità prima di decidere cosa dimostrano i nomi.
La direzione conta. Supponi di aver aperto la Società A per trovare le imprese che possiede. Una denominazione sociale nell’elenco dei soci di A punta verso l’alto, a un proprietario di A. Un nome nell’elenco degli investimenti di A punta verso un’altra impresa in cui A ha investito. Per testare una partecipazione da A a B, apri B ed esamina le prove che identificano A come suo socio. Non copiare i soci di A in un elenco etichettato “società controllate di A”.
Conserva qualsiasi partecipazione o contributo segnalato con la sua etichetta originale, unità di misura, fonte e data. Se la fonte fornisce importi dei contributi senza una percentuale, registra tali importi così come presentati. Calcolare una proporzione a partire da date diverse o mescolare contributi sottoscritti e versati può produrre una cifra dall'aspetto convincente ma priva di significato. Utilizza la guida alla ricerca dei soci per interpretare quei campi.
A volte il socio del candidato è una società intermedia piuttosto che A stessa. Ciò non stabilisce se l'affermazione del fornitore sia errata. Hai individuato un'altra relazione da indagare. Registra l'identità esatta della società intermedia, quindi verifica il collegamento successivo. Una nota che dice “B indica la Holding Company H come socio; il rapporto di H con A rimane non confermato” è più utile che cambiare il nome di H in A nella tabella.
Il registro pubblico potrebbe fornirti solo parte della risposta. Un grafico fornito dall'azienda in tempo reale può spiegare ciò che il fornitore afferma, ma le sue frecce necessitano comunque di supporto. Richiedi il documento o il registro attuale relativo allo specifico collegamento mancante. C'è poco valore nel richiedere una grande presentazione aziendale se il punto irrisolto è semplicemente quale entità legale detiene una partecipazione in una specifica società fabbrica nominata.
Distingui i rapporti societari
Una sussidiaria è un'entità controllata; una voce di investimento da sola non stabilisce il controllo. Lo Principio Contabile per le Imprese n. 33 del Ministero delle Finanze utilizza il controllo per definire la relazione madre-sussidiaria nella rendicontazione finanziaria. Questo aiuta a spiegare perché una piccola partecipazione societaria e una sussidiaria sono descrizioni diverse. Non significa che un acquirente possa determinare la conclusione contabile completa da una singola percentuale pubblica.
Registra la relazione più ristretta supportata dalle tue prove. Una fonte che mostra una partecipazione societaria può supportare un'affermazione su tale partecipazione. Descrivere l'attività come una sussidiaria richiede una base supportata per il controllo. I diritti di voto, gli accordi e altre disposizioni possono essere rilevanti; né la partecipazione visibile più ampia né un nome di gruppo familiare risolvono ogni caso. Se questi dettagli non sono disponibili, lascia il controllo non confermato piuttosto che assegnare all'investimento un'etichetta più forte.
Una filiale è una categoria separata. Ai sensi dell'articolo 13 della Legge sulle Società, una sussidiaria ha lo status di persona giuridica e assume indipendentemente la responsabilità civile, mentre una filiale non ha lo status di persona giuridica e la sua responsabilità civile è assunta dalla società. La guida alle filiali spiega le distinzioni in materia di registrazione e responsabilità. Trovare il nome di una filiale non aggiunge un'altra sussidiaria incorporata al tuo elenco.
La proprietà condivisa può anche creare società sorelle. Se lo stesso proprietario detiene sia il venditore che la fabbrica, la fabbrica non è necessariamente una sussidiaria del venditore. Disegna il proprietario comune sopra entrambe le attività. Questo piccolo cambiamento nel diagramma mantiene la relazione accurata e impedisce che la frase del team di vendita “la nostra fabbrica” diventi un'affermazione non supportata secondo cui il venditore contraente possiede la società manifatturiera.
Segui le partecipazioni indirette
Considera un esempio fittizio utilizzando quattro segnaposto. Le informazioni sugli investimenti di A nominano B e D. Un registro separato per B nomina A come suo unico socio. Le informazioni sugli investimenti di B nominano poi C, e il registro di C nomina B come suo unico socio. Il registro di D mostra A che detiene una partecipazione di minoranza, senza ulteriori prove che stabiliscano il controllo di A.
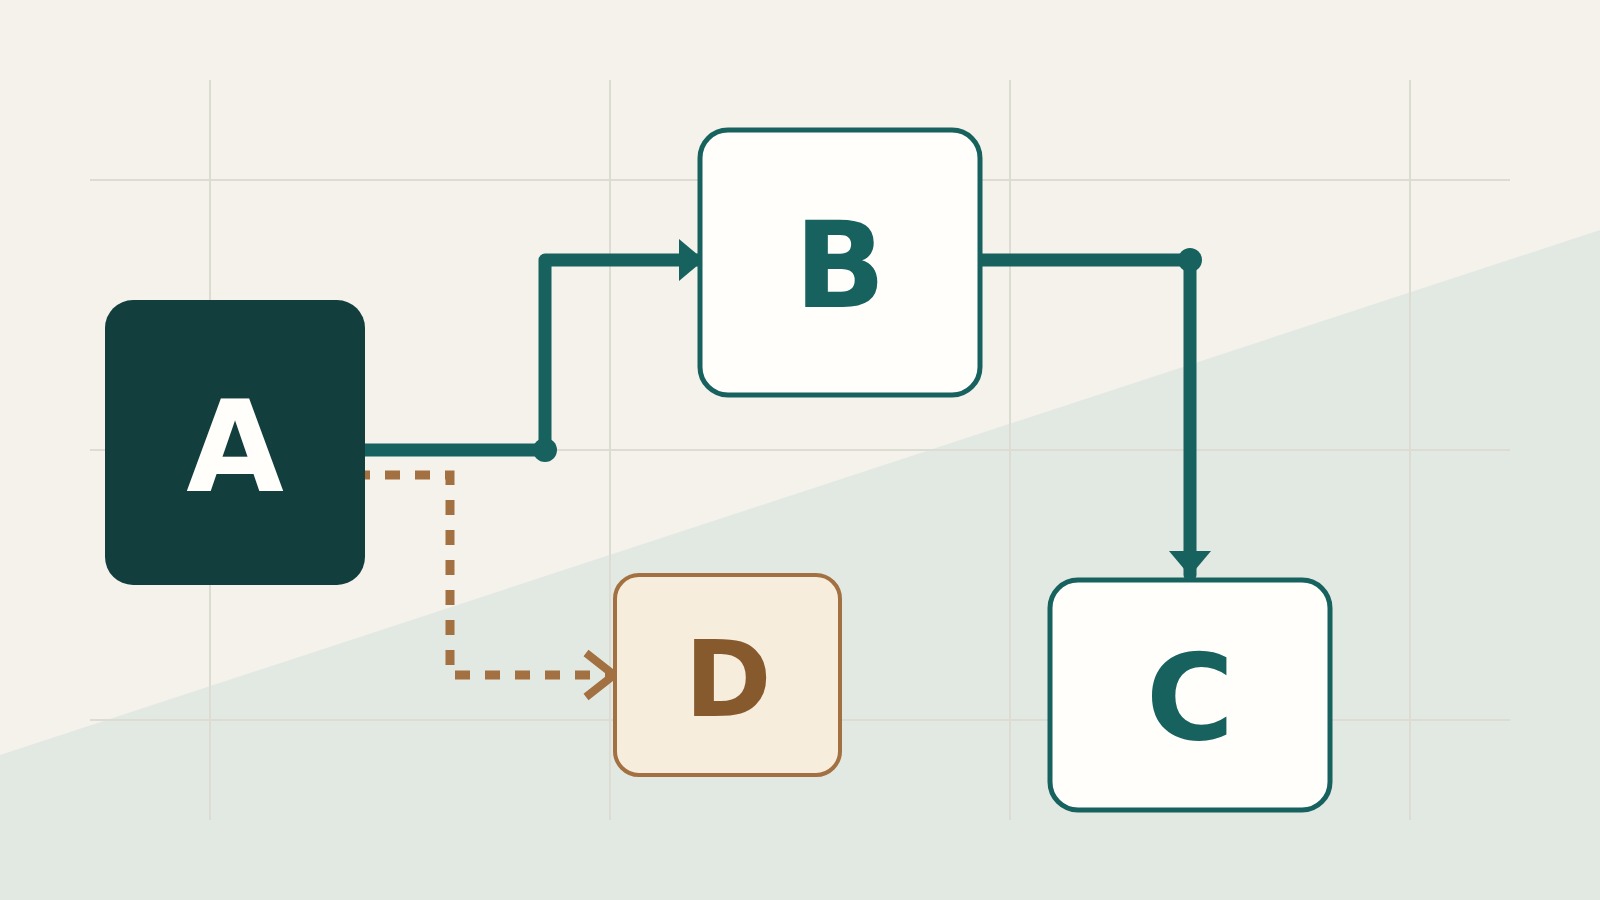
I risultati dovrebbero preservare i due percorsi diversi. B è detenuta direttamente da A. C è raggiunta attraverso B, quindi la relazione di A con C è indiretta. D rimane un investimento con controllo non confermato sulla base delle prove dichiarate. Il diagramma è un modo per tenere traccia di questi risultati; le sue frecce non forniscono prove che mancavano nei registri originali.
Ora supponiamo che l'ultimo registro di C non nomini più B. Non mantenere la vecchia freccia semplicemente perché appariva nel grafico di gruppo dell'anno scorso. Confronta le date pertinenti ed esamina la modifica divulgata. L'investimento potrebbe essere terminato, un'entità intermedia potrebbe aver cambiato nome o le fonti potrebbero riguardare periodi diversi. La guida alla cronologia delle modifiche aziendali spiega come indagare su una modifica sostanziale.
Di solito puoi fermarti al livello necessario per la domanda. Se il fornitore ha identificato C come la società fabbrica, stabilisci quel percorso specifico e l'identità di C. Una mappa completa di ogni investimento posseduto da A è un progetto diverso e più ampio. Tieni le società non correlate fuori dalla risposta a meno che la loro relazione non cambi la conclusione che devi trarre.
Se mancano informazioni
Elenchi diversi non significano automaticamente che una fonte sia falsa. Un bilancio annuale descrive un periodo di rendicontazione, un database commerciale può includere registri storici e un grafico del fornitore potrebbe essere stato preparato per una data o uno scopo particolare. Scrivi quelle date accanto alle voci prima di decidere quali relazioni siano in conflitto. Evita di combinare ogni società mai menzionata in un elenco di “sussidiarie attuali” senza data.
Se non compaiono righe di investimento, descrivi il risultato osservabile. Potresti aver trovato un rapporto senza voci divulgate, una sezione non disponibile, un problema di caricamento o una risposta incompleta del provider. Queste sono situazioni diverse. Nessuna di esse ti dà il permesso di affermare che una società non abbia sussidiarie da nessuna parte. Se hai già il nome di un candidato, continua con il registro proprio di quell'entità invece di abbandonare l'indagine davanti all'elenco vuoto dal lato della società madre.
Quando il rapporto rimane irrisolto, poni al fornitore una domanda precisa: “Fornisci la denominazione sociale legale cinese completa e l’USCC della società della fabbrica, indica se il nostro venditore la detiene direttamente o tramite un’altra società e fornisci un documento datato che supporti tale rapporto.” Richiedi la denominazione dell’intermediario quando viene dichiarata. Stai cercando di chiarire il collegamento, non di chiedere al fornitore di ripetere la frase “stesso gruppo”.
La tua documentazione finale può essere sintetica. Per ciascuna impresa, conserva la denominazione legale e l’USCC, l’investitore diretto indicato, il percorso diretto o indiretto, la fonte e la data, nonché eventuali questioni irrisolte sul controllo. Mantieni un rapporto precedente come storico quando le prove supportano tale descrizione. Non sovrascriverlo con una conclusione al presente solo perché hai scaricato il documento oggi.
Avvia una nuova ricerca tramite ChinaValidate company search quando disponi del nome esatto successivo dell’entità o del codice. Esamina le informazioni e la copertura dei report disponibili per quella società; una sezione investimenti vuota non costituisce un organigramma completo del gruppo. Un collegamento di proprietà lascia inoltre aperte domande separate su chi gestisce lo stabilimento fisico e quale entità è tenuta agli obblighi di consegna o di garanzia. Utilizza le società identificate per porre queste domande all’impresa competente.