
Tochtergesellschaften eines chinesischen Unternehmens finden
Finden Sie Investitionsangaben, prüfen Sie die darin genannten Unternehmen und unterscheiden Sie Tochtergesellschaften von Minderheitsbeteiligungen, Schwesterunternehmen und Zweigstellen.
Suchen Sie nach dem chinesischen Firmennamen oder USCC und gleichen Sie das Unternehmen mit Ihrem Lieferanten ab.
Um die Tochtergesellschaften eines Unternehmens aus dem chinesischen Festland zu finden, beginnen Sie mit den Investitionsangaben des Unternehmens, schlagen Sie dann die dort genannten Unternehmen nach und prüfen Sie deren Gesellschafterregister. Dies bietet eine Möglichkeit, jede Beziehung zu überprüfen. Eine als „Investitionen“ überschriebene Liste ist ein Ausgangspunkt: Sie kann sowohl Minderheitsbeteiligungen als auch vom Unternehmen kontrollierte Unternehmen enthalten.
Dieser Leitfaden richtet sich an Käufer, die den chinesischen Rechtsnamen oder den Einheitlichen Sozialkreditcode (USCC) des Lieferanten bereits kennen. Vielleicht hat der Lieferant eine Fabrik als seine Tochtergesellschaft benannt, oder Sie möchten die operativen Gesellschaften hinter einem Konzern ermitteln. Ziel ist eine nützliche Liste identifizierter Unternehmen und belegter Beziehungen, wobei Lücken sichtbar bleiben. Es handelt sich nicht um das Versprechen, bei einer einzigen Suche jedes Unternehmen in der Struktur eines privaten Konzerns zu ermitteln.
Investitionen prüfen
Suchen Sie im Nationalen System zur Veröffentlichung von Kreditinformationen für Unternehmen nach dem exakten Ausgangsunternehmen. Gleichen Sie den vollständigen chinesischen Namen und den USCC ab, bevor Sie die Jahresberichte öffnen. Der separate Leitfaden zur Suche in der Unternehmensregistrierung erläutert, wie Sie den richtigen öffentlichen Dienst und den Unternehmensdatensatz identifizieren.
Suchen Sie in einem Bericht nach 对外投资信息 oder nach Formulierungen, die durch Investitionen gegründete Unternehmen und in anderen Unternehmen erworbene Beteiligungen beschreiben. „Auslandsinvestitionen“ in einer Schnittstelle für Unternehmensinformationen müssen nicht zwangsläufig Investitionen im Ausland bedeuten. Hier suchen Sie nach anderen Unternehmen, an denen das Ausgangsunternehmen beteiligt ist, einschließlich weiterer Unternehmen aus dem chinesischen Festland.
Dies ist eine definierte Kategorie der Offenlegungspflicht. Artikel 9 der Vorläufigen Verordnung über die Offenlegung von Unternehmensinformationen schließt Informationen über die Gründung von Unternehmen durch Investitionen und den Erwerb von Beteiligungen in den Jahresbericht ein. Diese Informationen werden separat von den Gesellschaftern des berichtenden Unternehmens behandelt. Artikel 11 überträgt die Verantwortung für die Unternehmensoffenlegungen zudem auf das Unternehmen selbst; die Erscheinung auf einer offiziellen Website macht eine vom Unternehmen eingereichte Liste nicht zu einer unabhängigen Untersuchung.
Kopieren Sie den vollständigen Namen des investierten Unternehmens und seine Kennung, sofern angezeigt. Speichern Sie das Berichtsjahr zusammen mit der Liste. Das Datum, an dem Sie die Seite öffnen, ist nützlich, kann jedoch eine Offenlegung aus einem vergangenen Jahr nicht aktuell machen. Wenn ein Bericht korrigiert wurde, notieren Sie die tatsächlich verwendete Version. Die Erläuterung zum Jahresbericht deckt den Einreichungszyklus sowie den Unterschied zwischen Berichtszeitraum und Einreichungsdatum ab.
Eine kommerzielle Unternehmensdatenbank kann diese Beziehungen in einem eigenen Abschnitt für Investitionen sammeln. Behandeln Sie die Einträge als zu prüfende Kandidaten und behalten Sie den Anbieter sowie alle angezeigten Daten im Blick. Führen Sie aktuelle Einträge, historische Investitionen und Zweigstellen nicht stillschweigend in einer einzigen Liste von Tochtergesellschaften zusammen. Wenn die Datenbank separate Registerkarten für diese Kategorien verwendet, bewahren Sie diese Unterscheidung beim Exportieren oder bei der Erstellung von Notizen.
Wenn der Lieferant die angebliche Tochtergesellschaft bereits benannt hat, können Sie dieses Unternehmen auch direkt suchen. Sie müssen seinen Namen nicht erneut über den Jahresbericht der Muttergesellschaft ermitteln. Die offenlegungspflichtigen Angaben der Muttergesellschaft und das eigene Gesellschafterregister des Kandidaten bieten unterschiedliche Perspektiven auf die Beziehung; die Prüfung beider kann helfen, einen fehlenden oder älteren Eintrag zu erklären.
Ein Fabriknickname erfordert einen zusätzlichen Schritt. „Werk Zwei“ auf der Website eines Lieferanten könnte eine Produktionsstätte beschreiben, die vom Lieferanten selbst, von einer Tochtergesellschaft oder von einem externen Hersteller betrieben wird. Es handelt sich nicht unbedingt um einen registrierten Firmennamen. Fragen Sie, welche juristische Person diese Stätte betreibt, und holen Sie deren chinesischen Namen oder USCC ein, bevor Sie nach einer Tochtergesellschaft suchen. Ebenso kann ein Website-Menü mit der Überschrift „Unsere Unternehmen“ Marken, Einrichtungen und eingetragene Gesellschaften vermischen. Kopieren Sie diese Bezeichnungen als Hinweise und identifizieren Sie dann die dahinterstehenden juristischen Personen, anstatt jeden Menüpunkt als Unternehmen zu behandeln.
Gesellschafter prüfen
Öffnen Sie für jeden Kandidaten, der für Ihren Einkauf relevant ist, einen separaten Datensatz. Lesen Sie den chinesischen Namen und den USCC, statt sich auf einen Kurznamen zu verlassen, der aus einer Ergebnisliste übernommen wurde. Zwei Unternehmen, die eine Marke teilen, können dennoch unterschiedliche registrierte Namen, Eigentümer und operative Rollen haben. Halten Sie das Ausgangsunternehmen und den Kandidaten während des Vergleichs in separaten Zeilen oder Browser-Tabs.
Bei einer gewöhnlichen Gesellschaft mit beschränkter Haftung suchen Sie nach dem Ausgangsunternehmen in den Gesellschafterinformationen des Kandidaten. Artikel 32 des Gesellschaftsgesetzes unterscheidet zwischen Gesellschaftern von Gesellschaften mit beschränkter Haftung und Gründern von Aktiengesellschaften. Eine Gründerliste für Letztere ist nicht notwendigerweise eine vollständige Liste ihrer aktuellen Gesellschafter. Prüfen Sie den Rechtsträgertyp, bevor Sie entscheiden, was die Namen beweisen.
Die Richtung ist entscheidend. Angenommen, Sie haben Unternehmen A geöffnet, um die von ihm gehaltenen Unternehmen zu finden. Ein Firmenname in der Gesellschafterliste von A verweist nach oben auf einen Eigentümer von A. Ein Name in der Investitionsliste von A verweist auf ein anderes Unternehmen, in das A investiert hat. Um eine Beteiligung von A an B zu prüfen, öffnen Sie B und untersuchen Sie die Nachweise, die A als dessen Gesellschafter identifizieren. Übertragen Sie nicht die eigenen Gesellschafter von A in eine Liste mit der Bezeichnung „Tochtergesellschaften von A“.
Behalten Sie jede gemeldete Beteiligung oder Kapitaleinlage mit ihrer ursprünglichen Bezeichnung, Einheit, Quelle und ihrem Datum bei. Wenn die Quelle Beträge von Kapitaleinlagen ohne Prozentangabe liefert, erfassen Sie diese Beträge so, wie sie dargestellt sind. Die Berechnung eines Anteils aus unterschiedlichen Zeitpunkten oder das Vermischen von gezeichneten und eingezahlten Kapitaleinlagen kann zu einer zwar plausibel wirkenden, aber bedeutungslosen Zahl führen. Nutzen Sie den Leitfaden zur Gesellschafterrecherche, um diese Felder zu interpretieren.
Manchmal ist der Gesellschafter des Kandidaten eine zwischengeschaltete Gesellschaft und nicht A selbst. Das klärt nicht die Frage, ob die Aussage des Lieferanten falsch ist. Sie haben eine weitere Beziehung gefunden, die untersucht werden muss. Erfassen Sie die exakte Identität der zwischengeschalteten Gesellschaft und prüfen Sie dann die nächste Verbindung. Ein Hinweis wie „B nennt Holdinggesellschaft H als Gesellschafter; die Beziehung von H zu A bleibt unbestätigt“ ist nützlicher, als den Namen von H in der Tabelle durch A zu ersetzen.
Das öffentliche Register liefert möglicherweise nur einen Teil der Antwort. Ein aktuelles, vom Unternehmen bereitgestelltes Diagramm kann erklären, was der Lieferant behauptet, doch seine Pfeile benötigen weiterhin eine Untermauerung. Fordern Sie das Dokument oder den aktuellen Datensatz an, der sich auf die spezifische fehlende Verbindung bezieht. Es hat wenig Wert, eine umfangreiche Unternehmenspräsentation anzufordern, wenn der ungeklärte Punkt lediglich darin besteht, welche juristische Person eine Beteiligung an einer namentlich genannten Fabrikgesellschaft hält.
Beziehungen unterscheiden
Eine Tochtergesellschaft ist ein kontrolliertes Unternehmen; ein bloßer Investitionseintrag begründet keine Kontrolle. Der Rechnungslegungsstandard für Unternehmen Nr. 33 des Finanzministeriums verwendet das Konzept der Kontrolle, um die Mutter-Tochter-Beziehung in der Finanzberichterstattung zu definieren. Dies hilft zu erklären, warum eine kleine Beteiligung und eine Tochtergesellschaft unterschiedliche Beschreibungen sind. Es bedeutet nicht, dass ein Käufer die vollständige bilanzielle Schlussfolgerung aus einem einzigen öffentlichen Prozentsatz ableiten kann.
Erfassen Sie die engste Beziehung, die durch Ihre Beweise gestützt wird. Eine Quelle, die eine Kapitalbeteiligung nachweist, kann eine Aussage über diese Beteiligung untermauern. Die Beschreibung des Unternehmens als Tochtergesellschaft erfordert eine belegte Grundlage für die Kontrolle. Stimmrechte, Vereinbarungen und andere Arrangements können relevant sein; weder die größte sichtbare Beteiligung noch ein bekannter Konzernname lösen jeden Fall. Wenn diese Details nicht verfügbar sind, lassen Sie die Kontrolle unbestätigt, statt der Investition eine stärkere Bezeichnung zu geben.
Eine Zweigstelle ist eine separate Kategorie. Gemäß Artikel 13 des Gesellschaftsgesetzes hat eine Tochtergesellschaft den Status einer juristischen Person und trägt die zivilrechtliche Haftung selbstständig, während eine Zweigstelle keinen Status als juristische Person hat und ihre zivilrechtliche Haftung von der Gesellschaft getragen wird. Der Leitfaden zu Zweigstellen erläutert die Unterschiede bei Registrierung und Haftung. Das Auffinden eines Zweigstellennamens fügt Ihrer Liste keine weitere incorporated Tochtergesellschaft hinzu.
Gemeinsames Eigentum kann auch Schwesterunternehmen schaffen. Wenn derselbe Eigentümer sowohl den Verkäufer als auch die Fabrik hält, ist die Fabrik nicht notwendigerweise eine Tochtergesellschaft des Verkäufers. Zeichnen Sie den gemeinsamen Eigentümer oberhalb beider Unternehmen ein. Diese kleine Änderung im Diagramm hält die Beziehung korrekt und verhindert, dass die Formulierung „unsere Fabrik“ eines Vertriebsteams zu einer unbegründeten Behauptung wird, der vertragsschließende Verkäufer besitze das produzierende Unternehmen.
Indirekte Beteiligungen verfolgen
Betrachten Sie ein fiktives Beispiel mit vier Platzhaltern. Die Investitionsinformationen von A nennen B und D. Ein separater Datensatz für B nennt A als seinen alleinigen Gesellschafter. Die Investitionsinformationen von B nennen dann C, und der Datensatz von C nennt B als seinen alleinigen Gesellschafter. Der Datensatz von D zeigt, dass A eine Minderheitsbeteiligung hält, wobei keine zusätzlichen Beweise vorliegen, die die Kontrolle durch A begründen.
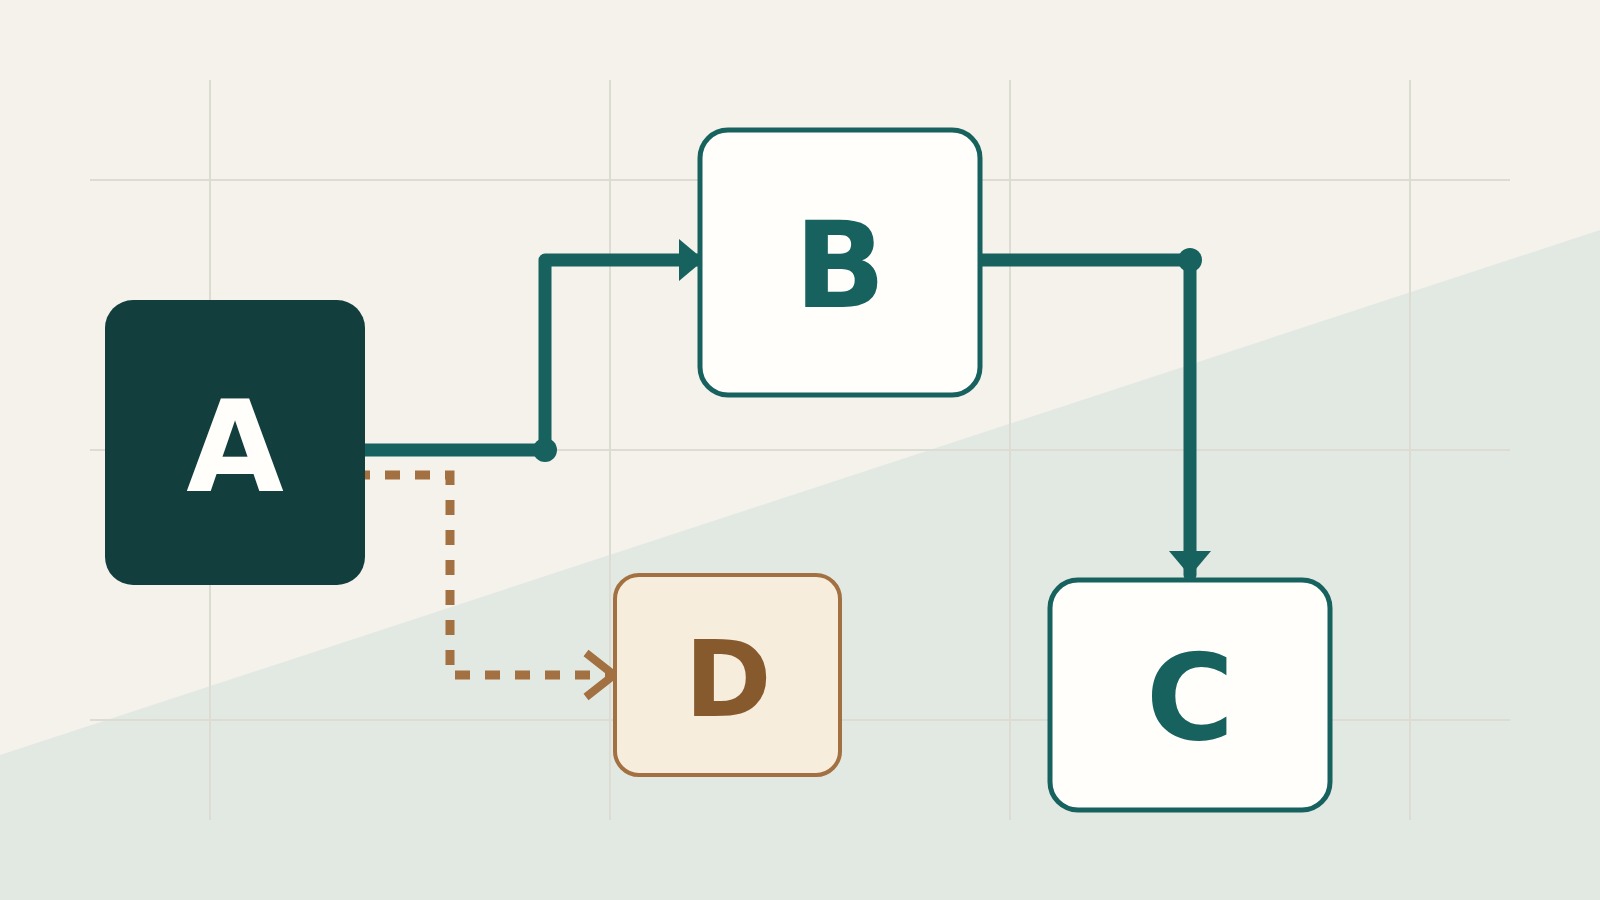
Die Ergebnisse sollten die beiden unterschiedlichen Pfade bewahren. B wird direkt von A gehalten. C wird über B erreicht, sodass die Beziehung von A zu C indirekt ist. D bleibt eine Investition mit unbestätigter Kontrolle auf Grundlage der vorliegenden Beweise. Das Diagramm dient dazu, diese Ergebnisse nachzuverfolgen; seine Pfeile liefern keine Beweise, die in den Quelldatensätzen fehlten.
Nehmen wir nun an, der neueste Datensatz von C nennt B nicht mehr. Behalten Sie den alten Pfeil nicht einfach bei, weil er im Konzernchart des Vorjahres erschien. Vergleichen Sie die relevanten Daten und prüfen Sie die offengelegte Änderung. Die Investition könnte beendet worden sein, eine zwischengeschaltete Einheit könnte ihren Namen geändert haben, oder die Quellen könnten sich auf unterschiedliche Zeiträume beziehen. Der Leitfaden zur Historie von Unternehmensänderungen erklärt, wie man eine wesentliche Änderung untersucht.
Sie können in der Regel auf der Ebene stoppen, die für die Fragestellung erforderlich ist. Wenn der Lieferant C als die Fabrikgesellschaft identifiziert hat, stellen Sie diesen spezifischen Pfad und die Identität von C fest. Eine vollständige Karte jeder von A gehaltenen Investition ist ein anderes, größeres Projekt. Halten Sie nicht verwandte Unternehmen aus der Antwort heraus, es sei denn, ihre Beziehung ändert die Schlussfolgerung, die Sie treffen müssen.
Fehlende Angaben klären
Unterschiedliche Listen bedeuten nicht automatisch, dass eine Quelle falsch ist. Ein Jahresbericht beschreibt einen Berichtszeitraum, eine kommerzielle Datenbank kann historische Datensätze enthalten, und ein Lieferanten-Chart wurde möglicherweise für ein bestimmtes Datum oder einen bestimmten Zweck erstellt. Notieren Sie diese Daten neben den Einträgen, bevor Sie entscheiden, welche Beziehungen in Konflikt stehen. Vermeiden Sie es, jedes jemals erwähnte Unternehmen in eine undatierte Liste „aktueller Tochtergesellschaften“ zusammenzufassen.
Wenn keine Investitionszeilen erscheinen, beschreiben Sie das beobachtbare Ergebnis. Möglicherweise haben Sie einen Bericht ohne offengelegte Einträge, einen nicht verfügbaren Abschnitt, ein Ladeproblem oder eine unvollständige Antwort des Anbieters gefunden. Das sind unterschiedliche Situationen. Keine davon berechtigt Sie zu der Behauptung, dass ein Unternehmen nirgendwo Tochtergesellschaften hat. Wenn Sie bereits den Namen eines Kandidaten haben, fahren Sie mit dem eigenen Datensatz dieser Einheit fort, anstatt die Untersuchung bei der leeren Liste auf der Seite des Mutterunternehmens abzubrechen.
Wenn die Beziehung ungeklärt bleibt, stellen Sie dem Lieferanten eine präzise Frage: „Bitte nennen Sie den vollständigen chinesischen Firmennamen und die USCC der Fabrikgesellschaft, geben Sie an, ob unser Verkäufer diese direkt oder über ein anderes Unternehmen hält, und legen Sie eine datierte Aufzeichnung vor, die diese Beziehung belegt.“ Fordern Sie den Namen des Zwischenglieds an, wenn ein solches angegeben wird. Sie versuchen, die Verbindung aufzuklären, und verlangen nicht vom Lieferanten, lediglich die Phrase „gleiche Gruppe“ zu wiederholen.
Ihre abschließende Dokumentation kann knapp ausfallen. Bewahren Sie für jedes Unternehmen seinen rechtlichen Namen und seine USCC, den ausgewiesenen unmittelbaren Investor, den direkten oder indirekten Pfad, die Quelle und das Datum sowie alle ungeklärten Fragen zur Kontrolle auf. Führen Sie eine ältere Beziehung als historischen Bestand weiter, wenn die Beweislage diese Einordnung stützt. Überschreiben Sie sie nicht mit einer gegenwärtigen Schlussfolgerung, nur weil Sie das Dokument heute heruntergeladen haben.
Starten Sie eine neue Recherche über die ChinaValidate-Unternehmenssuche, sobald Ihnen der nächste exakte Unternehmensname oder -code vorliegt. Prüfen Sie die für dieses Unternehmen verfügbaren Informationen und die Berichtsabdeckung; ein leerer Investitionsabschnitt ist kein vollständiger Konzernplan. Eine Eigentumsverbindung lässt zudem separate Fragen offen, wer die physische Fabrik betreibt und welche Einheit Liefer- oder Gewährleistungspflichten schuldet. Nutzen Sie die identifizierten Unternehmen, um diese Fragen an die richtigen Adressaten zu richten.