
Jak znaleźć spółki zależne chińskiej firmy
Znajdź ujawnienia inwestycyjne, zweryfikuj wymienione w nich podmioty i odróżnij spółki zależne od udziałów mniejszościowych, spółek siostrzanych oraz oddziałów.
Zacznij od chińskiej nazwy prawnej lub USCC. Potwierdź pasującą firmę przed otwarciem jej profilu.
Aby znaleźć spółki zależne firmy z kontynentalnych Chin, zacznij od analizy jej ujawnień inwestycyjnych, a następnie wyszukaj wymienione tam podmioty i sprawdź ich rejestry udziałowców. Pozwala to zweryfikować charakter każdej relacji. Wykaz zatytułowany „inwestycje” stanowi punkt wyjścia: może on obejmować zarówno udziały mniejszościowe, jak i przedsiębiorstwa kontrolowane przez daną firmę.
Niniejszy przewodnik jest przeznaczony dla nabywcy, który zna już chińską nazwę prawną dostawcy lub jego Jednolity kod kredytu społecznego (USCC). Być może dostawca wskazał fabrykę jako swoją spółkę zależną albo chcesz zidentyfikować spółki operacyjne stojące za grupą kapitałową. Celem jest uzyskanie użytecznej listy zidentyfikowanych podmiotów oraz potwierdzonych relacji, przy jednoczesnym zachowaniu widoczności luk w danych. Nie jest to gwarancja odtworzenia wszystkich podmiotów struktury prywatnej grupy na podstawie jednego wyszukiwania.
Zacznij od wykazu inwestycji
Wyszukaj dokładną nazwę firmy początkowej w Krajowym Systemie Publicznego Udostępniania Informacji o Kredycie Przedsiębiorstw. Przed otwarciem raportów rocznych upewnij się, że pełna chińska nazwa oraz USCC są zgodne. Osobny przewodnik po wyszukiwaniu rejestrów spółek wyjaśnia, jak zidentyfikować właściwą usługę publiczną i rekord firmy.
W raporcie szukaj sekcji 对外投资信息 lub zapisów opisujących przedsiębiorstwa utworzone w drodze inwestycji oraz akcje nabyte w innych przedsiębiorstwach. Określenie „inwestycje zewnętrzne” w interfejsie informacji o firmie nie musi oznaczać inwestycji zagranicznych. W tym miejscu szukasz innych firm, w których firma początkowa posiada udziały, w tym innych podmiotów z kontynentalnych Chin.
Jest to zdefiniowana kategoria ujawnień. Artykuł 9 Tymczasowych przepisów dotyczących ujawniania informacji przez przedsiębiorstwa obejmuje informacje o tworzeniu przedsiębiorstw poprzez inwestycje oraz zakupie udziałów w raportach rocznych. Traktuje te informacje oddzielnie od danych dotyczących własnych udziałowców składającej raport firmy. Artykuł 11 nakłada również odpowiedzialność za ujawnianie informacji na samo przedsiębiorstwo; fakt pojawienia się na oficjalnej stronie internetowej nie przekształca listy złożonej przez firmę w wynik niezależnego śledztwa.
Skopiuj pełną nazwę spółki, w którą zainwestowano, oraz jej identyfikator, jeśli jest wyświetlany. Zapisz rok raportu wraz z wykazem. Data otwarcia strony jest przydatna, ale nie aktualizuje ujawnień z poprzednich lat. Jeśli raport został skorygowany, zanotuj wersję, z której faktycznie skorzystałeś. Wyjaśnienie dotyczące raportów rocznych omawia cykl składania dokumentów oraz różnicę między okresem sprawozdawczym a datą złożenia.
Komercyjna baza danych firm może gromadzić te relacje w dedykowanej sekcji inwestycji. Traktuj jej wpisy jako kandydatów do weryfikacji, pamiętając o źródle danych i ewentualnej wyświetlanej dacie. Nie łącz bez wyraźnego rozróżnienia bieżących wpisów, historycznych inwestycji i oddziałów w jedną listę spółek zależnych. Jeśli baza danych używa osobnych zakładek dla tych kategorii, zachowaj to rozróżnienie podczas eksportowania danych lub robienia notatek.
Jeśli dostawca już wskazał rzekomą spółkę zależną, możesz wyszukać ten podmiot bezpośrednio. Nie musisz ponownie odkrywać jego nazwy poprzez raport roczny spółki macierzystej. Ujawnienie po stronie spółki macierzystej oraz rejestr udziałowców samego kandydata dostarczają różnych perspektyw tej relacji; przeanalizowanie obu źródeł może pomóc wyjaśnić brakujące lub starsze wpisy.
Nazwa potoczna fabryki wymaga dodatkowego kroku. Określenie „Zakład nr 2” na stronie internetowej dostawcy może opisywać miejsce produkcji prowadzone przez samego dostawcę, jego spółkę zależną lub zewnętrznego producenta. Nie musi to być zarejestrowana nazwa firmy. Zapytaj, który podmiot prawny prowadzi tę działalność, i uzyskaj jego chińską nazwę lub USCC przed rozpoczęciem poszukiwań spółki zależnej. Podobnie menu na stronie internetowej zatytułowane „Nasze firmy” może mieszać marki, obiekty produkcyjne i spółki z osobowością prawną. Skopiuj te oznaczenia jako tropy, a następnie zidentyfikuj stojące za nimi podmioty prawne, zamiast traktować każdą pozycję menu jako osobną firmę.
Sprawdź wspólników
Otwórz osobny rekord dla każdego kandydata istotnego dla Twojego zakupu. Zweryfikuj jego chińską nazwę i USCC, zamiast polegać na skróconej nazwie przeniesionej z listy wyników. Dwie firmy dzielące tę samą markę mogą mieć różne nazwy rejestrowe, strukturę właścicielską i role operacyjne. Podczas porównywania utrzymuj firmę początkową i kandydata w osobnych wierszach lub kartach przeglądarki.
W przypadku zwykłej spółki z ograniczoną odpowiedzialnością szukaj firmy początkowej w informacjach o udziałowcach kandydata. Artykuł 32 ustawy o spółkach rozróżnia udziałowców spółek z ograniczoną odpowiedzialnością od założycieli spółek akcyjnych. Lista założycieli tych ostatnich niekoniecznie stanowi kompletny wykaz obecnych udziałowców. Sprawdź typ podmiotu, zanim zdecydujesz, co dowodzą wymienione nazwy.
Kierunek relacji ma znaczenie. Załóżmy, że otworzyłeś rekord Spółki A, aby znaleźć posiadane przez nią firmy. Nazwa korporacyjna na liście udziałowców Spółki A wskazuje w górę, na właściciela Spółki A. Nazwa na liście inwestycji Spółki A wskazuje na inny podmiot, w który Spółka A zainwestowała. Aby zweryfikować posiadanie udziałów przez A w B, otwórz rekord Spółki B i sprawdź dowody identyfikujące A jako jej udziałowca. Nie kopiuj własnych udziałowców Spółki A na listę oznaczoną jako „spółki zależne A”.
Zachowaj każdą zgłoszoną pozycję udziału lub wkładu z jej pierwotnym oznaczeniem, jednostką, źródłem i datą. Jeśli źródło podaje kwoty wkładów bez procentowego udziału, odnotuj te kwoty w postaci przedstawionej. Obliczanie proporcji na podstawie danych z różnych dat lub mieszanie wkładów subskrybowanych i wniesionych może dać wynik, który wygląda wiarygodnie, ale jest pozbawiony sensu. Skorzystaj z przewodnika po wyszukiwaniu udziałowców, aby poprawnie interpretować te pola.
Czasami udziałowcem kandydata jest spółka pośrednicząca, a nie sama spółka A. Nie rozstrzyga to jeszcze, czy oświadczenie dostawcy jest błędne. Odnaleziono kolejny powiązanie wymagające zbadania. Zanotuj dokładną tożsamość spółki pośredniczącej, a następnie sprawdź kolejne ogniwo. Notatka brzmiąca „Spółka B wskazuje Holding H jako udziałowca; relacja H do A pozostaje niepotwierdzona” jest bardziej przydatna niż zmiana nazwy H na A w tabeli.
Rejestry publiczne mogą dostarczyć tylko części odpowiedzi. Aktualny schemat dostarczony przez spółkę może wyjaśniać twierdzenia dostawcy, ale jego strzałki nadal wymagają potwierdzenia. Poproś o dokument lub aktualny rejestr dotyczący konkretnego brakującego ogniwa. Niewiele wartości ma żądanie obszernej prezentacji korporacyjnej, jeśli nierozstrzygniętym punktem jest jedynie kwestia tego, która osoba prawna posiada udział w jednej konkretnej spółce fabrycznej.
Rozróżnij rodzaje powiązań
Spółka zależna to podmiot kontrolowany; sam wpis inwestycyjny nie ustanawia kontroli. Standard rachunkowości dla przedsiębiorstw nr 33 Ministerstwa Finansów wykorzystuje kryterium kontroli do zdefiniowania relacji matka–córka w sprawozdawczości finansowej. Pomaga to zrozumieć, dlaczego niewielki pakiet udziałów i status spółki zależnej to różne opisy. Nie oznacza to jednak, że nabywca może określić pełne wnioski księgowe na podstawie jednego publicznie dostępnego procentu.
Zanotuj najwęższą relację, którą potwierdzają Twoje dowody. Źródło wykazujące udział kapitałowy może uzasadniać stwierdzenie dotyczące tego udziału. Określenie przedsiębiorstwa jako spółki zależnej wymaga udokumentowanej podstawy do stwierdzenia kontroli. Prawa głosu, umowy i inne ustalenia mogą mieć znaczenie; ani największy widoczny pakiet, ani znana nazwa grupy nie rozstrzygają każdej sprawy. Jeśli te szczegóły są niedostępne, pozostaw kontrolę jako niepotwierdzoną, zamiast nadawać inwestycji silniejsze oznaczenie.
Oddział to odrębna kategoria. Zgodnie z art. 13 ustawy o spółkach handlowych spółka zależna posiada osobowość prawną i samodzielnie ponosi odpowiedzialność cywilnoprawną, podczas gdy oddział nie posiada osobowości prawnej, a jego odpowiedzialność cywilnoprawną ponosi spółka. Przewodnik po oddziałach wyjaśnia różnice w zakresie rejestracji i odpowiedzialności. Stwierdzenie istnienia oddziału nie oznacza dodania kolejnej zarejestrowanej spółki zależnej do Twojej listy.
Wspólne własnictwo może również tworzyć relacje spółek siostrzanych. Jeśli ten sam właściciel posiada zarówno sprzedawcę, jak i fabrykę, fabryka niekoniecznie jest spółką zależną sprzedawcy. Umieść wspólnego właściciela powyżej obu przedsiębiorstw. Ta drobna zmiana na schemacie utrzymuje relację w zgodzie z faktami i zapobiega przekształceniu frazy zespołu sprzedażowego „nasza fabryka” w niepoparty twierdzeniem wniosek, że kontrahent-sprzedawca jest właścicielem spółki produkcyjnej.
Prześledź udziały pośrednie
Rozważmy fikcyjny przykład z użyciem czterech symboli zastępczych. Informacje inwestycyjne spółki A wymieniają spółki B i D. Osobny rejestr spółki B wskazuje A jako jej jedynego udziałowca. Informacje inwestycyjne spółki B wymieniają następnie spółkę C, a rejestr spółki C wskazuje B jako jej jedynego udziałowca. Rejestr spółki D pokazuje, że A posiada mniejszościowy udział, przy czym brak dodatkowych dowodów ustanawiających kontrolę A.
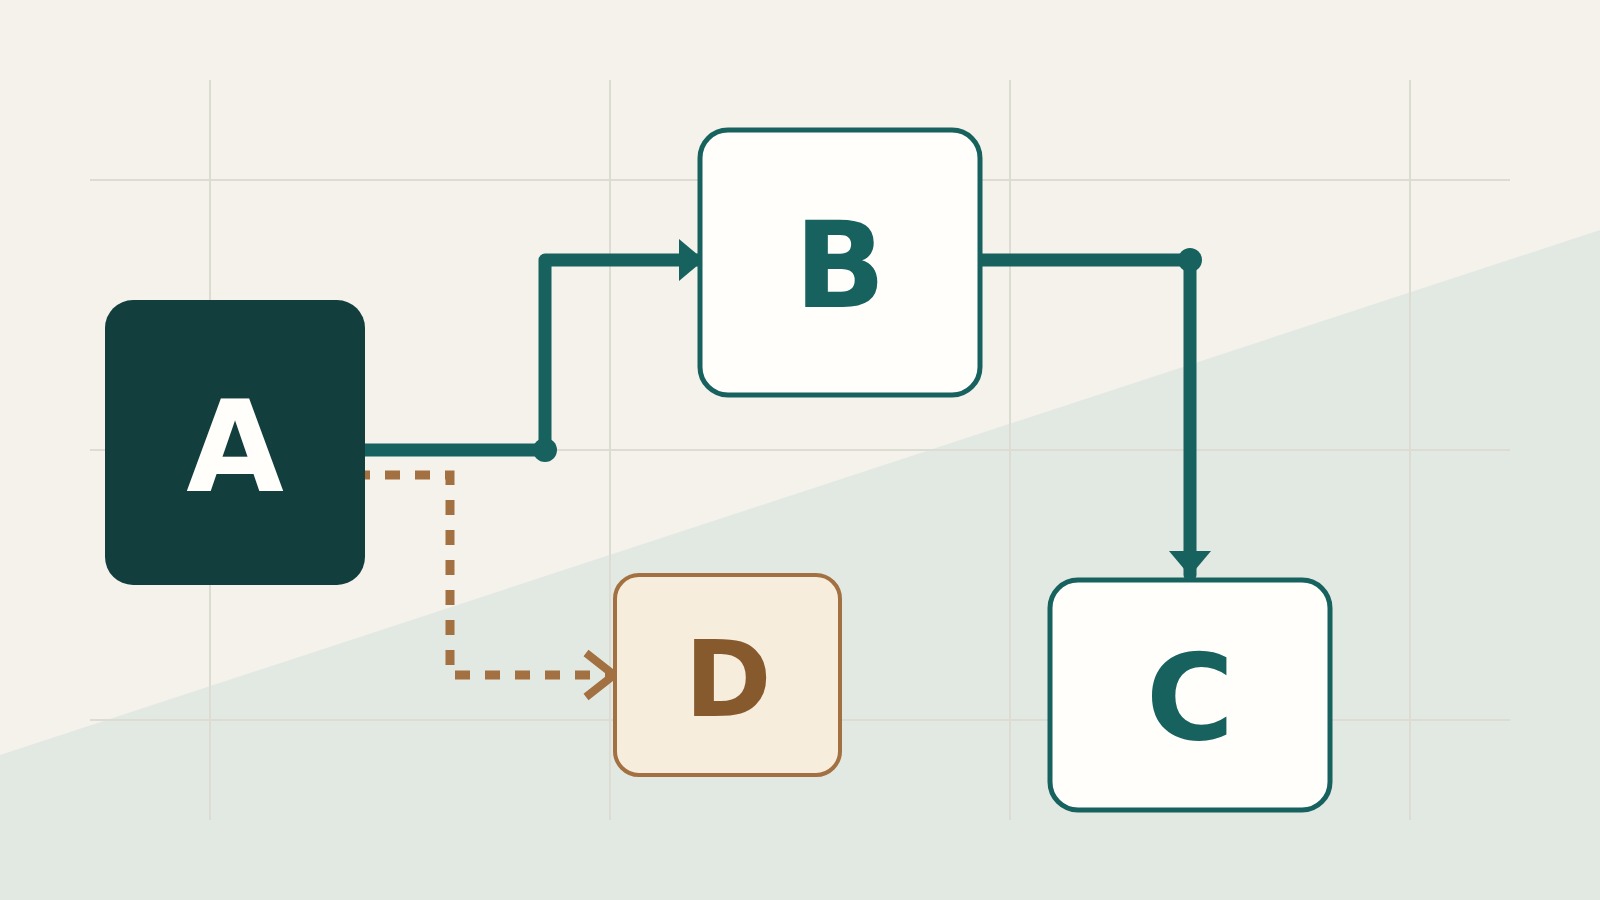
Ustalenia powinny zachować dwie różne ścieżki. Spółka B jest bezpośrednio posiadana przez A. Do spółki C dochodzi się poprzez B, więc relacja A do C jest pośrednia. Spółka D pozostaje inwestycją z niepotwierdzoną kontrolą na podstawie przedstawionych dowodów. Schemat służy do śledzenia tych ustaleń; jego strzałki nie dostarczają dowodów, których brakowało w źródłowych rejestrach.
Załóżmy teraz, że najnowszy rejestr spółki C nie wymienia już spółki B. Nie zachowuj starej strzałki tylko dlatego, że pojawiła się w ubiegłorocznym schemacie grupy. Porównaj odpowiednie daty i przeanalizuj ujawnioną zmianę. Inwestycja mogła wygasnąć, podmiot pośredniczący mógł zmienić nazwę lub źródła mogą dotyczyć różnych okresów. Przewodnik po historii zmian spółek wyjaśnia, jak badać istotne zmiany.
Zazwyczaj możesz zatrzymać się na poziomie niezbędnym do odpowiedzi na postawione pytanie. Jeśli dostawca zidentyfikował spółkę C jako spółkę fabryczną, ustal tę konkretną ścieżkę oraz tożsamość spółki C. Kompletna mapa wszystkich inwestycji posiadanych przez A to odrębny, znacznie większy projekt. Trzymaj niepowiązane spółki z dala od odpowiedzi, chyba że ich relacja zmienia wniosek, który musisz sformułować.
Gdy brakuje informacji
Różnice między listami nie oznaczają automatycznie, że jedno ze źródeł jest fałszywe. Raport roczny opisuje okres sprawozdawczy, komercyjna baza danych może zawierać zapisy historyczne, a schemat dostawcy mógł zostać przygotowany na konkretną datę lub w konkretnym celu. Zapisz te daty obok wpisów, zanim zdecydujesz, które relacje są ze sobą sprzeczne. Unikaj łączenia każdej kiedykolwiek wspomnianej spółki w niedatowaną listę „aktualnych spółek zależnych”.
Jeśli nie pojawiają się żadne wiersze inwestycyjne, opisz obserwowalny rezultat. Mogłeś natrafić na raport bez ujawnionych wpisów, niedostępną sekcję, problem z ładowaniem danych lub niekompletną odpowiedź dostawcy. Są to różne sytuacje. Żadna z nich nie uprawnia Cię do twierdzenia, że spółka nie posiada żadnych spółek zależnych gdziekolwiek. Jeśli masz już nazwę kandydata, kontynuuj pracę z własnym rejestrem tego podmiotu, zamiast porzucać dochodzenie przy pustej liście po stronie spółki-matki.
Gdy powiązanie pozostaje nierozstrzygnięte, zadaj dostawcy precyzyjne pytanie: „Proszę podać pełną chińską nazwę prawną oraz jednolity kod kredytowy społeczny (USCC) przedsiębiorstwa fabrycznego, wskazać, czy nasz sprzedawca posiada je bezpośrednio, czy za pośrednictwem innej spółki, oraz przedstawić datowany dokument potwierdzający to powiązanie”. Żądaj podania nazwy podmiotu pośredniczącego, jeśli taki jest wskazywany. Celem jest wyjaśnienie powiązania, a nie skłanianie dostawcy do powtarzania frazy „ta sama grupa”.
Końcowy rejestr może być zwięzły. Dla każdego przedsiębiorstwa zachowaj jego nazwę prawną i USCC, bezpośredniego inwestora widocznego w źródle, ścieżkę bezpośrednią lub pośrednią, źródło danych i datę oraz wszelkie nierozstrzygnięte kwestie dotyczące kontroli. Traktuj wcześniejsze powiązanie jako historyczne, gdy dowody uzasadniają taki opis. Nie zastępuj go wnioskiem w czasie teraźniejszym wyłącznie dlatego, że dokument został pobrany dzisiaj.
Rozpocznij nowe wyszukiwanie za pomocą wyszukiwarki firm ChinaValidate, gdy dysponujesz kolejną dokładną nazwą podmiotu lub jego kodem. Przeanalizuj dostępne informacje i zakres raportowania dla danej spółki; pusta sekcja dotycząca inwestycji nie stanowi kompletnego schematu grupy. Powiązanie własnościowe pozostawia również odrębne pytania o to, kto prowadzi fizyczną fabrykę i który podmiot jest zobowiązany do realizacji dostaw lub wywiązywania się z gwarancji. Wykorzystaj zidentyfikowane spółki, aby skierować te pytania do właściwego kontrahenta.