
Trouver les filiales d’une entreprise chinoise
Consultez les divulgations d’investissement, vérifiez les entreprises qui y sont nommées et distinguez les filiales des participations minoritaires, des sociétés sœurs et des succursales.
Recherchez la raison sociale en chinois ou le code USCC, puis confirmez que l’entreprise correspond à votre fournisseur.
Pour trouver les filiales d’une entreprise de Chine continentale, commencez par examiner ses divulgations d’investissement, puis recherchez les entreprises qui y sont mentionnées et consultez leurs registres d’actionnaires. Cela vous permet de tester chaque relation. Une liste intitulée « investissements » constitue un point de départ : elle peut contenir à la fois des participations minoritaires et des entreprises contrôlées par la société.
Ce guide s’adresse à un acheteur qui connaît déjà la dénomination sociale chinoise ou le Code unifié de crédit social (USCC) du fournisseur. Il se peut que le fournisseur ait désigné une usine comme sa filiale, ou que vous souhaitiez identifier les sociétés opérationnelles derrière un groupe. L’objectif est d’obtenir une liste utile d’entreprises identifiées et de relations étayées, tout en laissant visibles les lacunes. Il ne s’agit pas de garantir la récupération de toutes les entités de la structure d’un groupe privé à partir d’une seule recherche.
Repérer les participations
Recherchez l’entreprise de départ exacte dans le Système national de publicité des informations de crédit des entreprises. Vérifiez sa dénomination sociale chinoise complète et son USCC avant d’ouvrir les rapports annuels. Le guide de recherche d’enregistrement d’entreprise explique comment identifier le bon service public et la bonne fiche d’entreprise.
Dans un rapport, recherchez 对外投资信息, ou des libellés décrivant des entreprises établies par investissement et des participations acquises dans d’autres entreprises. La mention « investissement extérieur » dans une interface d’informations sur les entreprises ne signifie pas nécessairement un investissement à l’étranger. Ici, vous cherchez d’autres entreprises dans lesquelles l’entreprise de départ détient une participation, y compris d’autres entreprises de Chine continentale.
Il s’agit d’une catégorie de divulgation définie. L’article 9 du Règlement provisoire sur la divulgation des informations des entreprises inclut les informations relatives à la création d’entreprises par investissement et à l’achat de participations dans le rapport annuel. Il traite ces informations séparément des actionnaires de l’entreprise déclarante. L’article 11 fait également peser la responsabilité des divulgations sur l’entreprise elle-même ; le fait d’apparaître sur un site web officiel ne transforme pas une liste déposée par une entreprise en une enquête indépendante.
Copiez la dénomination sociale complète de l’entreprise investie et son identifiant lorsqu’ils sont affichés. Conservez l’année du rapport avec la liste. La date à laquelle vous ouvrez la page est utile, mais elle ne peut pas actualiser une divulgation d’une année antérieure. Si un rapport a été corrigé, notez la version que vous avez effectivement utilisée. L’explication sur le rapport annuel couvre le cycle de dépôt et la différence entre la période de déclaration et la date de soumission.
Une base de données commerciale d’entreprises peut regrouper ces relations dans une section dédiée aux investissements. Traitez ses entrées comme des candidats à examiner, en conservant le nom du fournisseur et toute date affichée. Ne combinez pas silencieusement les entrées actuelles, les investissements historiques et les succursales en une seule liste de filiales. Si la base de données utilise des onglets distincts pour ces catégories, préservez cette distinction lors de l’exportation ou de la prise de notes.
Si le fournisseur a déjà nommé la prétendue filiale, vous pouvez également rechercher cette entreprise directement. Vous n’avez pas besoin de redécouvrir son nom via le rapport annuel de la société mère. La divulgation du côté de la société mère et le registre d’actionnaires du candidat offrent des perspectives différentes sur la relation ; examiner les deux peut aider à expliquer une entrée manquante ou plus ancienne.
Un surnom d’usine nécessite une étape supplémentaire. « Usine Deux » sur le site web d’un fournisseur peut décrire un site de production exploité par le fournisseur lui-même, par une filiale ou par un fabricant externe. Ce n’est pas nécessairement une dénomination sociale enregistrée. Demandez quelle entité juridique exploite ce site et obtenez sa dénomination sociale chinoise ou son USCC avant de rechercher une filiale. De même, un menu de site web intitulé « Nos activités » peut mêler marques, installations et sociétés constituées. Copiez ces libellés comme pistes, puis identifiez les entités juridiques qui se cachent derrière eux, au lieu de considérer chaque élément du menu comme une entreprise.
Vérifier les associés
Ouvrez une fiche distincte pour chaque candidat pertinent pour votre achat. Lisez sa dénomination sociale chinoise et son USCC, plutôt que de vous fier à un nom court repris d’une liste de résultats. Deux entreprises partageant une marque peuvent avoir des dénominations sociales, des propriétaires et des rôles opérationnels différents. Maintenez l’entreprise de départ et le candidat dans des lignes ou des onglets de navigateur séparés pendant que vous les comparez.
Pour une société à responsabilité limitée ordinaire, recherchez l’entreprise de départ dans les informations sur les actionnaires du candidat. L’article 32 de la Loi sur les sociétés distingue les actionnaires des sociétés à responsabilité limitée des promoteurs des sociétés par actions. Une liste de promoteurs pour ces dernières n’est pas nécessairement une liste complète de leurs actionnaires actuels. Vérifiez le type d’entité avant de décider de ce que prouvent les noms.
La direction importe. Supposons que vous ayez ouvert la société A pour trouver les entreprises qu’elle possède. Une dénomination sociale dans la liste des actionnaires de A pointe vers le haut, vers un propriétaire de A. Un nom dans la liste des investissements de A pointe vers une autre entreprise dans laquelle A a investi. Pour tester une détention de A sur B, ouvrez B et examinez les preuves qui identifient A comme son actionnaire. Ne copiez pas les propres actionnaires de A dans une liste intitulée « Filiales de A ».
Conservez toute participation ou contribution déclarée avec son libellé, son unité, sa source et sa date d’origine. Si la source fournit des montants de contribution sans pourcentage, enregistrez ces montants tels qu’ils sont présentés. Le calcul d’une proportion à partir de dates différentes ou le mélange de contributions souscrites et versées peut produire un chiffre d’apparence convaincante mais dénué de sens. Utilisez le guide de recherche des actionnaires pour interpréter ces champs.
Parfois, l’actionnaire du candidat est une société intermédiaire plutôt que A elle-même. Cela ne permet pas de trancher si l’affirmation du fournisseur est erronée. Vous avez identifié une autre relation à examiner. Enregistrez l’identité exacte de la société intermédiaire, puis vérifiez le maillon suivant. Une note indiquant « B désigne la Holding H comme actionnaire ; la relation entre H et A reste non confirmée » est plus utile que de remplacer le nom de H par celui de A dans le tableau.
Le registre public peut ne vous fournir qu’une partie de la réponse. Un organigramme actuel fourni par l’entreprise peut expliquer ce que le fournisseur affirme, mais ses flèches nécessitent toujours des éléments probants. Demandez le document ou le registre actuel relatif au maillon manquant spécifique. Il y a peu d’intérêt à solliciter une vaste présentation d’entreprise si le point non résolu concerne simplement quelle entité juridique détient une participation dans une société industrielle nommée.
Distinguer les liens
Une filiale est une entité contrôlée ; une simple mention d’investissement n’établit pas le contrôle. La Norme comptable pour les entreprises n° 33 du Ministère des Finances utilise le contrôle pour définir la relation mère-filiale dans l’information financière. Cela aide à comprendre pourquoi une petite participation et une filiale constituent des descriptions différentes. Cela ne signifie pas qu’un acheteur peut déterminer la conclusion comptable complète à partir d’un seul pourcentage public.
Enregistrez la relation la plus restrictive que vos preuves étayent. Une source montrant une participation au capital peut étayer une affirmation concernant cette participation. Qualifier l’entreprise de filiale nécessite une base étayée démontrant le contrôle. Les droits de vote, les accords et autres arrangements peuvent être déterminants ; ni la plus grande participation visible ni un nom de groupe familier ne résolvent tous les cas. Si ces détails ne sont pas disponibles, laissez le contrôle non confirmé plutôt que d’attribuer à l’investissement une qualification plus forte.
Une succursale constitue une catégorie distincte. Conformément à l’article 13 de la Loi sur les sociétés, une filiale possède la personnalité morale et assume indépendamment la responsabilité civile, tandis qu’une succursale ne possède pas la personnalité morale et sa responsabilité civile est assumée par la société. Le guide sur les succursales explique les distinctions en matière d’enregistrement et de responsabilité. Identifier le nom d’une succursale n’ajoute pas une autre filiale constituée en personne morale à votre liste.
La propriété partagée peut également créer des sociétés sœurs. Si le même propriétaire détient à la fois le vendeur et l’usine, l’usine n’est pas nécessairement une filiale du vendeur. Placez le propriétaire commun au-dessus des deux entreprises. Ce petit changement dans le schéma maintient l’exactitude de la relation et empêche l’expression « notre usine » utilisée par une équipe commerciale de devenir une affirmation non étayée selon laquelle le vendeur contractant possède la société de fabrication.
Suivre les participations indirectes
Considérons un exemple fictif utilisant quatre marqueurs. Les informations d’investissement de A désignent B et D. Un registre distinct pour B désigne A comme son unique actionnaire. Les informations d’investissement de B désignent ensuite C, et le registre de C désigne B comme son unique actionnaire. Le registre de D montre que A détient une participation minoritaire, sans preuve supplémentaire établissant le contrôle de A.
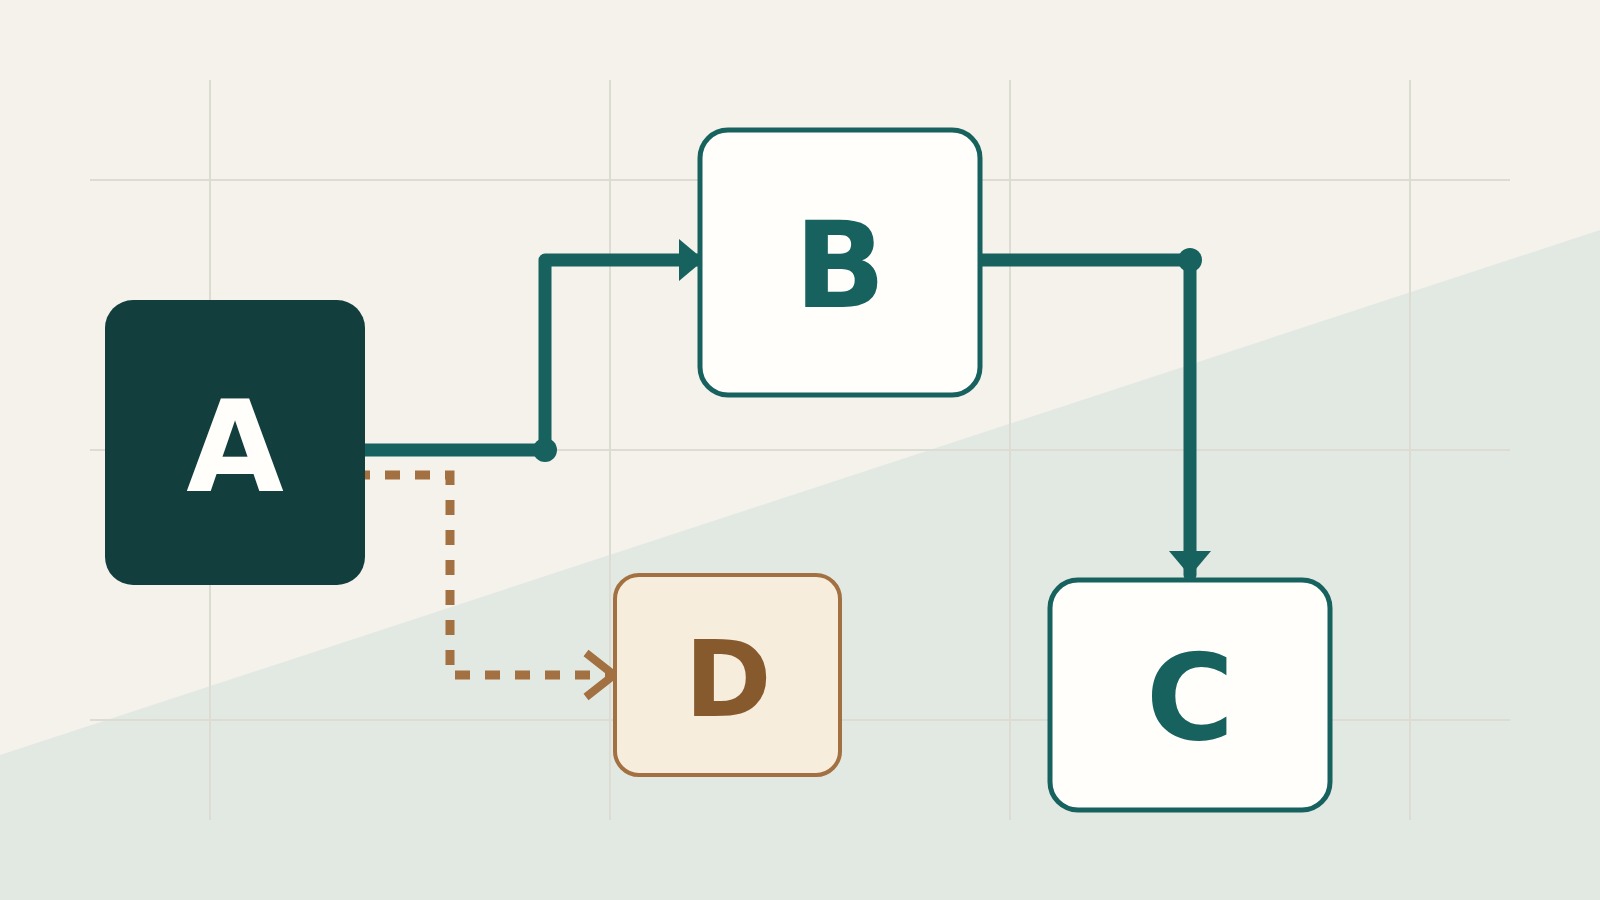
Les conclusions doivent préserver les deux chemins différents. B est détenue directement par A. C est atteinte par l’intermédiaire de B, donc la relation de A avec C est indirecte. D reste un investissement dont le contrôle n’est pas confirmé sur la base des éléments probants indiqués. Le schéma est un moyen de suivre ces conclusions ; ses flèches ne fournissent pas d’éléments probants qui faisaient défaut dans les registres sources.
Supposons maintenant que le dernier registre de C ne mentionne plus B. Ne conservez pas l’ancienne flèche simplement parce qu’elle figurait dans l’organigramme du groupe de l’année dernière. Comparez les dates pertinentes et examinez le changement divulgué. L’investissement peut avoir pris fin, une entité intermédiaire peut avoir changé de nom, ou les sources peuvent concerner des périodes différentes. Le guide sur l’historique des changements des entreprises explique comment enquêter sur un changement significatif.
Vous pouvez généralement vous arrêter au niveau requis par la question. Si le fournisseur a identifié C comme la société industrielle, établissez ce chemin spécifique et l’identité de C. Une cartographie complète de chaque investissement détenu par A constitue un projet différent et plus vaste. Tenez les entreprises sans rapport hors de la réponse, sauf si leur relation modifie la conclusion que vous devez tirer.
Quand des données manquent
Des listes différentes ne signifient pas automatiquement qu’une source est fausse. Un rapport annuel décrit une période de reporting, une base de données commerciale peut inclure des historiques, et un organigramme fourni par un fournisseur peut avoir été préparé pour une date ou un objectif particulier. Inscrivez ces dates à côté des entrées avant de décider quelles relations entrent en conflit. Évitez de combiner toutes les entreprises jamais mentionnées dans une liste non datée de « filiales actuelles ».
Si aucune ligne d’investissement n’apparaît, décrivez le résultat observable. Vous avez peut-être trouvé un rapport sans entrées divulguées, une section inaccessible, un problème de chargement ou une réponse incomplète du fournisseur. Ce sont des situations différentes. Aucune ne vous autorise à affirmer qu’une entreprise ne possède de filiales nulle part. Si vous disposez déjà du nom d’un candidat, poursuivez avec le registre propre de cette entité plutôt que d’abandonner l’enquête face à une liste vide du côté de la société mère.
Lorsque la relation reste non élucidée, posez une question précise au fournisseur : « Veuillez fournir la dénomination sociale complète en chinois et le code USCC de l’entreprise usine, indiquer si notre vendeur la détient directement ou par l’intermédiaire d’une autre société, et fournir un document daté attestant de cette relation. » Demandez le nom de l’entité intermédiaire lorsqu’il est invoqué. Vous cherchez à élucider le lien, non à demander au fournisseur de répéter l’expression « même groupe ».
Votre dossier final peut être concis. Pour chaque entreprise, conservez sa dénomination sociale et son code USCC, l’investisseur direct indiqué, le parcours direct ou indirect, la source et la date, ainsi que toute question non résolue relative au contrôle. Conservez une relation antérieure comme historique lorsque les éléments probants étayent cette qualification. Ne la remplacez pas par une conclusion au présent simplement parce que vous avez téléchargé le document aujourd’hui.
Entamez une nouvelle recherche via la recherche d’entreprises ChinaValidate dès que vous disposez du nom exact ou du code de l’entité suivante. Examinez les informations et la couverture des rapports disponibles pour cette entreprise ; une section investissement vide ne constitue pas un organigramme complet du groupe. Un lien de propriété laisse également en suspens des questions distinctes quant à savoir qui exploite l’usine physique et quelle entité est tenue aux obligations de livraison ou de garantie. Utilisez les entreprises identifiées pour poser ces questions à la bonne entité commerciale.