
Cómo encontrar las filiales de una empresa china
Localice las declaraciones de inversión, verifique las empresas mencionadas en ellas y distinga entre filiales, participaciones minoritarias, empresas hermanas y sucursales.
Busca por el nombre legal en chino o el USCC y confirma que la empresa corresponde a tu proveedor.
Para encontrar las filiales de una empresa de la China continental, comience por las declaraciones de inversión de la empresa, luego busque las entidades nombradas allí y consulte sus registros de accionistas. Esto le permite verificar cada relación. Una lista titulada «inversiones» es un punto de partida: puede incluir participaciones minoritarias así como empresas controladas por la compañía.
Esta guía está dirigida a un comprador que ya conoce el nombre legal chino del proveedor o su Código Unificado de Crédito Social (USCC). Es posible que el proveedor haya identificado una fábrica como su filial, o que usted desee encontrar las empresas operativas detrás de un grupo. El objetivo es obtener una lista útil de empresas identificadas y relaciones respaldadas, manteniendo visibles las lagunas de información. No se trata de una garantía de recuperar todas las entidades de la estructura de un grupo privado mediante una única búsqueda.
Buscar inversiones
Busque la empresa inicial exacta en el Sistema Nacional de Publicidad de Información de Crédito Empresarial. Verifique su nombre completo en chino y su USCC antes de abrir los informes anuales. La guía de búsqueda de registro de empresas explica cómo identificar el servicio público adecuado y el registro empresarial correspondiente.
En un informe, busque 对外投资信息, o redacción que describa empresas establecidas mediante inversión y capital adquirido en otras empresas. La expresión «inversión exterior» en una interfaz de información empresarial no necesariamente significa inversión en el extranjero. Aquí usted busca otras empresas en las que la empresa inicial tiene participación, incluidas otras empresas de la China continental.
Se trata de una categoría de divulgación definida. El artículo 9 del Reglamento Provisional sobre la Divulgación de Información Empresarial incluye información sobre el establecimiento de empresas mediante inversión y la compra de participaciones accionarias en el informe anual. Trata esa información por separado de los propios accionistas de la empresa que presenta el informe. El artículo 11 también asigna la responsabilidad de las divulgaciones empresariales a la propia empresa; el hecho de aparecer en un sitio web oficial no convierte una lista presentada por la empresa en una investigación independiente.
Copie el nombre completo de la empresa investida y su identificador cuando aparezcan. Guarde el año del informe junto con la lista. La fecha en que abre la página es útil, pero no puede actualizar una divulgación de años anteriores. Si un informe ha sido corregido, indique la versión que utilizó realmente. La explicación sobre el informe anual cubre el ciclo de presentación y la diferencia entre el periodo de referencia y la fecha de presentación.
Una base de datos comercial de empresas puede recopilar estas relaciones en una sección dedicada a inversiones. Considere sus entradas como candidatos a examinar, conservando el proveedor y cualquier fecha mostrada. No combine silenciosamente entradas actuales, inversiones históricas y sucursales en una única lista de filiales. Si la base de datos utiliza pestañas separadas para esas categorías, mantenga esa distinción al exportar o tomar notas.
Si el proveedor ya ha nombrado la presunta filial, también puede buscar esa empresa directamente. No necesita volver a descubrir su nombre a través del informe anual de la matriz. La divulgación por parte de la matriz y el registro de accionistas propio del candidato ofrecen perspectivas diferentes de la relación; examinar ambas puede ayudar a explicar una entrada faltante o antigua.
Un apodo de fábrica requiere un paso adicional. «Planta Dos» en el sitio web de un proveedor podría describir un sitio de producción operado por el propio proveedor, por una filial o por un fabricante externo. No es necesariamente un nombre de empresa registrado. Pregunte qué entidad jurídica opera ese sitio y obtenga su nombre en chino o su USCC antes de buscar una filial. Del mismo modo, un menú del sitio web titulado «Nuestros negocios» puede mezclar marcas, instalaciones y sociedades constituidas. Copie esas etiquetas como pistas y, a continuación, identifique las entidades jurídicas subyacentes en lugar de tratar cada elemento del menú como una empresa.
Comprobar los socios
Abra un registro separado para cada candidato relevante para su compra. Lea su nombre en chino y su USCC, en lugar de confiar en un nombre abreviado procedente de una lista de resultados. Dos empresas que comparten una marca pueden tener nombres registrados, propietarios y funciones operativas diferentes. Mantenga la empresa inicial y el candidato en filas separadas o en pestañas distintas del navegador mientras los compara.
Para una sociedad de responsabilidad limitada ordinaria, busque la empresa inicial en la información de accionistas del candidato. El artículo 32 de la Ley de Sociedades distingue entre los accionistas de las sociedades de responsabilidad limitada y los promotores de las sociedades anónimas. Una lista de promotores de estas últimas no es necesariamente una lista completa de sus accionistas actuales. Verifique el tipo de entidad antes de decidir qué demuestran los nombres.
La dirección importa. Supongamos que abrió la Empresa A para encontrar las empresas que posee. Un nombre corporativo en la lista de accionistas de A apunta hacia arriba, hacia un propietario de A. Un nombre en la lista de inversiones de A apunta hacia otra empresa en la que A ha invertido. Para verificar una participación de A en B, abra B e inspeccione la evidencia que identifica a A como su accionista. No copie los propios accionistas de A en una lista etiquetada como «Filiales de A».
Conserve cualquier participación o aportación declarada con su etiqueta, unidad, fuente y fecha originales. Si la fuente proporciona importes de aportación sin un porcentaje, registre esos importes tal como se presentan. Calcular una proporción a partir de fechas distintas o mezclar aportaciones suscritas y pagadas puede producir una cifra aparentemente convincente pero carente de significado. Utilice la guía de consulta de accionistas para interpretar esos campos.
A veces, el accionista del candidato es una empresa intermedia en lugar de la propia A. Eso no zanja si la declaración del proveedor es errónea. Ha encontrado otra relación que debe investigar. Registre la identidad exacta de la empresa intermedia y, a continuación, verifique el siguiente vínculo. Una nota que diga «B nombra a la Holding Company H como accionista; la relación de H con A sigue sin confirmarse» resulta más útil que cambiar el nombre de H por A en la tabla.
El registro público puede ofrecerle solo parte de la respuesta. Un organigrama actual proporcionado por la empresa puede explicar lo que afirma el proveedor, pero sus flechas aún requieren respaldo. Solicite el documento o el registro actual relativo al vínculo específico que falta. Tiene poco valor solicitar una amplia presentación corporativa si el punto sin resolver es simplemente qué entidad jurídica posee una participación en una empresa fabril concreta.
Distinguir los vínculos
Una filial es una entidad controlada; una partida de inversión por sí sola no establece el control. La Norma Contable para Empresas Comerciales n.º 33 del Ministerio de Finanzas utiliza el control para definir la relación matriz-filial en la información financiera. Esto ayuda a explicar por qué una pequeña participación accionarial y una filial son descripciones diferentes. No significa que un comprador pueda determinar la conclusión contable completa a partir de un único porcentaje público.
Registre la relación más restringida que respalde su evidencia. Una fuente que muestra una participación de capital puede respaldar una afirmación sobre dicha participación. Describir la empresa como una filial requiere una base justificada de control. Los derechos de voto, los acuerdos y otras disposiciones pueden ser relevantes; ni la mayor participación visible ni un nombre de grupo conocido resuelven todos los casos. Si esos detalles no están disponibles, deje el control sin confirmar en lugar de asignar a la inversión una etiqueta más fuerte.
Una sucursal constituye una categoría distinta. Según el artículo 13 de la Ley de Sociedades, una filial tiene personalidad jurídica y asume independientemente la responsabilidad civil, mientras que una sucursal carece de personalidad jurídica y su responsabilidad civil es asumida por la sociedad. La guía sobre sucursales explica las distinciones en materia de registro y responsabilidad. Encontrar el nombre de una sucursal no añade otra filial incorporada a su lista.
La propiedad compartida también puede crear empresas hermanas. Si el mismo propietario posee tanto al vendedor como a la fábrica, la fábrica no es necesariamente una filial del vendedor. Sitúe al propietario común por encima de ambas empresas. Este pequeño cambio en el diagrama mantiene la precisión de la relación e impide que la frase de un equipo de ventas «nuestra fábrica» se convierta en una afirmación infundada de que el vendedor contratante es propietario de la empresa manufacturera.
Rastrear participaciones indirectas
Considere un ejemplo ficticio que utiliza cuatro marcadores de posición. La información de inversión de A nombra a B y D. Un registro separado de B nombra a A como su único accionista. La información de inversión de B nombra entonces a C, y el registro de C nombra a B como su único accionista. El registro de D muestra que A posee una participación minoritaria, sin evidencia adicional que establezca el control de A.
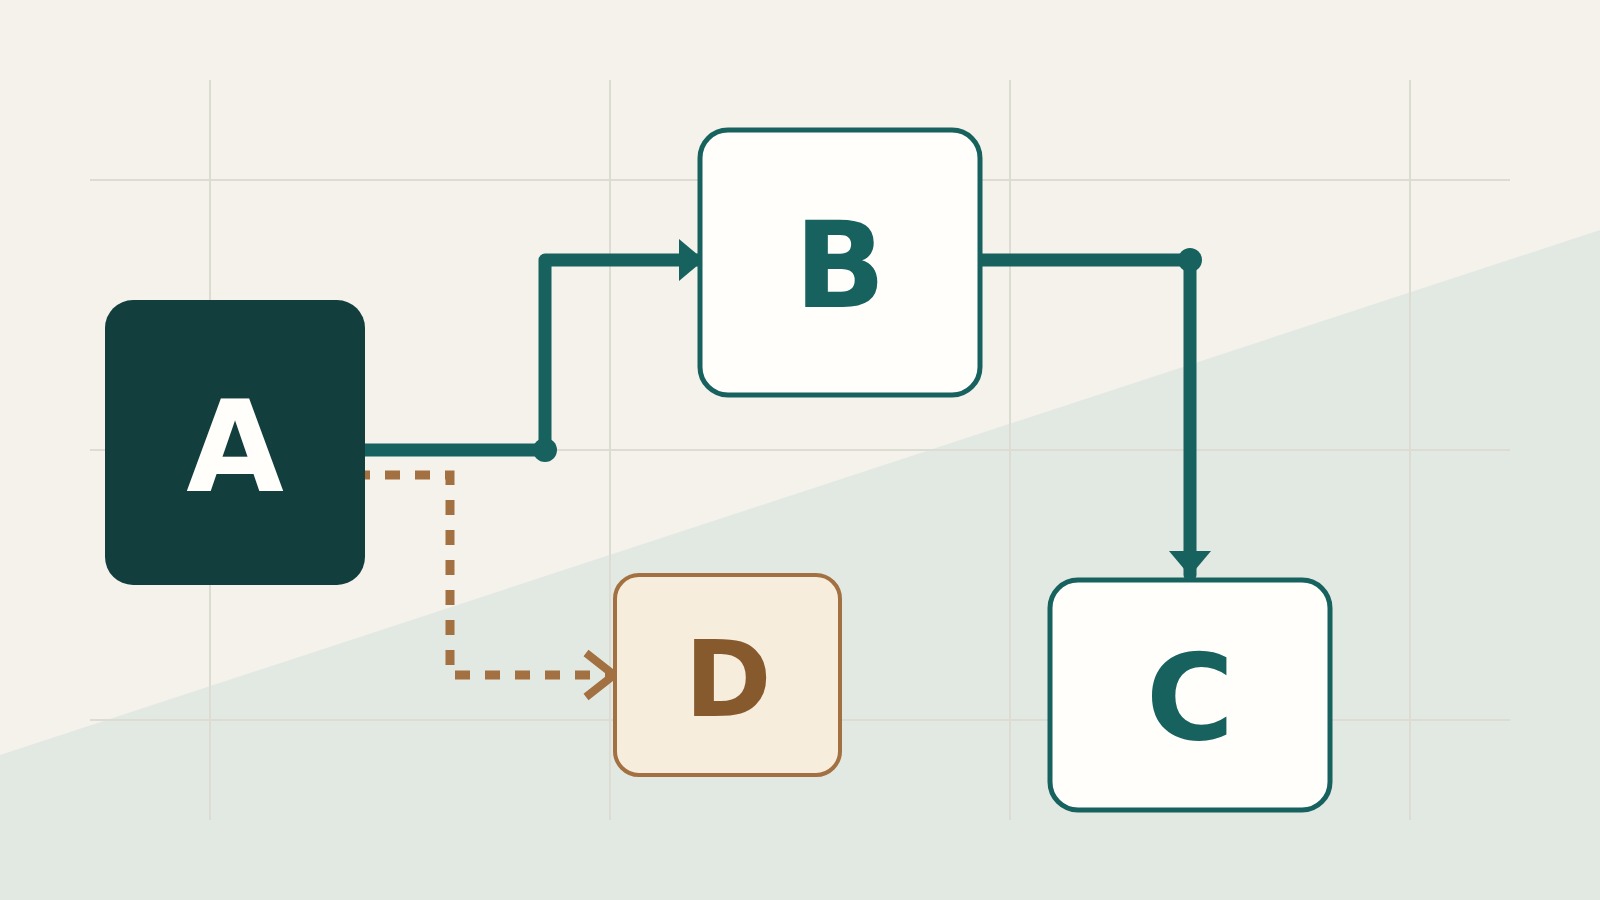
Los hallazgos deben preservar las dos rutas diferentes. B está participada directamente por A. Se llega a C a través de B, por lo que la relación de A con C es indirecta. D sigue siendo una inversión con control sin confirmar según la evidencia presentada. El diagrama es una forma de llevar un seguimiento de esos hallazgos; sus flechas no aportan evidencia que faltaba en los registros de origen.
Ahora suponga que el registro más reciente de C ya no nombra a B. No mantenga la flecha antigua simplemente porque aparecía en el organigrama del grupo del año pasado. Compare las fechas pertinentes e inspeccione el cambio divulgado. La inversión podría haber finalizado, una entidad intermedia podría haber cambiado de nombre o las fuentes podrían referirse a períodos diferentes. La guía sobre el historial de cambios societarios explica cómo investigar un cambio material.
Por lo general, puede detenerse en el nivel necesario para responder a la pregunta. Si el proveedor identificó a C como la empresa fabril, establezca esa ruta concreta y la identidad de C. Un mapa completo de todas las inversiones propiedad de A es un proyecto diferente y de mayor envergadura. Mantenga fuera de la respuesta a las empresas no relacionadas, a menos que su relación modifique la conclusión que necesita elaborar.
Si faltan datos
Listas diferentes no significan automáticamente que una fuente sea falsa. Un informe anual describe un período de reporting, una base de datos comercial puede incluir registros históricos y un organigrama del proveedor puede haber sido preparado para una fecha o finalidad concreta. Anote esas fechas junto a las entradas antes de decidir qué relaciones entran en conflicto. Evite combinar todas las empresas mencionadas alguna vez en una lista sin fechar de «filiales actuales».
Si no aparecen filas de inversión, describa el resultado observable. Puede haber encontrado un informe sin entradas divulgadas, una sección no disponible, un problema de carga o una respuesta incompleta del proveedor. Son situaciones diferentes. Ninguna de ellas le autoriza a afirmar que una empresa no tiene filiales en ningún lugar. Si ya dispone del nombre de un candidato, continúe con el registro propio de esa entidad en lugar de abandonar la investigación ante la lista vacía del lado de la matriz.
Cuando la relación siga sin resolverse, formule al proveedor una pregunta precisa: «Proporcione el nombre legal completo en chino y el Código de Crédito Social Unificado (USCC) de la empresa fabril, indique si nuestro vendedor lo posee directamente o a través de otra empresa y aporte un registro fechado que respalde esa relación». Solicite el nombre del intermediario cuando se afirme su existencia. El objetivo es aclarar el vínculo, no pedir al proveedor que repita la frase «mismo grupo».
Su registro final puede ser breve. Para cada empresa, conserve su nombre legal y su USCC, el inversor directo que figure, la vía directa o indirecta, la fuente y la fecha, así como cualquier cuestión pendiente sobre el control. Mantenga una relación anterior como histórica cuando las pruebas respalden esa descripción. No la sustituya por una conclusión en presente simplemente porque haya descargado el documento hoy.
Inicie una nueva consulta a través de la búsqueda de empresas de ChinaValidate cuando disponga del siguiente nombre o código exacto de la entidad. Revise la información y la cobertura de informes disponibles para esa empresa; una sección de inversiones vacía no constituye un organigrama completo del grupo. Un vínculo de propiedad también deja abiertas preguntas separadas sobre quién opera la fábrica física y qué entidad tiene obligaciones de entrega o garantía. Utilice las empresas identificadas para plantear esas preguntas a la entidad comercial correspondiente.