
中国企業の子会社を調べる
投資開示情報を確認し、そこに記載された企業を調査して、子会社と少数持分、兄弟会社、支店を区別します。
中国本土の企業の子会社を調べるには、まずその企業の投資開示情報から着手し、次にそこに記載された事業体を検索して株主記録を確認します。このように、企業ごとに関係を確かめていきます。「投資」という見出しのリストは出発点となります。そこには、企業が支配している事業体だけでなく、少数持分も含まれている可能性があります。
本ガイドは、サプライヤーの中国語での正式名称または統一社会信用コード(USCC)をすでに把握している購買担当者向けです。サプライヤーが工場を子会社として明記している場合や、グループ背後の運営会社を特定したい場合に役立ちます。確認できた企業とその関係を一覧にし、未確認の点は未確認と分かるように残すことが目的です。一度の検索で民間企業グループの全体像を把握できるとは限りません。
まず投資先を探す
国家企業信用情報公示システムで、対象企業の正式名称やコードを検索してください。年次報告書を開く前に、完全な中国語名と統一社会信用コード(USCC)が一致していることを確認します。別の企業登録検索ガイドでは、適切な公的サービスと企業記録を特定する方法を説明しています。
報告書内で对外投资信息、または投資を通じて設立された企業や他社の株式取得に関する記述を探します。企業情報の画面にある「対外投資」は、海外投資を意味するとは限りません。ここで探すのは、対象企業が権益を保有する他の企業であり、中国本土の事業体も含みます。
年次報告書での開示が定められている項目です。企業情報公開暫定条例第9条では、投資による企業設立や株式購入に関する情報が年次報告書に含まれることになっています。この情報は、報告企業自体の株主情報とは別に扱われます。また第11条は、企業開示の責任を企業自身に負わせており、公式ウェブサイトに表示されているからといって、企業が提出したリストが独立した調査結果になるわけではありません。
出資先企業の完全な名称と、表示されている企業識別コードをコピーします。リストと共に報告書の年度を保存してください。ページを開いた日付は参考になりますが、過去年度の開示情報を最新のものにすることはできません。報告書が修正されている場合は、実際に使用した版を記録してください。年次報告書の解説では、申告サイクルと、報告期間と提出日の違いについて説明しています。
商用の企業データベースでは、これらの関係性を専用の投資セクションに集約している場合があります。掲載企業を確認対象とし、情報提供元と表示されている日付も記録してください。現在の投資先、過去の投資先、支店を区別せず、一つの子会社一覧にまとめないでください。データベースがそれらのカテゴリーに別々のタブを使用している場合は、エクスポートやメモを取る際にもその区別を維持してください。
サプライヤーが子会社だと説明している企業の名称をすでに示している場合は、その企業を直接検索することもできます。親会社の年次報告書から改めて名前を探す必要はありません。親会社側の開示情報と候補企業自体の株主記録は、関係性に対する異なる視点を提供します。両方を検討することで、欠落している項目や古い項目の説明に役立つことがあります。
工場の通称しか分からない場合は、もう一段階の確認が必要です。サプライヤーのウェブサイトにある「第二工場」といった表記は、サプライヤー自身が運営する生産拠点、子会社、または外部の製造業者を指している可能性があります。それは必ずしも登録された企業名ではありません。その拠点を運営する法的主体を問い合わせ、子会社を検索する前にその中国語名または統一社会信用コード(USCC)を取得してください。同様に、「当社事業」といったウェブサイトのメニュー項目には、ブランド、施設、法人化された企業が混在している可能性があります。それらの名称を手がかりとして控え、すべてのメニュー項目を企業として扱うのではなく、その背後にある法的主体を特定してください。
投資先の株主を確認する
購買に関連する各候補企業について、個別の記録を開いてください。検索結果リストから引き継がれた略称に頼るのではなく、その中国語名と統一社会信用コード(USCC)を確認してください。同じブランドを共有する2社でも、登録名、所有者、運営上の役割が異なる場合があります。比較を行う際は、対象企業と候補企業を別々の行やブラウザタブで管理してください。
通常の有限責任会社の場合、候補企業の株主情報内に対象企業が含まれているか確認します。会社法第32条では、有限責任会社の株主と株式会社(股份有限公司)の発起人を区別しています。後者の発起人リストは、現在の株主の完全なリストであるとは限りません。掲載された名称から何が分かるかを判断する前に、法人の種類を確認してください。
方向性が重要です。例えば、所有している事業体を見つけるためにA社を開いたとします。A社の株主リストにある企業名は、A社の所有者という上位方向を示します。一方、A社の投資リストにある名前は、A社が投資している別の事業体を示します。A社からB社への持分を検証するには、B社を開き、A社を株主として特定する証拠を精査してください。A社自体の株主を「A社の子会社」というリストにコピーしてはいけません。
報告された持分または出資は、元のラベル、単位、情報源、日付をそのまま保持してください。情報源が出資額をパーセンテージなしで提供している場合は、提示された金額をそのまま記録してください。異なる日付から割合を計算したり、引受出資と払込出資を混同したりすると、一見説得力があるものの意味のない数値が生じるおそれがあります。これらの項目の解釈については、株主検索ガイドを参照してください。
候補企業の株主がA社自体ではなく中間会社である場合があります。それだけで供給者の記述が誤りであると結論づけることはできません。調査すべき別の関係が見つかったことになります。中間会社の正式名称と識別情報を記録し、さらにその会社とA社の関係を確認してください。表においてH社の名称をA社に変更するよりも、「B社はHホールディングスを株主として記載しているが、H社とA社の関係は未確認」という注記の方が有用です。
公的記録からは回答の一部しか得られない場合があります。企業が現在提供している図表は供給者の主張を説明できるかもしれませんが、その矢印には依然として裏付けが必要です。まだ確認できていない関係を裏付ける書類や、現在の記録を求めてください。知りたいのが「その工場会社に出資しているのはどの法人か」という一点なら、分厚い会社紹介資料を求めても、答えにつながるとは限りません。
関係の種類を区別する
子会社とは支配を受ける企業を指します。投資先として掲載されているだけでは、支配関係があるとは判断できません。中華人民共和国財政部の企業会計基準第33号では、財務報告における親会社・子会社の関係を定義するために支配を用いています。これにより、少数の持分と子会社という記述がなぜ異なるのかを理解しやすくなります。ただし、買い手が公開されている一つのパーセンテージから会計上の完全な結論を導き出せるという意味ではありません。
資料で確認できる範囲にとどめて、関係を記録してください。持分を示す情報源は、その持分に関する記述を裏付けることができます。事業を子会社として記述するには、支配を裏付ける根拠が必要です。議決権、契約およびその他の取決めが重要となる場合があり、目に見える最大の持分や馴染みのあるグループ名ですべての事例が解決するわけではありません。これらの詳細が入手できない場合は、根拠のないまま子会社と分類せず、支配関係は未確認としてください。
支店は別のカテゴリーです。会社法第13条の下では、子会社は法人格を有し民事責任を独立して負担しますが、支店は法人格を有さず、その民事責任は会社によって負担されます。支店ガイドでは、登録および責任の違いについて説明しています。支店名が見つかったとしても、独立した法人である子会社が一社増えたことにはなりません。
共通の株主を持つ姉妹会社という関係もあります。同じ所有者が販売者および工場の双方を保有している場合、工場は必ずしも販売者の子会社ではありません。両方の事業の上に共通の所有者を描いてください。この図表における小さな変更により、関係の正確性が保たれ、営業チームの「当社工場」という表現が、契約上の販売者が製造会社を所有しているという根拠のない主張になることを防ぎます。
間接的な保有関係をたどる
架空の4社を例に見てみましょう。A社の投資情報はB社およびD社を記載しています。B社の別個の記録はA社を唯一の株主として記載しています。B社の投資情報は次にC社を記載し、C社の記録はB社を唯一の株主として記載しています。D社の記録はA社が少数持分を保有していることを示しており、A社の支配を確立する追加の証拠はありません。
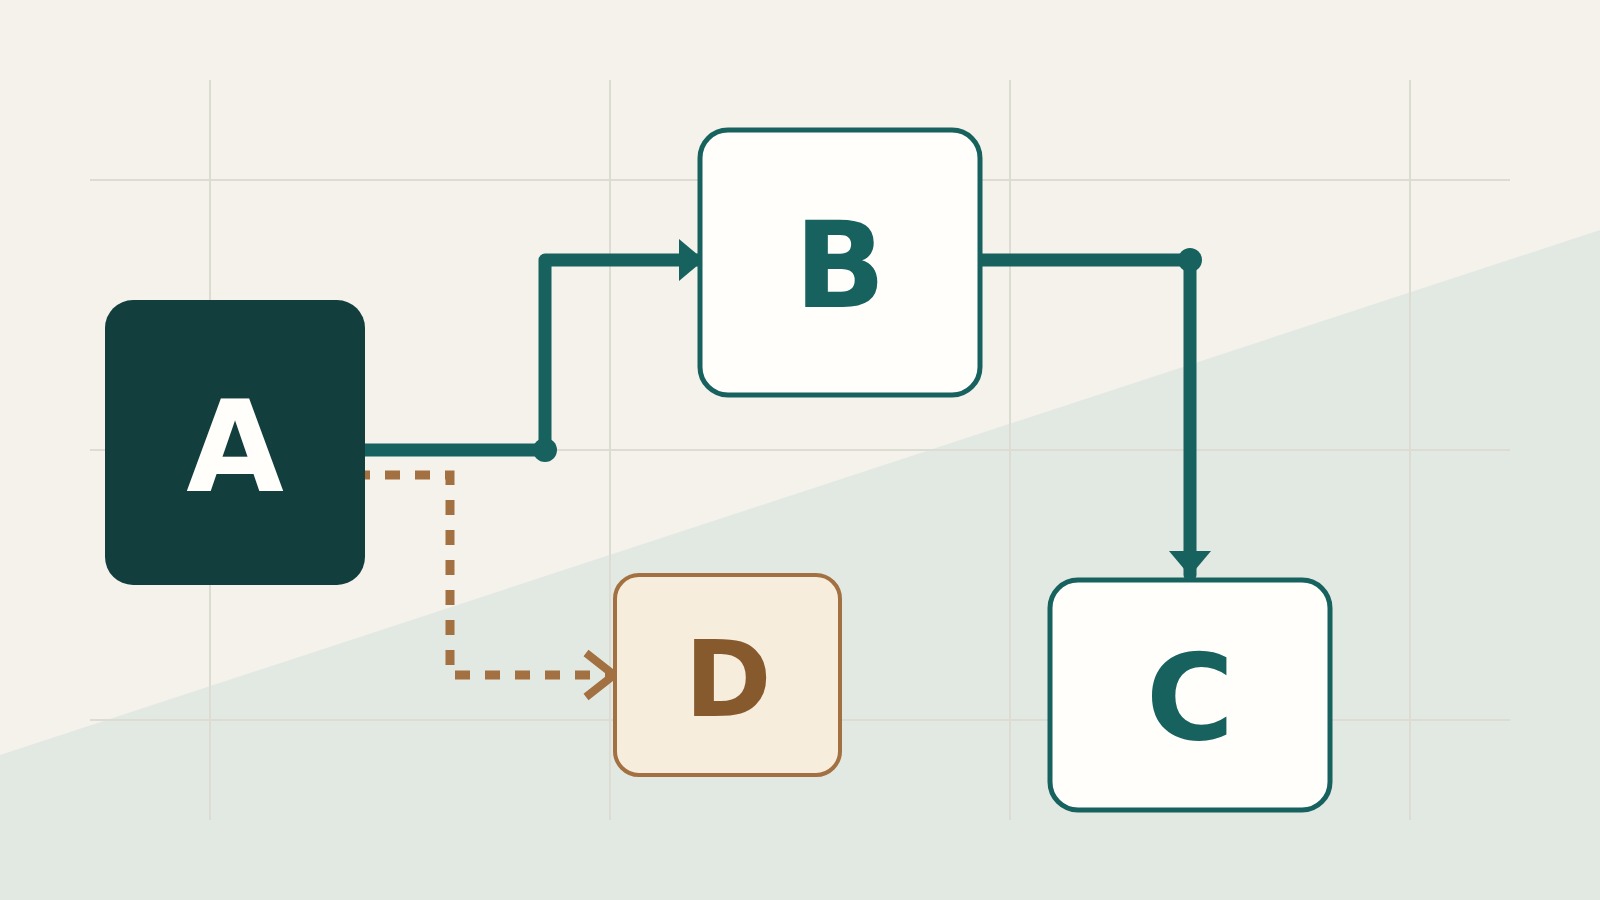
結果を整理するときは、2つの経路を区別します。A社はB社を直接保有し、B社を通じてC社を間接的に保有しています。D社については、示された資料だけでは支配関係を確認できず、投資先と分かる段階にとどまります。関係図は調査結果を整理するためのものであり、矢印を描くことで不足している証拠を補えるわけではありません。
ここで、C社の最新記録がもはやB社を記載していないと仮定します。昨年のグループ図表に記載されていたからといって、古い矢印をそのまま残さないでください。関連する日付を比較し、開示された変更を検証してください。投資が終了した可能性、中間会社が社名を変更した可能性、または情報源が異なる期間に関するものである可能性があります。重要な変更の調査方法については、企業変更履歴ガイドで説明しています。
通常は、今回の疑問に答えられる範囲まで確認すれば十分です。サプライヤーがC社を工場会社として挙げているなら、C社の正式な企業情報と、そこに至る保有関係を確認します。A社の投資先をすべて網羅する調査は、別の大きな作業です。今回の判断に影響しない企業まで調べる必要はありません。
情報が足りない場合
異なるリストが存在しても、自動的に一方の情報源が虚偽であることを意味するわけではありません。年次報告書は報告期間を記述し、商業データベースには歴史的記録が含まれる場合があり、供給者の図表は特定の日付または目的のために作成された可能性があります。どの関係が矛盾するかを決定する前に、各項目に情報の基準日を併記してください。言及されたすべての企業を日付のない「現在の子会社」リストに統合することは避けてください。
投資先が表示されない場合は、実際に何が起きているのかを記録してください。開示された項目がない報告書、利用できないセクション、読み込みの問題、またはプロバイダーからの不完全な回答が見つかった可能性があります。これらは異なる状況です。いずれの状況も、その企業に子会社が全くないと断定する根拠にはなりません。すでに候補企業の名称を持っている場合は、親会社の一覧が空だからと調査を打ち切らず、その企業自身の記録を確認してください。
関係が未解決のままの場合は、仕入先に明確な質問を投げかけてください。「工場企業の完全な中国語の法定名称と統一社会信用コード(USCC)を提供し、当社の販売者がそれを直接保有しているのか、それとも別の企業を通じて保有しているのかを特定し、その関係を裏付ける日付付きの記録を提供してください。」中間の企業名が主張されている場合は、その名称の開示を求めてください。あなたが目指しているのは関係の紐解きであり、仕入先に「同じグループ」という文言を繰り返させることではありません。
最終的な記録は簡潔で構いません。各事業者について、法定名称とUSCC、記録に示された直接の出資者、直接的または間接的な経路、情報源と日付、および未解決の支配に関する疑問点を保持してください。証拠がその記述を支持する場合は、過去の関係は歴史的なものとして保管してください。単に今日文書をダウンロードしたからといって、現在形の結論で上書きしないでください。
次の正確な企業名またはコードが判明したら、ChinaValidate企業検索を通じて新たな調査を開始してください。その企業で利用可能な情報と報告範囲を確認してください。投資セクションが空白であっても、それは完全なグループ図表ではありません。所有権のリンクがあっても、物理的な工場を運営している主体や、納品あるいは保証義務を負っている法人はどこかという個別の疑問が残ります。確認した企業情報を基に、それぞれの担当企業へ問い合わせてください。