
Verifica dello status di contribuente IVA di un’azienda cinese
Individua la qualifica di contribuente generale IVA di un’azienda della Cina continentale tramite le interrogazioni fiscali ufficiali, associa l’entità e le date e tienila distinta dalla verifica delle fatture.
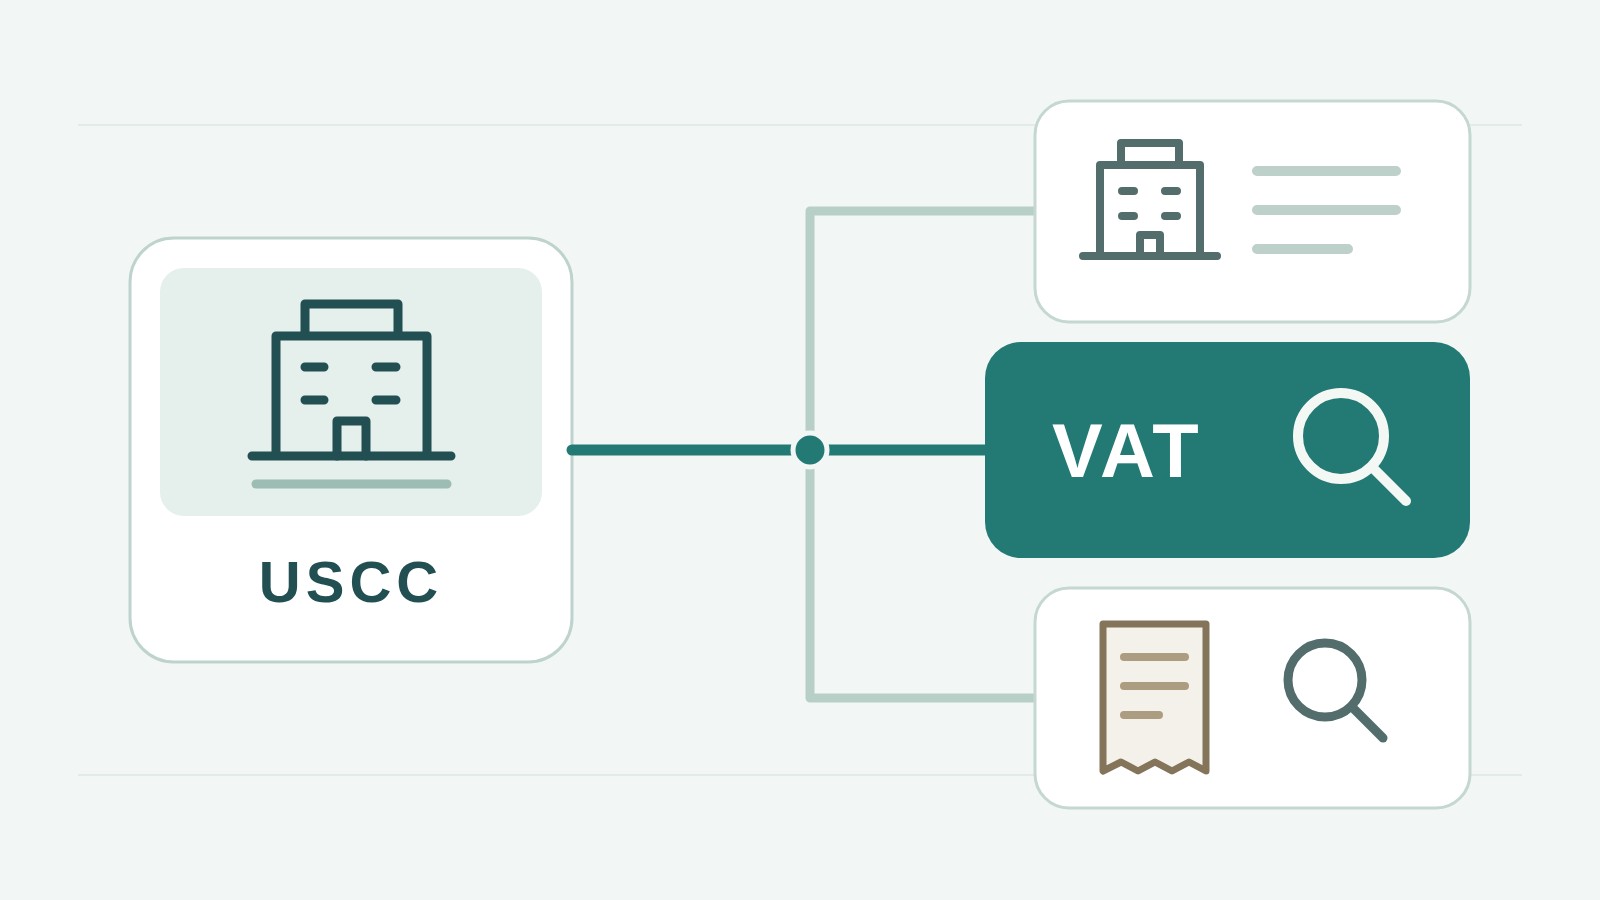
Inizia con la denominazione legale cinese o il Codice unificato di credito sociale (USCC). Conferma l’azienda corrispondente prima di aprire il suo profilo.
Per verificare se un’azienda della Cina continentale è un contribuente generale IVA, stabilisci innanzitutto la sua denominazione sociale registrata in cinese e il Codice unificato di credito sociale (USCC), quindi utilizza l’interrogazione sulla qualifica di contribuente dell’autorità fiscale competente. Individua l’azienda nei risultati e leggi la data di efficacia. Una licenza commerciale, un numero fiscale o una fattura speciale IVA verificata con successo non rispondono, di per sé, a questa domanda sullo status aziendale.
Questo aspetto è rilevante quando un fornitore dichiara di essere un contribuente generale o quando il tuo modulo fornitori richiede una prova dello status IVA. Potresti già disporre di una fattura autentica e dell’identificativo aziendale corretto. Ciò che manca ancora è l’informazione dell’autorità fiscale sulla qualifica di quell’azienda. Conserva l’identità originale in cinese accanto a qualsiasi spiegazione tradotta, in modo che la risposta non possa riferirsi a una società affiliata o a un’impresa con denominazione simile.
Due percorsi per ottenere informazioni sulla qualifica
Un acquirente che verifica un’altra azienda e un dipendente autorizzato che verifica la propria azienda non utilizzano necessariamente la stessa schermata. Le linee guida ufficiali dell’Ufficio fiscale elettronico dell’autorità fiscale dello Zhejiang descrivono entrambi i percorsi. Per un’altra impresa, indicano Servizi pubblici, Interrogazioni pubbliche e Interrogazione sulla qualifica di contribuente generale. Per le informazioni della propria impresa, descrivono un’interrogazione sulle informazioni del contribuente, accessibile dopo il login, contenente i dati sulla qualifica.
Utilizza il sito web ufficiale dell’autorità fiscale della località del fornitore per trovare il suo Ufficio fiscale elettronico o il servizio di interrogazione pubblicato. Il menu dello Zhejiang è un esempio, non una garanzia che ogni regione abbia etichette identiche, accesso pubblico o requisiti di inserimento dati. Segui le istruzioni attuali del servizio che apri effettivamente. Se il servizio richiede un identificativo del contribuente, utilizza il codice dell’azienda di cui devi verificare la qualifica.
Stabilisci tale identità prima di effettuare la ricerca. Copia la denominazione sociale completa in cinese e il codice da un record aziendale corrispondente o da una licenza commerciale vigente. Il documento di riferimento sul TIN cinese ospitato dall’OCSE spiega che l’USCC riportato sulla licenza commerciale di un’azienda funge anche da identificativo del contribuente nel nuovo sistema di identificazione. Se disponi solo di un documento intestato “Fattura”, identifica la parte che stai verificando: sia l’acquirente sia il venditore possono avere un identificativo. La guida alla ricerca del numero fiscale spiega come individuare il numero dell’azienda corretta; l’interrogazione sulla qualifica è il passo successivo, non un altro nome per quella ricerca dell’identità.
Se il percorso pubblico non è disponibile, richiede accessi che non possiedi o restituisce informazioni che non riesci a interpretare, chiedi al fornitore le sue informazioni sulla qualifica estratte dal proprio account dell’Ufficio fiscale elettronico. Richiedi congiuntamente la denominazione sociale, l’identificativo, il tipo di qualifica e le date applicabili, indicando la fonte. Non hai bisogno della password del fornitore né di dichiarazioni fiscali non pertinenti. In caso di discrepanza materiale irrisolta, chiedi all’autorità fiscale competente come confermare lo status.
Un esempio di interrogazione pubblica
La pagina sulla qualifica di contribuente generale di Tianjin illustra ciò che un acquirente può incontrare. Il suo modulo mostra un identificativo del contribuente, la denominazione del contribuente e un CAPTCHA. La sua presenza non significa che tu possa recuperare lo status di ogni azienda cinese tramite Tianjin. Accerta che questo sia il servizio regionale pertinente per la tua azienda prima di considerarlo il luogo in cui rispondere alla domanda sulla qualifica.
Inizia con l’identificativo completo, se lo hai stabilito. La pagina consente anche un’interrogazione con identificativo parziale, ma una ricerca ampia può restituire più aziende. Questo è utile per trovare un candidato, non per decidere che il primo risultato debba essere il tuo fornitore. Confronta l’identificativo completo restituito e la denominazione in cinese con il record aziendale da cui sei partito. Se il risultato indica una società correlata, tienila distinta e cerca l’entità prevista.
Inserisci il CAPTCHA mostrato dal sito web quando il servizio lo richiede. Questa sfida non è un codice di verifica della fattura, un numero fiscale né una prova relativa all’azienda. Se non si carica o viene rifiutato, la qualifica non è stata ancora interrogata con successo. Risolvi il problema di accesso alla pagina prima di descrivere l’azienda come confermata o assente dai registri.
La homepage delle interrogazioni di Tianjin indica che i dati su qualifica e status vengono aggiornati dopo il periodo di dichiarazione mensile. Una registrazione completata di recente potrebbe quindi richiedere un documento di supporto più aggiornato rispetto a quanto fornito da questa pagina pubblica. Registra l’avviso di aggiornamento del servizio insieme al risultato e chiedi al fornitore informazioni aggiornate sull’account quando la tempistica è rilevante. Questo schema di aggiornamento appartiene a questo servizio; altre autorità fiscali possono pubblicare condizioni diverse.
Supponiamo, come esempio fittizio, che la tua ricerca aziendale identifichi il venditore contrattuale, ma una ricerca sulla qualifica con codice parziale mostri più denominazioni. Nessuna è stata ancora selezionata. Il passo successivo corretto è confrontare gli identificativi completi oppure tornare al fornitore per ottenere un record più chiaro. Scegliere la denominazione che sembra familiare e salvare “contribuente generale confermato” farebbe perdere il controllo sull’identità che rende utile il risultato.
Per questa guida, il modulo pubblico e le relative istruzioni sono stati esaminati senza inviare una query reale su un’impresa. La descrizione è un esempio di punto di ingresso, non un rapporto che attesti che un fornitore ha superato la verifica. Quando esegui la tua query, conserva la formulazione restituita e la sua fonte, anziché una conclusione presa in prestito da questo esempio.
L’azienda e la data di efficacia
Interpreta le informazioni restituite come un registro relativo a un contribuente nominato. Il nome cinese e l’identificativo corrispondono all’azienda contraente o al venditore in fattura che intendevi verificare? La qualifica indica effettivamente lo status di contribuente IVA generale? Non accettare silenziosamente il risultato relativo a una società madre per una sua sussidiaria, né sostituire un marchio inglese all’entità registrata.
Tieni distinta la data di efficacia dalla data di completamento di una procedura di registrazione e dalla data in cui hai consultato le informazioni. L’annuncio di registrazione vigente, efficace da gennaio 2026, stabilisce le regole per l’entrata in vigore dello status di contribuente generale. Distingue i contribuenti che superano la soglia di vendite prescritta da quelli che si registrano volontariamente senza superarla e contiene anche disposizioni transitorie. La sola data di completamento non può determinare lo status applicabile a una fattura precedente.
Per un record attuale del fornitore, conserva il risultato corrente e la data della verifica. Per una fattura più vecchia, identifica la data o il periodo che ti interessa comprendere e ottieni informazioni che lo coprano. Se un risultato riporta solo una data di registrazione, registra tale etichetta con precisione e richiedi chiarimenti prima di trattarla come data di efficacia. Non ricostruire lo status storico di un fornitore sulla base della sua affermazione sul fatturato corrente o di uno screenshot non spiegato.
L’articolo 6 spiega la distinzione. Per un contribuente le cui vendite superano la soglia prescritta, lo status di contribuente generale entra in vigore dal primo giorno del periodo d’imposta in cui la soglia è stata superata, fatte salve le disposizioni transitorie dell’annuncio. Per un contribuente le cui vendite non hanno superato la soglia e che si registra volontariamente, entra in vigore dal primo giorno del periodo d’imposta di registrazione. Un acquirente dovrebbe usare queste regole per comprendere perché le date possono differire, anziché tentare di calcolare lo status di un’azienda a partire da cifre di vendita che non può documentare.
Un fornitore potrebbe mostrare una data di completamento della registrazione a metà di un periodo e una data di efficacia dello status all’inizio dello stesso. Queste due etichette possono coesistere senza che nessuna delle due sia un errore di battitura. Chiedi quale data sia effettivamente stabilita dalle prove fornite dal fornitore, soprattutto se la fattura sotto esame è stata emessa intorno al momento del cambiamento. Lascia qualsiasi periodo storico non confermato aperto affinché il fornitore o l’autorità competente lo chiarisca. Il risultato corrente e lo status alla data di una transazione precedente sono domande correlate, ma non forniscono automaticamente la stessa risposta.
Anche un risultato vuoto richiede contesto. Verifica il nome o il codice inseriti, la regione, la copertura dichiarata del servizio e se la pagina ha completato la query. Una pagina fallita o una ricerca nella giurisdizione sbagliata non stabiliscono che l’azienda sia un contribuente di piccola scala. Dove il servizio ufficiale fornisce un’interpretazione specifica di un risultato completato senza corrispondenze, conserva tali condizioni anziché trasformarle in una regola valida per ogni sito web.
Fatture speciali e status del contribuente
Un fornitore può inviare una fattura speciale IVA come prova del proprio status di contribuente generale. Verifica la fattura se devi accertarne i dettagli registrati, ma non lasciare che l’intestazione della fattura sostituisca il risultato della qualifica. La spiegazione del 2026 dell’Amministrazione Statale della Tassazione sulle regole relative alle fatture e alle esenzioni consente espressamente ai contribuenti di piccola scala, alle condizioni indicate, di rinunciare all’esenzione o alla riduzione per le transazioni ed emettere fatture speciali IVA. L’emissione di questo documento non è quindi esclusiva dei contribuenti generali.
La distinzione utile riguarda ciò a cui ciascun record risponde. Una verifica della fattura ti consente di confrontare quella fattura con le informazioni restituite su di essa. Una query sulla qualifica concerne lo status del contribuente. Nessuna delle due determina automaticamente se il tuo acquisto specifico dà diritto a un credito IVA, se tutte le imposte sono state pagate o se il fornitore consegnerà la merce. Utilizza la guida alla verifica delle fatture IVA per il controllo del documento.
Allo stesso modo, “contribuente generale” non è un grado di affidabilità fiscale. Un’affermazione come “contribuente di livello A” appartiene a un diverso sistema di valutazione, con il proprio anno e le proprie prove. La spiegazione sui rating di affidabilità fiscale tratta tale affermazione. La qualifica di contribuente generale non deve diventare una descrizione generica dell’affidabilità creditizia dell’azienda.
Conserva un record utilizzabile del fornitore
Archivia il nome cinese e il codice corrispondenti, la qualifica esattamente come restituita, le sue date etichettate, la fonte ufficiale o il record dell’account fornito dal fornitore e la data della tua query. Distingui un risultato ufficiale consultato in modo indipendente dal materiale fornito dall’azienda. Se un campo è mancante, dichiara cosa rimane non confermato invece di riempirlo con l’assicurazione di un venditore.
Una nota utile può essere breve: “Identità dell’azienda: [nome cinese e codice completo]. Fonte: [servizio ufficiale o registro del fornitore]. Qualifica indicata: [descrizione esatta]. Campo data indicato: [etichetta e valore]. Verificato il: [data]. Da confermare ancora: [elemento specifico mancante].” Si tratta di segnaposto per le tue informazioni. Se la pagina pubblica non mostra una data di efficacia, mantieni tale limitazione; un modulo fornitore ordinato non deve far apparire come verificato un campo privo di supporto.
Per un modulo gestito da un team estero intestato “Partita IVA”, chiarisci se il richiedente necessita dell’identificativo dell’azienda o della prova della sua categoria di contribuente. Copiare il Codice Unificato di Credito Sociale (USCC) può soddisfare il campo d’identità, lasciando però senza risposta la richiesta relativa alla qualifica. Spiega la distinzione alla persona che gestisce il modulo e allega la documentazione appropriata. Non inventare un numero separato né tradurre lo status nel regime di registrazione IVA di un altro paese solo perché il modulo utilizza terminologia straniera familiare.
Ad esempio, un acquirente fittizio riscontra che la fattura del fornitore corrisponde alla fattura registrata, ma la documentazione sulla qualifica fa riferimento a un’altra società del gruppo. La verifica della fattura può rimanere un risultato documentato per quella specifica fattura; l’affermazione del fornitore in materia di qualifica resta invece irrisolta. La richiesta successiva riguarda le informazioni sulla qualifica della società contraente, non un’ulteriore ricerca andata a buon fine della stessa fattura.
ChinaValidate Company Search può aiutare ad accertare l’identità registrata dell’azienda nella Cina continentale e a esaminare le informazioni societarie disponibili. Per questa questione relativa allo status fiscale, utilizza il percorso di qualifica presso l’autorità fiscale. Se è necessario verificare anche una specifica fattura, prosegui con ChinaValidate Invoice Verification. Mantieni i due risultati associati all’azienda corretta, senza descrivere nessuno dei due come un’approvazione completa del fornitore.