
चीनी कंपनी के बैंक खाते के दस्तावेज़
चीनी कंपनी के बैंक दस्तावेज़ पढ़ें और खाताधारक, बैंक खाता संख्या तथा मूल जमा खाते की संदर्भ संख्या में अंतर समझें।
चीनी कानूनी नाम या USCC से शुरू करें। अपनी प्रोफ़ाइल खोलने से पहले मिलान वाली कंपनी की पुष्टि करें।
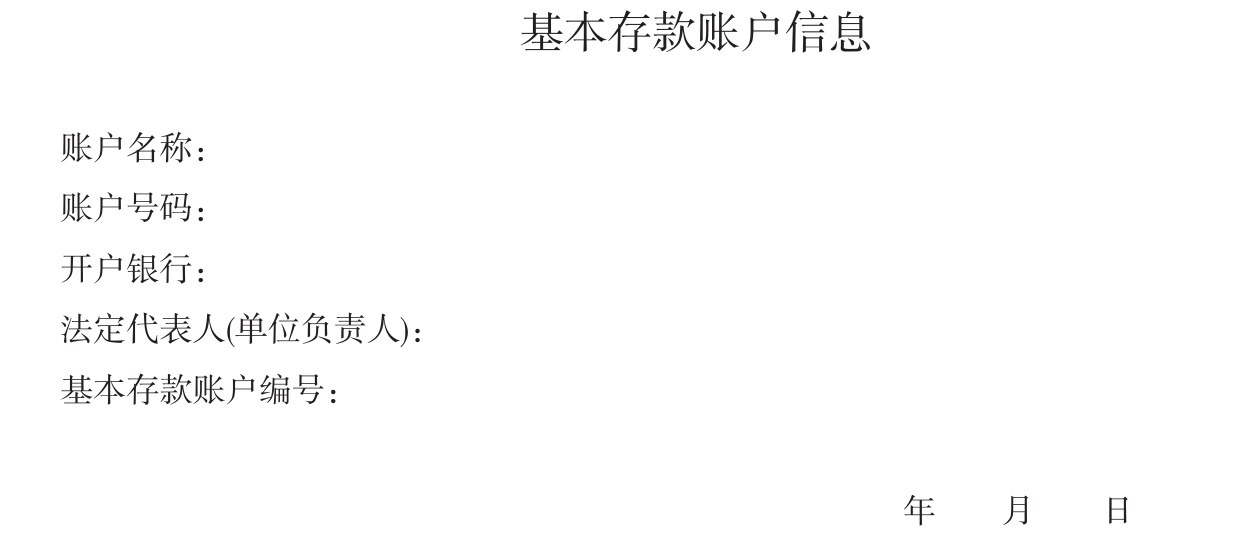
आपूर्तिकर्ता कहता है कि वह बैंक खाता खोलने का नया परमिट नहीं भेज सकता। उसकी जगह वह 基本存款账户信息 शीर्षक वाला छोटा चीनी दस्तावेज़ देता है। केवल दस्तावेज़ का यह बदलाव चेतावनी का संकेत नहीं है: चीन में व्यावसायिक बैंक खातों के सुधारों ने पुराने परमिट की आवश्यकता समाप्त कर दी थी।
ज़रूरी काम यह पहचानना है कि आपको कौन-सा दस्तावेज़ मिला है और उसमें किस खाते की जानकारी है। पुराना खाता खोलने का परमिट, मूल जमा खाते की जानकारी और बैंक द्वारा जारी पत्र अलग-अलग दस्तावेज़ हैं। इनमें से किसी को भी प्रस्तावित भुगतान की अनुमति का पूरा प्रमाण नहीं मानना चाहिए।
यह गाइड मुख्यभूमि चीन के उद्यमों के खातों से जुड़े दस्तावेज़ समझाती है। इसमें चीनी फ़ील्ड, खाता संख्या और संदर्भ संख्या का अंतर तथा तुलना योग्य कंपनी जानकारी शामिल है। यह निजी बैंक खातों के स्वामित्व की सार्वजनिक खोज सेवा नहीं है।
परमिट की व्यवस्था में बदलाव
पीपुल्स बैंक ऑफ चाइना ने 2019 में व्यावसायिक बैंक खातों का सुधार शुरू किया। इसके दायरे में आने वाले उद्यमों के मूल और अस्थायी खातों की प्रक्रिया अनुमोदन से बदलकर विवरण दर्ज कराने की हो गई। इस सुधार के तहत केंद्रीय बैंक ने खाता खोलने के परमिट जारी करना बंद कर दिया। बदलाव का विवरण आधिकारिक 2019 की सूचना और खाता प्रबंधन नियमों में है।
इसे चरणों में लागू किया गया। बैंक ऑफ चाइना की फ़रवरी 2019 की घोषणा जिआंगसू और झेजिआंग में विस्तार तथा उसी वर्ष अन्य क्षेत्रों तक पहुँचाने की योजना बताती है। किसी पुराने लेख में दी गई क्षेत्रीय तारीख को पूरे चीन की एक समान शुरुआत की तारीख न बताएं।

उस समय की अंग्रेज़ी व्याख्याएं ऐतिहासिक संदर्भ में पढ़ने पर अब भी उपयोगी हैं। उदाहरण के लिए, चाइना ब्रीफ़िंग का मई 2019 का लेख बीजिंग और शंघाई में लागू हुई व्यवस्था बताता है। इससे समझ आता है कि पुरानी आपूर्तिकर्ता पंजीकरण सूचियां अब भी ऐसा परमिट क्यों मांगती हैं जो नई कंपनी प्राप्त ही नहीं कर सकती।
सुधार ने बैंक की पहचान संबंधी जांच समाप्त नहीं की। नियमों के अनुसार बैंक को उद्यम के दस्तावेज़ और खाता खोलने के इरादे की समीक्षा करनी होती है। आपूर्तिकर्ता का कहना कि “परमिट समाप्त हो गए हैं” दस्तावेज़ के प्रकार को स्पष्ट करता है; इससे खाता या भुगतान निर्देश अपने-आप सत्यापित नहीं हो जाते।
तीन अलग दस्तावेज़
| दस्तावेज़ | उसका विषय | अगली जांच |
|---|---|---|
| 开户许可证 — खाता खोलने का परमिट | पुरानी अनुमोदन व्यवस्था से जुड़ा दस्तावेज़, या उद्यम सुधार के दायरे से बाहर के खाताधारक का दस्तावेज़। | पता लगाएं कि प्रति किस संस्था, खाते और जारी करने की तारीख से जुड़ी है। |
| 基本存款账户信息 — मूल जमा खाते की जानकारी | उद्यम के मूल जमा खाते की पहचान संबंधी जानकारी। | जांचें कि यह प्रस्तावित लेनदेन के लिए संबंधित खाते की जानकारी है। |
| बैंक द्वारा जारी खाता पत्र या पुष्टि | उस बैंक द्वारा वास्तव में बताए गए विवरण और कथन जिसका नाम दस्तावेज़ पर है। | स्पष्ट करें कि बैंक क्या, किस तारीख तक पुष्टि करता है और दस्तावेज़ कैसे जांचा जा सकता है। |
तीसरी श्रेणी का एक सार्वभौमिक अंग्रेज़ी नाम या प्रारूप नहीं है। “बैंक प्रमाणपत्र” खाते के विवरण का पत्र, शेष राशि का प्रमाण या कोई दूसरा बैंक दस्तावेज़ हो सकता है। उद्देश्य पूछें और वास्तविक कथन पढ़ें। शेष राशि की पुष्टि करने वाला दस्तावेज़ अपने-आप भुगतान निर्देश नहीं बन जाता।
पुराने परमिट की जारी करने की तारीख और खाताधारक का सटीक नाम सुरक्षित रखें। पुरानी प्रति खाते की ऐतिहासिक जानकारी समझा सकती है, लेकिन वर्तमान पुष्टि का स्थान नहीं लेती। दूसरी ओर, संबंधित सुधार के बाद बनी कंपनी को केवल इसलिए अस्वीकार नहीं करना चाहिए कि वह पुराने उद्यम परमिट का नया संस्करण नहीं दे सकती।
अन्य प्रकार की संस्थाओं के लिए नियमों का दायरा महत्वपूर्ण है। पीपुल्स बैंक ऑफ चाइना का जानकारी देखने का पासवर्ड रीसेट करने पर 2021 का सार्वजनिक उत्तर उद्यमों और अन्य संस्थाओं में अंतर करता है। यह खरीदार को आपूर्तिकर्ता का पासवर्ड बदलने का निर्देश नहीं है। इससे स्पष्ट होता है कि व्यावसायिक खातों का नियम हर खाताधारक पर बिना जांच लागू क्यों नहीं किया जा सकता।
मूल खाते के फ़ील्ड
नीचे दिया गया आधिकारिक खाली फ़ॉर्म छोटा है। उसकी सादगी उपयोगी है: फ़ील्ड खाताधारक, बैंक खाता, बैंक, प्रतिनिधि और मूल खाते की संदर्भ संख्या अलग करते हैं। प्रारूप दिखाने के लिए कोई काल्पनिक खाता संख्या बनाने की आवश्यकता नहीं है।

| चीनी फ़ील्ड | अर्थ | तुलना |
|---|---|---|
| 账户名称 | खाते का नाम | खाताधारक के रूप में बताई गई संस्था, जिसका कंपनी और लेनदेन के दस्तावेज़ों से मिलान किया जाए। |
| 账户号码 | बैंक खाता संख्या | आपकी नियंत्रित भुगतान प्रक्रिया से मिले खाते के विवरण। |
| 开户银行 | खाता खोलने वाला बैंक | उस खाते से संबंधित बैंक और शाखा के विवरण। |
| 法定代表人(单位负责人) | कानूनी प्रतिनिधि या प्रभारी व्यक्ति | दस्तावेज़ की तारीख ध्यान में रखकर उसमें दिया पद और नाम। |
| 基本存款账户编号 | मूल जमा खाते की संदर्भ संख्या | खाता प्रबंधन की संदर्भ संख्या, जिसे प्राप्तकर्ता की खाता संख्या से अलग रखें। |
मूल खाते की संदर्भ संख्या वह नंबर नहीं है जिसे अपने-आप लाभार्थी के खाते में भर देना चाहिए। फ़ॉर्म में इसके लिए जानबूझकर अलग फ़ील्ड है। नियम कहते हैं कि नई संदर्भ संख्या पुराने अनुमोदन संदर्भ की जगह लेती है, न कि हस्तांतरण के लिए इस्तेमाल होने वाली बैंक खाता संख्या की।
कंपनी का USCC भी अलग पहचान कोड है। इसका उपयोग पंजीकृत व्यवसाय का मिलान करने के लिए करें, किसी बैंक फ़ील्ड के विकल्प के रूप में नहीं। “पंजीकरण/खाता संख्या” नाम का स्प्रेडशीट कॉलम गलत प्रतिलिपि का कारण बन सकता है, क्योंकि यह अलग उद्देश्यों वाले कोड मिला देता है। कार्य रिकॉर्ड में कंपनी कोड, खाता संख्या और दस्तावेज़ संदर्भ अलग नामों से रखें।
दस्तावेज़ परिचित लगे तब भी तारीख पढ़ें। कंपनी का नाम या प्रतिनिधि बदलने से पुरानी प्रति वर्तमान समीक्षा के लिए अधूरी हो सकती है। नियमों के अनुसार संबंधित बदलाव खाता खोलने वाले बैंक के माध्यम से होते हैं और मूल खाते की नई जानकारी जारी हो सकती है। पुराने स्कैन को खुद सुधारने के बजाय आपूर्तिकर्ता से उपयुक्त वर्तमान दस्तावेज़ प्राप्त करने को कहें।
इस भुगतान वाला खाता
मूल जमा खाते का दस्तावेज़ कंपनी द्वारा इस्तेमाल होने वाले सभी खातों की जानकारी दे, यह ज़रूरी नहीं। पीपुल्स बैंक ऑफ चाइना की व्यवस्था में अन्य प्रकार के निपटान खाते भी हैं। इसलिए “हमारी कंपनी का केवल एक मूल खाता है” और “हमारी कंपनी का केवल एक बैंक खाता है” समान कथन नहीं हैं।
मान लें कि आपूर्तिकर्ता घरेलू मूल खाते की जानकारी भेजता है, लेकिन भुगतान निर्देश में दूसरा प्राप्तकर्ता खाता है। केवल पहले दस्तावेज़ में न होने के कारण दूसरे खाते को नकली न मानें। इस भुगतान के लिए वास्तव में प्रस्तावित खाते का प्रमाण मांगें और अपनी बैंकिंग टीम से भुगतान मार्ग समझें।
इसी तरह एक खाते के दस्तावेज़ को दूसरे खाते की पुष्टि न मानें। खाताधारक, खाता संख्या, बैंक और संबंधित मुद्रा जानकारी का जांचे जा रहे निर्देश से मिलान करें। यदि दस्तावेज़ किसी आवश्यक फ़ील्ड को नहीं बताता, तो चुप्पी को सहमति मानने के बजाय उस कमी को दर्ज करें।
बैंक का अपना नाम भी पत्र या हस्तांतरण निर्देश में प्रमुखता से दिखाई दे सकता है। पहचानें कि कोई पंक्ति लाभार्थी, लाभार्थी के बैंक या मध्यस्थ बैंक को दर्शाती है। बैंक आपको सामान बेचने वाली कंपनी नहीं है। फ़ॉर्म अस्पष्ट हो या नाम कटा हुआ हो, तो भुगतान विवरण भरने से पहले अपने बैंक से अर्थ स्पष्ट कराएं।
कंपनी और दस्तावेज़ का मिलान
कंपनी की तुलना आपूर्तिकर्ता के चीनी कानूनी नाम और USCC से शुरू करें। कंपनी खोज मुख्यभूमि चीन की कंपनी पहचानने और उपलब्ध पंजीकरण जानकारी पढ़ने में मदद करती है। यदि कोड लाइसेंस की तस्वीर में हैं, तो व्यवसाय लाइसेंस सत्यापन से तुलना शुरू की जा सकती है।
नतीजे का दायरा स्पष्ट रखें। पंजीकृत कंपनी से मिलान बैंक के पत्र को प्रमाणित नहीं करता, खाते की वर्तमान स्थिति नहीं बताता और यह सिद्ध नहीं करता कि ईमेल भेजने वाला खाता नियंत्रित करता है। यह वित्तीय दस्तावेज़ का सही अर्थ समझने से पहले आवश्यक कंपनी पहचान बताता है।
उदाहरण के लिए, खाताधारक का चीनी नाम विक्रेता से मेल खा सकता है, जबकि रोमन अक्षरों वाले भुगतान निर्देश में छोटा नाम हो। दोनों नामों के बीच दस्तावेज़ी संबंध मांगें। मोटे तौर पर मिलता-जुलता अंग्रेज़ी ब्रांड पर्याप्त नहीं है, लेकिन केवल विराम चिह्न या शब्दों का क्रम भी अलग कंपनी का प्रमाण नहीं है।
यदि खाताधारक अलग संस्था है, तो बैंक भुगतान लाभार्थी की समीक्षा देखें। वह गाइड प्राप्तकर्ता और बिक्री के संबंध को समझाती है। यहां दस्तावेज़ पहचानने से यह स्थापित नहीं होता कि दूसरी कंपनी को भुगतान करने पर विक्रेता के प्रति आपकी देनदारी समाप्त हो जाएगी।
उपयोगी प्रमाण मांगें
बताएं कि किस खाते और किस उद्देश्य का प्रमाण चाहिए। केवल “बैंक प्रमाणपत्र” मांगने पर आपूर्तिकर्ता को अनुमान लगाना पड़ता है कि मूल खाते की जानकारी चाहिए, बैंक का पत्र या भुगतान निर्देश। अधिक स्पष्ट अनुरोध यह हो सकता है:
कृपया बैंक से प्राप्त वर्तमान दस्तावेज़ दें, जिसमें [ऑर्डर संदर्भ] के भुगतान के लिए प्रस्तावित खाते और खाताधारक की पहचान हो। बताएं कि यह कंपनी का मूल जमा खाता है या कोई अन्य प्राप्ति व्यवस्था। यदि भुगतान निर्देश में अंग्रेज़ी नाम है, तो चीनी कानूनी संस्था से उसका संबंध दिखाएं। हम निर्देशों की पुष्टि अपने स्थापित संपर्क माध्यम से करेंगे।
अपने वित्त विभाग और प्राप्तकर्ता बैंक के साथ अनुरोध को अनुकूलित करें। जानकारी देने से पहले बैंक को अपने ग्राहक की अनुमति चाहिए हो सकती है, और उपलब्ध दस्तावेज़ सेवा पर निर्भर करेगा। आपूर्तिकर्ता से ऑनलाइन बैंकिंग के लॉगिन विवरण, जानकारी देखने के पासवर्ड या अनावश्यक व्यक्तिगत पहचान दस्तावेज़ खरीद विभाग को देने के लिए न कहें।
पुराना परमिट खो जाने पर 2019 के नियम उद्यमों को पुराने परमिट की दूसरी प्रति के बजाय खाता खोलने वाले बैंक से मूल खाते की जानकारी का प्रिंट मांगने देते हैं। यदि समस्या केवल पुराने दस्तावेज़ की मांग है, तो यह एक ठोस अगला कदम है।
पूरे बैंक विवरण सीमित पहुंच वाली भुगतान फ़ाइल में रखें। सामान्य आपूर्तिकर्ता समीक्षा नोट नियंत्रित दस्तावेज़ या आंशिक रूप से छिपी खाता संख्या का संदर्भ दे सकते हैं। पूरा बैंक स्टेटमेंट व्यापक रूप से साझा करने से पहचान जांच बेहतर नहीं होती, और लेनदेन इतिहास में असंबंधित गोपनीय जानकारी हो सकती है।
नतीजा सटीक लिखें
उपयोगी नोट में दस्तावेज़, जारीकर्ता, तारीख, मिलान की गई कंपनी पहचान और संबंधित खाते का उल्लेख होता है। इसके बाद मेल खाती जानकारी और अपुष्ट हिस्से अलग किए जाते हैं। “कंपनी का नाम रजिस्टर से मिला; खाते का प्रमाण प्रस्तावित प्राप्तकर्ता खाते को कवर करता है; निर्देशों की स्वतंत्र पुष्टि बाकी है” कहना “बैंक सत्यापित” से अधिक स्पष्ट है।
आवश्यक खाते और भुगतान की पुष्टि स्थापित माध्यमों से पूरी करें। निर्देश बदलें तो अलग बदले हुए बैंक विवरण की प्रक्रिया अपनाएं। केवल परिचित लोगो या मुहर होने के कारण नया PDF स्वीकृत खाते को अपने-आप प्रतिस्थापित नहीं करता।
इन दस्तावेज़ों को पहचानने का उद्देश्य सही प्रमाण मांगना है। समाप्त हो चुके परमिट के अभाव में आपूर्तिकर्ता को न ठुकराएं, और आधुनिक खाता सूचना पत्र को उसके फ़ील्ड तथा स्रोत से अधिक प्रमाणिक अर्थ न दें।