
Dokumenty rachunku bankowego chińskiej firmy
Rozpoznaj chińskie dokumenty bankowe i odróżnij właściciela rachunku, numer rachunku oraz numer ewidencyjny rachunku podstawowego.
Zacznij od chińskiej nazwy prawnej lub USCC. Potwierdź pasującą firmę przed otwarciem jej profilu.
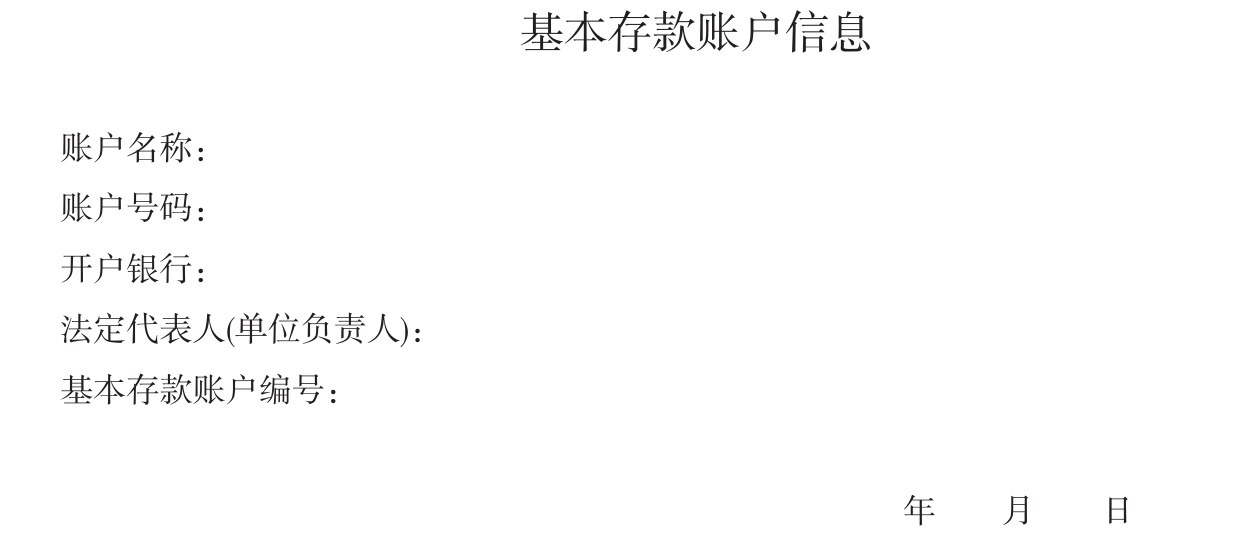
Dostawca twierdzi, że nie może przesłać nowego pozwolenia na otwarcie rachunku bankowego. Zamiast niego przedstawia krótki chiński dokument zatytułowany 基本存款账户信息. Sama zmiana dokumentu nie jest sygnałem ostrzegawczym: reforma rachunków firmowych w Chinach zniosła dawny wymóg uzyskania pozwolenia.
Najważniejsze jest ustalenie, jaki dokument otrzymano i jakiego rachunku dotyczy. Dawne pozwolenie, informacja o podstawowym rachunku depozytowym i pismo wystawione przez bank to różne dokumenty. Żaden z nich nie rozstrzyga samodzielnie, czy proponowana płatność jest uprawniona.
Poradnik dotyczy dokumentów rachunków przedsiębiorstw w Chinach kontynentalnych. Wyjaśnia chińskie nazwy pól, różnice między numerem rachunku a numerem ewidencyjnym oraz dane firmy, które można porównać. Nie zapewnia publicznego wyszukiwania właścicieli prywatnych rachunków bankowych.
Zmiana zasad wydawania pozwoleń
Ludowy Bank Chin wprowadził reformę rachunków przedsiębiorstw w 2019 roku. Dla objętych nią firm procedury dotyczące rachunków podstawowych i tymczasowych zmieniono z zatwierdzania na zgłoszenie do ewidencji; bank centralny przestał wydawać odpowiednie pozwolenia na otwarcie rachunku. Zmianę opisują oficjalne zawiadomienie z 2019 roku i przepisy o zarządzaniu rachunkami.
Wdrożenie odbywało się etapami. Komunikat Bank of China z lutego 2019 roku opisuje rozszerzenie reformy na Jiangsu i Zhejiang oraz plan jej wdrożenia w pozostałych regionach w tym samym roku. Regionalnej daty ze starszego artykułu nie należy przedstawiać jako wspólnej daty wejścia zasad w całych Chinach.

Ówczesne objaśnienia anglojęzyczne nadal mogą być pomocne, jeśli czyta się je jako materiał historyczny. Na przykład artykuł China Briefing z maja 2019 roku opisuje wdrożenie w Pekinie i Szanghaju. Wyjaśnia, dlaczego stare listy dokumentów wymaganych od dostawców wciąż zawierają pozwolenie, którego nowsza firma nie może uzyskać.
Reforma nie zniosła bankowych kontroli tożsamości. Przepisy wymagają sprawdzenia dokumentacji przedsiębiorstwa oraz zamiaru otwarcia rachunku. Stwierdzenie dostawcy, że „pozwolenia zniesiono”, wyjaśnia format dokumentu; nie stanowi automatycznego potwierdzenia rachunku ani instrukcji płatniczych.
Trzy rodzaje dokumentów
| Dokument | Zakres | Kolejny krok |
|---|---|---|
| 开户许可证 — pozwolenie na otwarcie rachunku | Dokument wcześniejszego systemu zatwierdzania albo dokument podmiotu poza zakresem reformy dla przedsiębiorstw. | Ustal podmiot, rachunek i datę wystawienia wskazane na kopii. |
| 基本存款账户信息 — informacja o podstawowym rachunku depozytowym | Dane identyfikacyjne podstawowego rachunku depozytowego firmy. | Sprawdź, czy dotyczy rachunku związanego z planowaną transakcją. |
| Pismo lub potwierdzenie bankowe dotyczące rachunku | Dane i oświadczenia rzeczywiście zawarte przez wskazany bank. | Ustal, co bank potwierdza, na jaki dzień i jak sprawdzić dokument. |
Trzecia kategoria nie ma jednego angielskiego tytułu ani układu. „Bank certificate” może oznaczać pismo z danymi rachunku, potwierdzenie salda lub inny dokument bankowy. Zapytaj o przeznaczenie i przeczytaj właściwe oświadczenie. Potwierdzenie salda nie staje się automatycznie instrukcją płatności.
W przypadku dawnych pozwoleń zachowaj datę wystawienia i dokładną nazwę posiadacza. Starsza kopia może objaśniać historyczne dane rachunku, ale nie zastępuje bieżącego potwierdzenia. Z drugiej strony nie należy odrzucać dostawcy założonego po właściwej reformie tylko dlatego, że nie może dostarczyć nowo wystawionej wersji dawnego pozwolenia.
Przy innych organizacjach znaczenie ma zakres przepisów. Publiczna odpowiedź Ludowego Banku Chin z 2021 roku o resetowaniu haseł dostępu do informacji rozróżnia przedsiębiorstwa i pozostałe organizacje. Nie jest instrukcją resetowania hasła dostawcy przez kupującego. Pokazuje, dlaczego reguł dotyczących rachunków firm nie można bezrefleksyjnie rozszerzać na każdego posiadacza rachunku.
Pola rachunku podstawowego
Poniższy oficjalny pusty formularz jest krótki. Jego prostota pomaga odróżnić posiadacza, rachunek bankowy, bank, przedstawiciela i numer ewidencyjny rachunku podstawowego. Do pokazania układu nie trzeba wymyślać numeru konta.

| Pole chińskie | Znaczenie | Porównanie |
|---|---|---|
| 账户名称 | Nazwa posiadacza rachunku | Podmiot wskazany jako posiadacz, porównywany z dokumentami firmy i transakcji. |
| 账户号码 | Numer rachunku bankowego | Dane otrzymane w ramach kontrolowanego procesu płatności. |
| 开户银行 | Bank prowadzący rachunek | Dane banku i oddziału właściwe dla tego rachunku. |
| 法定代表人(单位负责人) | Przedstawiciel ustawowy lub osoba kierująca jednostką | Funkcja i nazwisko podane w dokumencie, z uwzględnieniem jego daty. |
| 基本存款账户编号 | Numer ewidencyjny podstawowego rachunku depozytowego | Identyfikator administracyjny, odrębny od numeru rachunku odbiorcy płatności. |
Numeru ewidencyjnego rachunku podstawowego nie należy automatycznie wpisywać jako numeru konta beneficjenta. Formularz celowo przewiduje osobne pole. Przepisy mówią, że nowy identyfikator zastępuje dawny numer zatwierdzenia, a nie numer bankowy używany do przelewu.
USCC firmy również jest osobnym identyfikatorem. Służy do dopasowania zarejestrowanego przedsiębiorstwa, nie zastępuje żadnego pola bankowego. Kolumna „numer rejestracyjny/rachunku” sprzyja błędom przepisywania, bo łączy identyfikatory o różnych celach. W dokumentacji roboczej nadaj osobne oznaczenia kodowi firmy, numerowi rachunku i numerowi referencyjnemu dokumentu.
Sprawdź datę nawet wtedy, gdy dokument wygląda znajomo. Zmiana nazwy firmy lub przedstawiciela może sprawić, że starsza kopia nie wystarczy do bieżącej kontroli. Zgodnie z przepisami odpowiednie zmiany zgłasza się bankowi prowadzącemu rachunek i mogą one prowadzić do wydania nowych informacji o rachunku podstawowym. Poproś dostawcę o właściwy aktualny dokument zamiast samodzielnie poprawiać stary skan.
Rachunek do danej płatności
Dokument rachunku podstawowego nie musi obejmować wszystkich rachunków używanych przez firmę. Przepisy Ludowego Banku Chin przewidują także inne kategorie rachunków rozliczeniowych. „Mamy tylko jeden rachunek podstawowy” nie oznacza więc „mamy tylko jeden rachunek bankowy”.
Wyobraź sobie dostawcę, który przesyła dane krajowego rachunku podstawowego, lecz w instrukcji płatności podaje inny rachunek odbiorczy. Nie uznawaj drugiego za fałszywy tylko dlatego, że nie figuruje w pierwszym dokumencie. Poproś o dowód obejmujący rachunek faktycznie proponowany do tej płatności i zleć zespołowi odpowiedzialnemu za bankowość ocenę drogi przelewu.
Nie przyjmuj też dokumentu jednego rachunku jako potwierdzenia innego. Porównaj posiadacza, numer, bank i odpowiednie informacje o walucie z weryfikowaną instrukcją. Jeśli dokument nie obejmuje potrzebnego pola, odnotuj brak zamiast uznawać milczenie za zgodność.
Nazwa samego banku może być wyraźnie widoczna na piśmie lub instrukcji przelewu. Ustal, czy dany wiersz dotyczy beneficjenta, jego banku czy banku pośredniczącego. Bank nie jest firmą sprzedającą towar. Jeśli formularz jest niejasny albo nazwa ucięta, przed wpisaniem danych poproś swój bank o wyjaśnienie.
Porównanie firmy i dokumentu
Zacznij od chińskiej nazwy prawnej dostawcy i kodu USCC. Wyszukiwarka firm pomaga zidentyfikować przedsiębiorstwo z Chin kontynentalnych i odczytać dostępne dane rejestrowe. Jeśli identyfikatory są na zdjęciu licencji, punktem wyjścia może być weryfikacja licencji działalności.
Precyzyjnie określ zakres wyniku. Dopasowanie do zarejestrowanej firmy nie uwierzytelnia pisma bankowego, nie ustala bieżącego statusu rachunku ani nie dowodzi, że nadawca wiadomości nim dysponuje. Odpowiada na pytanie o tożsamość potrzebną do sensownej interpretacji dokumentu finansowego.
Na przykład chińska nazwa posiadacza może odpowiadać sprzedawcy, podczas gdy instrukcja w alfabecie łacińskim zawiera skrót. Poproś o dokument łączący te nazwy. Ogólnie podobna marka angielska nie wystarcza, ale sama interpunkcja lub kolejność słów też nie dowodzi, że chodzi o inną firmę.
Jeżeli posiadaczem jest odrębny podmiot, przejdź do weryfikacji beneficjenta bankowego. Ten poradnik wyjaśnia relację odbiorcy płatności ze sprzedażą. Samo rozpoznanie dokumentów z niniejszego artykułu nie przesądza, że zapłata innej spółce zwolni cię ze zobowiązania wobec sprzedawcy.
Prośba o właściwe potwierdzenie
Wyjaśnij, jaki rachunek i cel mają zostać potwierdzone. Prośba o samo „zaświadczenie bankowe” pozostawia dostawcy zgadywanie, czy potrzebujesz danych rachunku podstawowego, pisma banku czy instrukcji płatności. Bardziej użyteczna prośba brzmi:
Prosimy o aktualny dokument pochodzący z banku, wskazujący posiadacza i rachunek proponowany do zapłaty za [numer zamówienia]. Prosimy wyjaśnić, czy jest to podstawowy rachunek depozytowy firmy, czy inne rozwiązanie do przyjmowania płatności. Jeżeli instrukcja używa nazwy angielskiej, prosimy udokumentować jej powiązanie z chińskim podmiotem prawnym. Instrukcje potwierdzimy przez nasz dotychczasowy kanał kontaktu.
Dostosuj prośbę z działem finansowym i bankiem odbiorcy. Bank może wymagać zgody klienta przed udostępnieniem informacji, a dostępny dokument zależy od usługi. Nie proś dostawcy o przekazywanie działowi zakupów danych logowania do bankowości internetowej, haseł do podglądu ani zbędnych osobistych dokumentów tożsamości.
W razie utraty historycznego pozwolenia przepisy z 2019 roku przewidują możliwość uzyskania przez przedsiębiorstwo wydruku informacji o rachunku podstawowym w banku prowadzącym, zamiast odtworzenia starego pozwolenia. To konkretne rozwiązanie, gdy jedynym problemem jest nieaktualne żądanie dokumentu.
Pełne dane bankowe przechowuj w dokumentacji płatniczej z ograniczonym dostępem. Ogólne notatki o dostawcy mogą odsyłać do kontrolowanego dokumentu lub częściowo zasłoniętego numeru. Szerokie udostępnianie całego wyciągu nie poprawia kontroli tożsamości, a historia transakcji może zawierać niepowiązane informacje poufne.
Precyzyjny zapis wyniku
Przydatna notatka wskazuje dokument, wystawcę, datę, porównaną tożsamość firmy i objęty rachunek. Następnie oddziela zgodne informacje od tych, które czekają na potwierdzenie. „Nazwa firmy zgodna z rejestrem; dokument dotyczy proponowanego rachunku odbiorcy; niezależne potwierdzenie instrukcji w toku” jest jaśniejsze niż „bank zweryfikowany”.
Dokończ wymagane potwierdzenia rachunku i płatności ustalonymi kanałami. Jeśli instrukcje się zmienią, zastosuj osobną procedurę zmiany danych bankowych. Nowszy PDF nie zastępuje automatycznie zatwierdzonego rachunku tylko dlatego, że ma znajome logo lub pieczęć.
Rozpoznawanie tych dokumentów ma pomóc w żądaniu właściwych dowodów. Nie odrzucaj dostawcy za brak zniesionego pozwolenia i nie przypisuj współczesnej informacji o rachunku większej mocy, niż wynika z jej pól i pochodzenia.