
Giấy tờ tài khoản ngân hàng doanh nghiệp Trung Quốc
Cách đọc giấy tờ ngân hàng của doanh nghiệp Trung Quốc, phân biệt chủ tài khoản, số tài khoản và mã quản lý tài khoản cơ bản.
Tra cứu bằng tên pháp lý tiếng Trung hoặc mã USCC, rồi chọn doanh nghiệp khớp với đối tác của bạn.
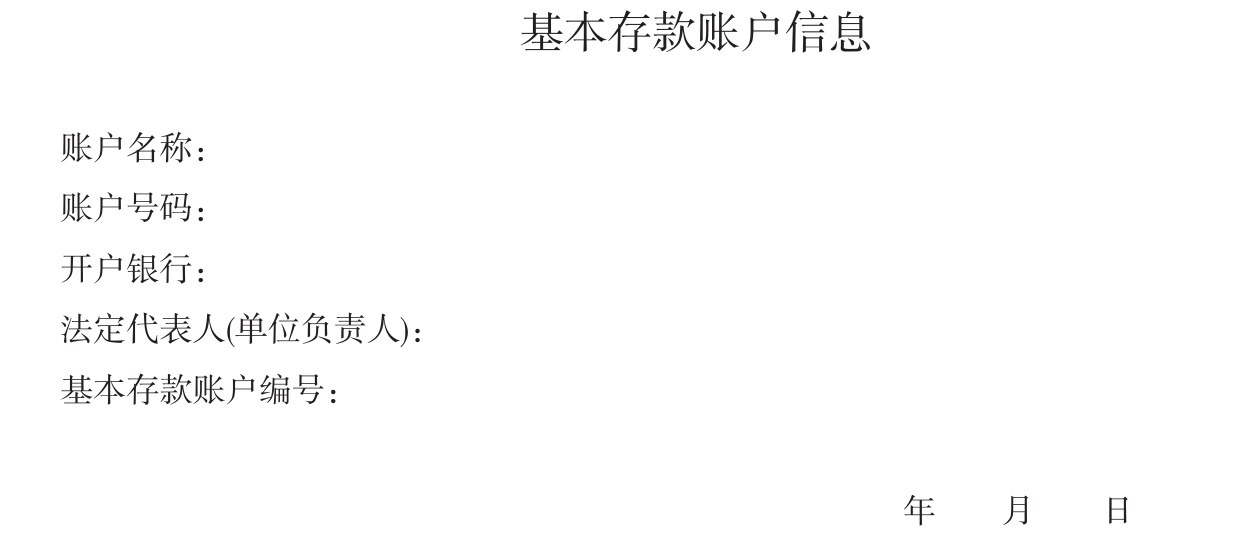
Nhà cung cấp nói rằng họ không thể gửi giấy phép mở tài khoản ngân hàng mới. Thay vào đó, họ cung cấp một tài liệu ngắn bằng tiếng Trung mang tên 基本存款账户信息. Chỉ riêng việc thay đổi loại giấy tờ chưa phải dấu hiệu đáng ngờ: cải cách tài khoản doanh nghiệp tại Trung Quốc đã bỏ yêu cầu cấp phép trước đây.
Điều cần làm là xác định bạn nhận được giấy tờ gì và giấy tờ đó nói về tài khoản nào. Giấy phép mở tài khoản cũ, thông tin tài khoản tiền gửi cơ bản và thư do ngân hàng cấp là những tài liệu khác nhau. Không tài liệu nào tự nó trả lời đầy đủ việc khoản thanh toán được đề nghị có được cho phép hay không.
Bài viết này hướng dẫn đọc giấy tờ tài khoản của doanh nghiệp tại Trung Quốc đại lục. Nội dung giải thích tên trường tiếng Trung, sự khác nhau giữa số tài khoản và mã tham chiếu, cùng các thông tin doanh nghiệp có thể đối chiếu. Đây không phải dịch vụ tra cứu công khai chủ sở hữu tài khoản ngân hàng riêng tư.
Thay đổi về giấy phép
Ngân hàng Nhân dân Trung Quốc triển khai cải cách tài khoản doanh nghiệp vào năm 2019. Với các doanh nghiệp thuộc phạm vi áp dụng, thủ tục tài khoản cơ bản và tài khoản tạm thời chuyển từ phê duyệt sang đăng ký thông tin; ngân hàng trung ương ngừng cấp giấy phép mở tài khoản theo cải cách này. Thay đổi được nêu trong thông báo và quy định quản lý tài khoản chính thức năm 2019.
Việc triển khai diễn ra theo từng giai đoạn. Thông báo tháng 2 năm 2019 của Bank of China đề cập việc mở rộng sang Giang Tô, Chiết Giang và kế hoạch áp dụng tại các khu vực khác trong năm đó. Đừng lấy ngày bắt đầu ở một địa phương trong bài viết cũ làm ngày áp dụng chung cho toàn Trung Quốc.

Các bài giải thích tiếng Anh cùng thời vẫn hữu ích nếu được đọc trong bối cảnh lịch sử. Chẳng hạn, bài viết tháng 5 năm 2019 của China Briefing mô tả việc triển khai tại Bắc Kinh và Thượng Hải. Bối cảnh này giải thích vì sao danh mục tiếp nhận nhà cung cấp cũ vẫn yêu cầu một giấy phép mà doanh nghiệp thành lập sau đó không thể xin được.
Cải cách cũng không bỏ việc ngân hàng kiểm tra danh tính. Quy định yêu cầu ngân hàng xem xét hồ sơ doanh nghiệp và ý định mở tài khoản. Câu nói “giấy phép đã bị bãi bỏ” chỉ giải thích loại giấy tờ; nó không tự xác thực tài khoản hoặc chỉ dẫn thanh toán được đề nghị.
Ba loại giấy tờ
| Giấy tờ | Nội dung | Việc cần kiểm tra tiếp |
|---|---|---|
| 开户许可证 — giấy phép mở tài khoản | Tài liệu thuộc cơ chế phê duyệt trước đây hoặc dành cho chủ thể ngoài phạm vi cải cách doanh nghiệp. | Xác định pháp nhân, tài khoản và ngày cấp mà bản sao đề cập. |
| 基本存款账户信息 — thông tin tài khoản tiền gửi cơ bản | Thông tin nhận diện tài khoản tiền gửi cơ bản của doanh nghiệp. | Kiểm tra tài liệu có nói về tài khoản liên quan đến giao dịch dự kiến hay không. |
| Thư hoặc xác nhận tài khoản do ngân hàng cấp | Các chi tiết và nội dung mà ngân hàng được nêu tên thực sự xác nhận. | Làm rõ ngân hàng xác nhận điều gì, tại thời điểm nào và cách kiểm tra tài liệu. |
Nhóm thứ ba không có một tên tiếng Anh hoặc bố cục chung cho mọi trường hợp. “Bank certificate” có thể là thư cung cấp thông tin tài khoản, xác nhận số dư hoặc giấy tờ ngân hàng khác. Hãy hỏi mục đích và đọc đúng nội dung xác nhận. Tài liệu xác nhận số dư không tự trở thành chỉ dẫn thanh toán.
Với giấy phép cũ, giữ nguyên ngày cấp và tên chính xác của chủ tài khoản. Bản sao cũ có thể giải thích thông tin tài khoản trong quá khứ nhưng không thay thế xác nhận hiện tại. Ngược lại, không nên loại một nhà cung cấp thành lập sau cải cách liên quan chỉ vì họ không thể cung cấp bản cấp mới của giấy phép doanh nghiệp cũ.
Với các tổ chức khác, cần xem phạm vi áp dụng. Trả lời công khai năm 2021 của Ngân hàng Nhân dân Trung Quốc về đặt lại mật khẩu tra cứu phân biệt doanh nghiệp với các tổ chức khác. Đây không phải hướng dẫn để bên mua đặt lại mật khẩu của nhà cung cấp. Nó cho thấy không thể tùy tiện áp dụng quy tắc dành cho tài khoản doanh nghiệp cho mọi chủ tài khoản.
Các trường tài khoản cơ bản
Mẫu chính thức chưa điền dưới đây khá ngắn. Sự đơn giản giúp phân biệt chủ tài khoản, tài khoản ngân hàng, ngân hàng, người đại diện và mã tham chiếu tài khoản cơ bản. Không cần tạo ra số tài khoản giả để minh họa bố cục.

| Trường tiếng Trung | Ý nghĩa | Nội dung đối chiếu |
|---|---|---|
| 账户名称 | Tên tài khoản | Chủ thể đứng tên, đối chiếu với hồ sơ doanh nghiệp và giao dịch. |
| 账户号码 | Số tài khoản ngân hàng | Thông tin tài khoản được nhận qua quy trình thanh toán có kiểm soát. |
| 开户银行 | Ngân hàng mở tài khoản | Ngân hàng và chi nhánh liên quan đến tài khoản đó. |
| 法定代表人(单位负责人) | Người đại diện theo pháp luật hoặc người phụ trách | Chức danh và tên được ghi, có xét đến ngày của tài liệu. |
| 基本存款账户编号 | Mã tham chiếu tài khoản tiền gửi cơ bản | Mã quản lý tài khoản, tách biệt với số tài khoản nhận tiền. |
Không tự động nhập mã tham chiếu tài khoản cơ bản vào ô số tài khoản người thụ hưởng. Biểu mẫu cố ý dành cho mã này một trường riêng. Quy định nói mã mới thay thế mã phê duyệt trước đây, chứ không thay thế số tài khoản ngân hàng dùng để chuyển tiền.
USCC của doanh nghiệp cũng là một mã nhận diện riêng. Dùng nó để đối chiếu doanh nghiệp đã đăng ký, không dùng thay cho một trong hai trường ngân hàng. Cột “số đăng ký/tài khoản” dễ gây lỗi sao chép vì gộp những mã có mục đích khác nhau. Trong hồ sơ làm việc, đặt tên riêng cho mã doanh nghiệp, số tài khoản và mã tham chiếu tài liệu.
Hãy đọc ngày ngay cả khi tài liệu trông quen thuộc. Việc đổi tên doanh nghiệp hoặc người đại diện có thể khiến bản cũ không đủ cho lần kiểm tra hiện tại. Theo quy định, các thay đổi liên quan được xử lý qua ngân hàng mở tài khoản và có thể dẫn tới việc cấp thông tin tài khoản cơ bản mới. Yêu cầu nhà cung cấp lấy tài liệu hiện hành phù hợp thay vì tự sửa bản quét cũ.
Tài khoản cho khoản thanh toán
Giấy tờ tài khoản tiền gửi cơ bản không nhất thiết mô tả tất cả tài khoản doanh nghiệp sử dụng. Quy định của Ngân hàng Nhân dân Trung Quốc còn công nhận những loại tài khoản thanh toán khác. Vì vậy, “công ty chỉ có một tài khoản cơ bản” không đồng nghĩa với “công ty chỉ có một tài khoản ngân hàng”.
Giả sử nhà cung cấp gửi thông tin tài khoản cơ bản trong nước nhưng chỉ dẫn thanh toán lại nêu một tài khoản nhận tiền khác. Đừng kết luận tài khoản thứ hai là giả chỉ vì không có trong giấy tờ thứ nhất. Hãy yêu cầu bằng chứng cho đúng tài khoản được đề nghị nhận khoản tiền này và nhờ bộ phận ngân hàng giải thích đường chuyển tiền.
Ngược lại, đừng coi giấy tờ của tài khoản này là xác nhận cho tài khoản khác. Đối chiếu chủ tài khoản, số tài khoản, ngân hàng và thông tin đồng tiền liên quan với chỉ dẫn đang xem xét. Nếu tài liệu thiếu một trường cần thiết, ghi nhận khoảng trống đó thay vì xem sự im lặng là phù hợp.
Tên ngân hàng cũng có thể được trình bày nổi bật trên thư hoặc chỉ dẫn chuyển tiền. Xác định mỗi dòng đang nói về người thụ hưởng, ngân hàng của người thụ hưởng hay ngân hàng trung gian. Ngân hàng không phải doanh nghiệp bán hàng cho bạn. Nếu biểu mẫu không rõ hoặc tên bị cắt ngắn, nhờ ngân hàng của bạn giải thích trước khi nhập thông tin thanh toán.
Đối chiếu doanh nghiệp và tài liệu
Bắt đầu bằng tên pháp lý tiếng Trung và USCC của nhà cung cấp. Tra cứu doanh nghiệp giúp xác định công ty tại Trung Quốc đại lục và đọc thông tin đăng ký hiện có. Nếu các mã nằm trên ảnh giấy phép, xác minh giấy phép kinh doanh là một cách bắt đầu đối chiếu.
Giữ kết luận đúng phạm vi. Khớp với doanh nghiệp đã đăng ký không xác thực thư ngân hàng, không xác định trạng thái tài khoản hiện tại và không chứng minh người gửi email kiểm soát tài khoản. Kết quả đó giải quyết danh tính doanh nghiệp cần biết trước khi diễn giải tài liệu tài chính.
Ví dụ, tên tiếng Trung của chủ tài khoản có thể khớp bên bán, trong khi chỉ dẫn bằng chữ Latinh dùng tên viết tắt. Hãy yêu cầu tài liệu nối hai tên này với nhau. Một thương hiệu tiếng Anh gần giống chưa đủ, nhưng chỉ khác dấu câu hoặc thứ tự từ cũng chưa chứng minh là doanh nghiệp khác.
Nếu chủ tài khoản là pháp nhân khác, chuyển sang kiểm tra bên thụ hưởng tài khoản. Hướng dẫn đó phân tích mối liên hệ giữa bên nhận tiền và giao dịch bán hàng. Việc nhận diện giấy tờ trong bài này không xác định được rằng trả tiền cho công ty khác sẽ hoàn thành nghĩa vụ của bạn với bên bán.
Yêu cầu bằng chứng phù hợp
Nêu rõ tài khoản và mục đích cần được chứng minh. Chỉ yêu cầu “giấy xác nhận ngân hàng” khiến nhà cung cấp phải đoán bạn cần thông tin tài khoản cơ bản, thư ngân hàng hay chỉ dẫn thanh toán. Một yêu cầu rõ hơn là:
Vui lòng cung cấp tài liệu hiện hành có nguồn gốc từ ngân hàng, xác định chủ tài khoản và tài khoản đề nghị nhận thanh toán cho [mã đơn hàng]. Xin cho biết đây là tài khoản tiền gửi cơ bản của công ty hay một phương thức nhận tiền khác. Nếu chỉ dẫn dùng tên tiếng Anh, hãy cung cấp căn cứ đối chiếu tên đó với pháp nhân tiếng Trung. Chúng tôi sẽ xác nhận chỉ dẫn qua kênh liên hệ đã thiết lập.
Điều chỉnh yêu cầu cùng bộ phận tài chính và ngân hàng nhận tiền. Ngân hàng có thể cần khách hàng đồng ý trước khi cung cấp thông tin; giấy tờ có thể cấp tùy thuộc dịch vụ. Không yêu cầu nhà cung cấp chia sẻ thông tin đăng nhập ngân hàng trực tuyến, mật khẩu tra cứu hoặc giấy tờ cá nhân không cần thiết với bộ phận mua hàng.
Nếu mất giấy phép cũ, quy định năm 2019 cho phép doanh nghiệp xin bản in thông tin tài khoản cơ bản từ ngân hàng mở tài khoản thay vì xin cấp lại giấy phép trước đây. Đây là bước xử lý cụ thể khi vấn đề chỉ xuất phát từ yêu cầu giấy tờ đã lỗi thời.
Lưu thông tin ngân hàng đầy đủ trong hồ sơ thanh toán được hạn chế truy cập. Ghi chú đánh giá nhà cung cấp nói chung có thể dẫn đến tài liệu được kiểm soát hoặc số tham chiếu đã che bớt. Phát tán toàn bộ sao kê không cải thiện việc kiểm tra danh tính; lịch sử giao dịch có thể chứa thông tin mật không liên quan.
Ghi nhận kết quả chính xác
Một ghi chú hữu ích nêu tài liệu, đơn vị cấp, ngày, danh tính doanh nghiệp đã đối chiếu và tài khoản được đề cập. Sau đó tách phần đã khớp khỏi phần chưa xác nhận. “Tên doanh nghiệp khớp hồ sơ đăng ký; giấy tờ bao gồm tài khoản nhận tiền được đề nghị; đang chờ xác nhận độc lập chỉ dẫn” rõ hơn “đã xác minh ngân hàng”.
Hoàn tất các xác nhận tài khoản và thanh toán cần thiết qua kênh đã thiết lập. Nếu chỉ dẫn thay đổi, áp dụng quy trình xử lý thay đổi thông tin ngân hàng riêng. Một PDF mới hơn không tự thay thế tài khoản đã được duyệt chỉ vì có logo hoặc con dấu quen thuộc.
Mục đích nhận diện các giấy tờ này là yêu cầu đúng bằng chứng. Đừng loại nhà cung cấp vì thiếu giấy phép đã bị bãi bỏ, và đừng để tờ thông tin tài khoản hiện đại chứng minh nhiều hơn những gì các trường dữ liệu và nguồn cấp thực sự hỗ trợ.