
Documentos bancários de empresas chinesas
Diferencie a antiga licença de abertura, os dados da conta básica e as cartas bancárias. Entenda os campos oficiais e confira a identidade da empresa.
Pesquise pelo nome legal em chinês ou pelo USCC e confirme se a empresa corresponde ao seu fornecedor.
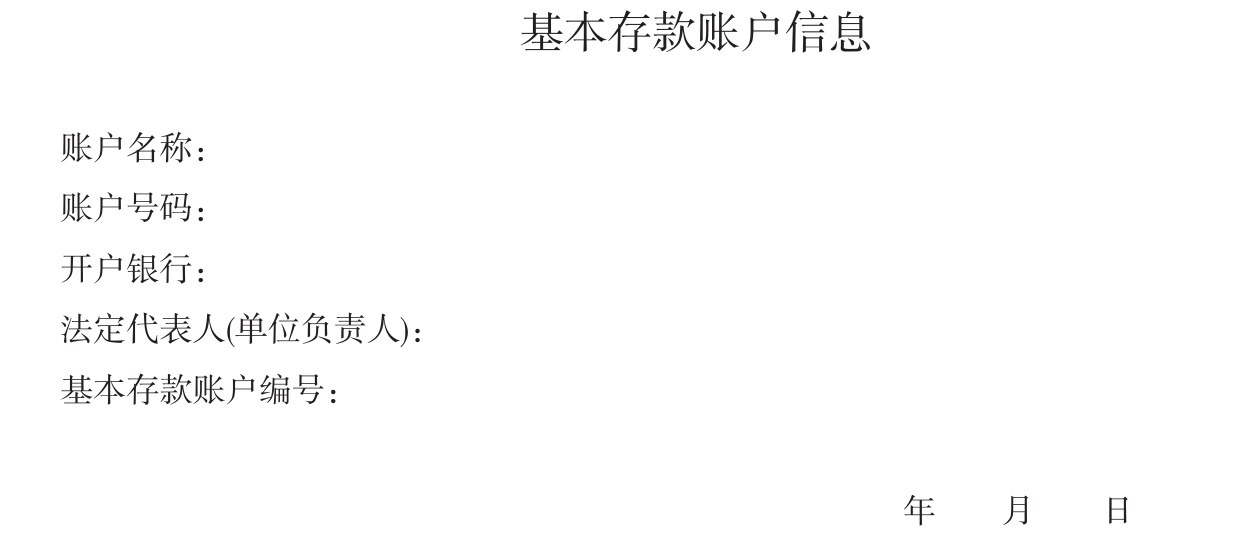
Seu fornecedor diz que não consegue enviar uma nova licença de abertura de conta. Em vez disso, apresenta um documento curto em chinês com o título 基本存款账户信息. Essa mudança, por si só, não é sinal de problema: a reforma das contas empresariais chinesas eliminou a antiga exigência de licença.
O que importa é identificar o documento recebido e a conta que ele descreve. A licença antiga, as informações da conta básica e uma carta emitida pelo banco são documentos diferentes. Nenhum deles, isoladamente, responde se o pagamento proposto está autorizado.
Este guia trata de documentos de contas empresariais na China continental. Explica os campos em chinês, a diferença entre números de conta e referências administrativas e os dados empresariais que você pode comparar. Não oferece consulta pública à titularidade de contas bancárias privadas.
A mudança na licença
O Banco Popular da China introduziu a reforma das contas empresariais em 2019. Para as empresas abrangidas, os procedimentos das contas básicas e temporárias passaram de aprovação prévia para registro, e o banco central deixou de emitir as respectivas licenças de abertura. O aviso e as regras de gestão de contas de 2019 explicam a mudança.
A implementação ocorreu em etapas. O comunicado do Bank of China de fevereiro de 2019 descreve a expansão para Jiangsu e Zhejiang e a extensão prevista a outras regiões naquele ano. Não use a data de uma região, encontrada em um texto antigo, como se fosse a mesma data de início em toda a China.

Explicações em inglês da época continuam úteis como contexto histórico. O artigo da China Briefing de maio de 2019, por exemplo, descreve a implantação em Pequim e Xangai. Esse contexto ajuda a entender por que listas antigas de cadastro de fornecedores ainda pedem uma licença que uma empresa mais recente não consegue obter.
A reforma não eliminou as verificações de identidade dos bancos. As regras exigem a análise dos documentos da empresa e de sua intenção de abrir a conta. Quando o fornecedor diz que “as licenças foram abolidas”, esclarece uma questão de formato documental; isso não valida automaticamente a conta proposta nem as instruções de pagamento.
Três documentos diferentes
| Documento | O que descreve | O que esclarecer |
|---|---|---|
| 开户许可证 — licença de abertura de conta | Documento do antigo sistema de aprovação ou de titular fora do alcance da reforma empresarial. | A qual entidade e conta a cópia se refere e quando foi emitida. |
| 基本存款账户信息 — informações da conta básica de depósito | Dados que identificam a conta básica da empresa. | Se corresponde à conta relevante para a operação proposta. |
| Carta ou confirmação bancária da conta | Os dados e as declarações efetivamente confirmados pelo banco identificado. | O que o banco confirma, em qual data e como conferir o documento. |
A terceira categoria não tem um título em inglês nem um formato universal. “Certificado bancário” pode significar uma carta com dados da conta, uma declaração de saldo ou outro documento. Esclareça a finalidade e leia a declaração real. Confirmar saldo não equivale automaticamente a indicar onde fazer o pagamento.
Em licenças antigas, preserve a data de emissão e o titular exato. Uma cópia pode explicar informações históricas, mas não justifica dispensar uma confirmação atual. Da mesma forma, não rejeite um fornecedor criado depois da reforma aplicável apenas porque ele não consegue uma nova emissão da antiga licença empresarial.
Para outros tipos de organização, o alcance da regra importa. A resposta pública de 2021 sobre redefinição de senhas de consulta do banco central distingue empresas de outras organizações. Ela não orienta compradores a redefinir a senha de fornecedores; mostra por que uma regra empresarial não deve ser estendida a qualquer titular de conta.
Os campos da conta básica
O formulário oficial em branco é curto. Sua simplicidade ajuda: os campos separam titular, conta bancária, banco, representante e referência da conta básica. Não é preciso inventar um número de conta para demonstrar a organização do documento.

| Campo em chinês | Significado | Comparação |
|---|---|---|
| 账户名称 | Nome do titular | A entidade indicada, comparada aos documentos empresariais e da transação. |
| 账户号码 | Número da conta bancária | Os dados recebidos pelo procedimento controlado de pagamento. |
| 开户银行 | Banco de abertura | Banco e agência correspondentes à conta. |
| 法定代表人(单位负责人) | Representante legal ou responsável | Nome e função declarados, considerando a data do documento. |
| 基本存款账户编号 | Referência da conta básica | Identificador administrativo, separado do número da conta que recebe o pagamento. |
A referência da conta básica não deve ser preenchida automaticamente como número da conta do beneficiário. O formulário traz um campo separado para ela. As regras dizem que a nova referência substitui o antigo número de aprovação; não dizem que substitui o número bancário usado em uma transferência.
O USCC da empresa é outro identificador. Use-o para comparar a pessoa jurídica registrada, não para substituir os campos bancários. Uma coluna chamada “número de registro/conta” favorece erros de transcrição porque mistura finalidades. Identifique separadamente o código da empresa, o número da conta e a referência do documento.
Confira a data mesmo quando reconhecer o formato. Mudanças de razão social ou representante podem tornar uma cópia antiga insuficiente para a análise atual. Pelas regras, alterações relevantes envolvem o banco de abertura e podem gerar novas informações da conta básica. Peça ao fornecedor um documento atual adequado, em vez de corrigir por conta própria uma imagem antiga.
A conta deste pagamento
Um documento de conta básica não necessariamente descreve todas as contas da empresa. O sistema do banco central também reconhece outras categorias de contas de liquidação. Assim, “temos uma única conta básica” não significa “temos uma única conta bancária”.
Imagine um fornecedor que envie informações de uma conta básica doméstica, enquanto as instruções de pagamento indiquem outra conta de recebimento. Não conclua que a segunda é falsa apenas porque não aparece no primeiro documento. Peça comprovação da conta realmente proposta para esse pagamento e solicite à equipe bancária a interpretação da rota.
Também não aceite um documento de uma conta como confirmação de outra. Compare titular, número, banco e dados de moeda pertinentes com as instruções analisadas. Se faltar algum campo necessário, registre essa lacuna; ausência de informação não significa concordância.
O próprio nome do banco pode aparecer em destaque numa carta ou instrução de transferência. Identifique se a linha se refere ao beneficiário, ao banco beneficiário ou a um intermediário. O banco não é a empresa que vende a mercadoria. Se o formulário estiver ambíguo ou o nome cortado, peça ao seu banco que interprete antes de inserir os dados do pagamento.
Conferir a empresa e o documento
Comece pela razão social chinesa e pelo USCC do fornecedor. A consulta de empresas ajuda a identificar a entidade da China continental e ler os dados cadastrais disponíveis. Se os identificadores estiverem numa imagem da licença, a verificação de licença comercial oferece um caminho para essa comparação.
Seja preciso sobre o alcance do resultado. A correspondência com uma empresa registrada não autentica a carta bancária, não confirma a situação atual da conta e não prova que quem enviou o e-mail a controla. Ela resolve a questão de identidade necessária para interpretar o documento financeiro.
Por exemplo, o nome chinês do titular pode coincidir com o vendedor, enquanto a instrução em caracteres latinos usa uma abreviação. Peça a ligação documental entre os nomes. Uma marca em inglês parecida não basta, mas diferenças de pontuação ou ordem de palavras também não demonstram, sozinhas, outra empresa.
Se o titular for outra entidade, consulte a análise do beneficiário bancário. Esse guia trata da relação entre quem recebe e a venda. Reconhecer documentos não permite concluir que pagar outra sociedade quita sua obrigação com o vendedor.
Pedir a comprovação adequada
Explique qual conta e finalidade precisam ser cobertas. Pedir apenas “o certificado bancário” obriga o fornecedor a adivinhar se você quer dados da conta básica, uma carta ou instruções de pagamento. Um pedido mais claro seria:
Envie um documento bancário atual que identifique o titular e a conta proposta para receber o pagamento do pedido [referência]. Explique se é a conta básica da empresa ou outra estrutura de recebimento. Se as instruções usarem um nome em inglês, demonstre sua correspondência com a pessoa jurídica chinesa. Confirmaremos as instruções pelo nosso canal habitual de contato.
Adapte o pedido com a equipe financeira e o banco recebedor. O banco pode exigir autorização do cliente antes de fornecer dados, e o documento disponível depende do serviço. Não peça ao fornecedor que compartilhe credenciais de internet banking, senhas de consulta ou documentos pessoais desnecessários com a equipe de compras.
Em caso de perda de uma licença antiga, as regras de 2019 permitem que a empresa peça ao banco a impressão das informações da conta básica, em vez da reposição do antigo documento. É uma solução concreta quando o único problema é uma exigência documental desatualizada.
Guarde os dados bancários completos em um arquivo de pagamentos com acesso restrito. Notas gerais de avaliação do fornecedor podem citar um documento controlado ou uma referência parcialmente ocultada. Distribuir um extrato integral não melhora a conferência de identidade e pode divulgar transações confidenciais sem relação com a compra.
Registrar o resultado com precisão
Uma nota útil informa documento, emissor, data, empresa comparada e conta abrangida. Depois separa o que coincidiu do que segue pendente. “Razão social confere com o registro; documentação cobre a conta de recebimento proposta; falta confirmação independente das instruções” é mais preciso que “banco verificado”.
Conclua as confirmações necessárias de conta e pagamento pelos canais estabelecidos. Se as instruções mudarem, siga o procedimento para alteração de dados bancários. Um PDF mais novo não substitui automaticamente uma conta aprovada só porque traz um logotipo ou carimbo conhecido.
Reconhecer esses documentos serve para pedir a evidência certa. Não rejeite um fornecedor por faltar uma licença obsoleta, nem dê a uma ficha moderna de conta um alcance maior do que seus campos e sua origem permitem.