
中国发票英文翻译
结合一份示例,说明如何把中国发票译成英文,保留主体名称、税额、数量与金额,并将翻译和查验分开处理。
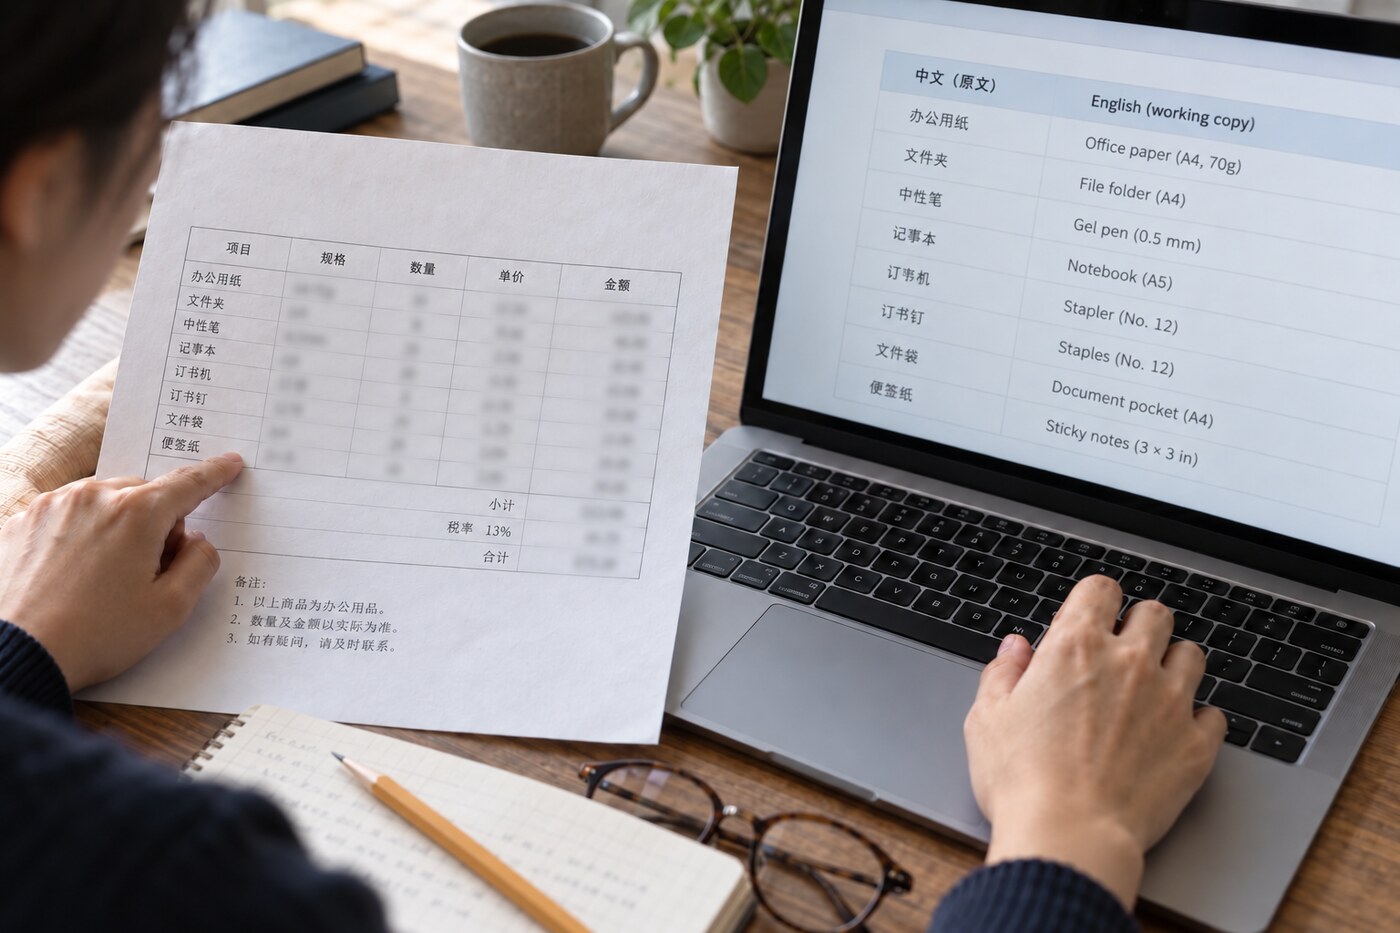
封面为 AI 生成的示意图片,画面中的单据并非真实发票。
供应商发来一张中文发票,同事需要英文版才能审核采购内容。翻译看似简单,但公司名称被改写、负号被漏掉,或含税总额被译成不含税金额,都会让英文副本表达出不同的意思。
实用的译文应让接收者能把重要信息逐项对应回原票。它帮助阅读,不应变成一张新发票,也不应掩盖看不清或无法确定的内容。保留原始文件,另做标识清楚的工作译文;需要查验时,再单独核验发票。
本文讨论中国大陆企业开具的发票,尤其是税务发票。我们用一个简短的教学例子说明翻译方法,目标是让海外采购人员或财务同事读懂单据,而不是制作替代凭证,也不保证译文一定被会计师、电商平台或主管机关接受。
原票与译文
先确定收到的是什么文件。中国税务发票、英文商业发票和供应商报价单的用途不同。一个标题写着“Invoice”的英文文件,未必是中文附件的译文;它也可能是同一订单下另一份单据,开具主体、币种或涵盖范围都可能不同。
《发票管理办法实施细则》要求开具发票使用中文。《发票管理办法》也允许在有实际需要时使用中外两种文字印制。这些规定都不意味着购买方自行翻译的副本,变成了供应商重新开具的发票。
原样保存收到的完整附件。如果截图截掉了销售方、合计或备注,尽量索取可下载的原始电子文件。批注和译文另存一份。相比直接修改 PDF、让人分不清哪些文字出自开票方,中英对照的工作文档通常更容易核对。
可以将副本明确命名为“[原文件名]的英文工作译文”,并记录原票上的号码和日期。如果供应商另给了英文版,先问清它是译文还是独立的商业发票,再判断两份文件的金额是否应当一致。
保留企业身份
在英文名称旁保留中文法定名称。熟悉的店铺名称有助于沟通,但不能替换销售方栏中的企业名称。购买方名称应留在购买方信息中,即便它恰好是团队最熟悉的那家公司。
例如,教学字段“销售方:示例甲公司(虚构)”可以译为“Seller: Example Company A (fictional)”,同时保留中文供核对。处理真实文件时,如果英文公司名是自己翻译的,应注明它是译名,不要直接当作企业已确认使用的英文商号。
税号和发票号码要逐字保留。它们是标识符,不是需要翻译的词语。字母、开头的零以及所属主体都不能改变。表格软件可能把长号码截短或显示为科学记数法,因此应以文本格式保存,并把导出结果与原票比较。
需要确认销售方的登记身份时,可以用中文名称或企业代码进行工商查询。不要把发票号码当作企业代码输入。登记信息有助于识别主体,但不能证明译文中的每一项内容都正确。
一份翻译示例
假设采购的是金属夹。下方教学摘录不包含可使用的发票号码、印章或真实企业资料,只展示简短译文如何保留商品描述、单位、数量、单价与合计之间的关系。

| 中文原始字段 | 英文工作译文 | 需要保留的含义 |
|---|---|---|
| 金属夹;规格:每盒20个 | Metal clips; 20 clips per box | 包装规格应与商品放在一起。 |
| 单位:盒;数量:10 | Unit: box; quantity: 10 | 票面数量指盒数,不是金属夹的个数。 |
| 单价:40;金额:400 | Unit price: CNY 40; amount excluding tax: CNY 400 | 示例单价按每盒计算,且不含税。 |
| 税率:13%;税额:52 | Tax rate: 13%; tax amount: CNY 52 | 该税率是教学假设,不是对实际适用税率的建议。 |
| 价税合计:452 | Total including tax: CNY 452 | 合计已经包含所列税额。 |
数量是10盒,每盒20个,因此审核人员可以另算出共有200个金属夹。这属于说明性计算,不能据此把原票数量改成200。如果改了单位,却保留原来的单价,就会改变发票的含义。
金额也应保留原币种。示例中不含税金额为 CNY 400,税额为 CNY 52,价税合计为 CNY 452。海外财务以后可能按记账要求折算,但发票译文不应悄悄把 CNY 452 替换成美元或欧元金额。
真实单据的价格含义,要根据实际字段名称和版式判断。不要假设供应商的所有商业发票都符合这个税务发票示例。不熟悉字段时,可以参考中国发票字段阅读指南。
翻译票面实际写出的商品描述,不要用自己记得的更详细订单品名替代。如果原文只写“金属夹”,补上材质等级、品牌或用途,就引入了发票没有载明的信息。可以另做订单与发票的对应说明,并附上支持这些信息的订单编号。这样既保留采购背景,也不会让人以为细节由开票方提供。
容易改变含义的细节
把有关联的字段放在一起核对。词典上的译法正确,不代表数值被放在另一行或归给另一家公司后仍然正确。尤其注意那些软件能顺利识别,却容易理解错的内容。
- 金额与税额。区分“金额”“税额”和“价税合计”。示例中的 CNY 52 是合计中的税额,不是在 CNY 452 之外再收一笔钱。
- 正负号与调整。保留负号、折扣行和红字发票相关说明。不要因为翻译工具统一了数字格式,就把调整金额变成一笔新的正数销售。
- 日期。保留原始日期,并采用没有歧义的英文写法。开票日期不自动等于下单、付款或交付日期。
- 单位与规格。盒、个、套和重量单位不能混用。型号或包装数量应紧跟对应商品。
- 空白与无法辨认。空白表示原票没有显示数值;字迹无法辨认表示目前不能可靠读出。两者都不能用猜测填补。

机器翻译和 OCR 可以帮助生成初稿,但仍要与原文件比较,尤其是字迹浅、表格跨页,或买卖双方出现相同字段名称时。如果某个字仍不确定,应索取清晰文件,而不是选一个看起来最像的企业名称。
不要漏掉备注和附件。首页可能引用商品清单,或写有解释交易的备注。只翻译第一张可见页面,可能漏掉理解采购的关键信息。应写明工作译文覆盖了哪些页面与附件。
商品描述换行也容易被误读。第二行文字可能只是上一项商品的延续,而非新的销售项目。拆分英文行之前,要一起看表格边界、数量和金额。原票数值单元格为空,就保留空白;不要为了让表格看起来完整而复制上一行单价。
翻译与查验
翻译解决“单据写了什么”;发票查验核对相关票据记录;采购审核确认它是否对应实际取得的货物或服务。三者有关联,但其中一项完成,并不代表其他工作也完成了。
对于支持查验的中国增值税发票,可以将原票字段输入ChinaValidate 发票查验,再把返回信息与原始文件核对。查验结果与译文分开保存,不要仅因英文内容看起来完整,就在译文上加“已验证”。
Covington 的发票合规实务文章指出,真实的票据记录也可能被滥用,或属于另一笔交易。因此,查验记录相符后,采购背景仍然重要。示例算术正确,也不能证明实际购买或交付过金属夹。
如果中文原票正确,只是英文副本把购买方和销售方调换了,应改正译文。如果原票上的购买方或金额有误,应请开票方按适当程序处理。编辑英文副本,不能修复原票的开具错误。
接收方的要求
先了解谁会使用译文,以及用途是什么。内部采购审核、费用报销、平台资料请求和正式提交,可能需要不同的支持文件。没有实际满足相应要求,就不要把一份清晰的工作译文称为认证译文或官方认可文件。
例如,澳大利亚政府的记录保存指引要求企业记录使用英文或能够容易地译成英文,并要求纸质记录的数字副本清楚、真实地反映原件。这是特定司法辖区的要求,不意味着中国发票译成英文后,就能在各国用于费用扣除。
接收方要求认证翻译时,先取得其具体要求,再委托翻译。确认语言、完整程度、译者声明以及原件的提交方式。不要假设供应商的双语邮件、自动译文或工商查询报告就足以满足要求。
同样,接收方要“英文商业发票”,可能需要供应商另行开具贸易单据,而不是把税务发票翻译一遍。应向接收方与供应商确认。两类文件的区别可参考税务发票与商业发票对照。
交付可用的文件
将原票、工作译文和采购编号一同交付。附上相关附件;做过查验的,再附查验结果。简短说明原文件名、已翻译页数及尚未辨认的内容。同事应能打开原件,直接找到对应字段,而不用重新还原你的处理过程。
交付前再核对一次主体名称与号码、商品行、单位、日期、正负号和合计。检查实际导出的文件,不要只看翻译编辑器:导出时也可能出现单元格换行、缺页和长号码缩短。无法确定的内容继续保留标记,不要暗中补齐。
好的英文译文既自然易读,又始终能对应到中文原票。它帮助下一位阅读者理解采购内容、选择合适的查验方式并提出准确问题。供应商开具的文件仍是原票,译文负责让它更容易被理解。