
装箱单与商业发票核对
核对装箱单与商业发票中的商品、箱数、货值和公司名称,并处理分批出货的单据对应关系。
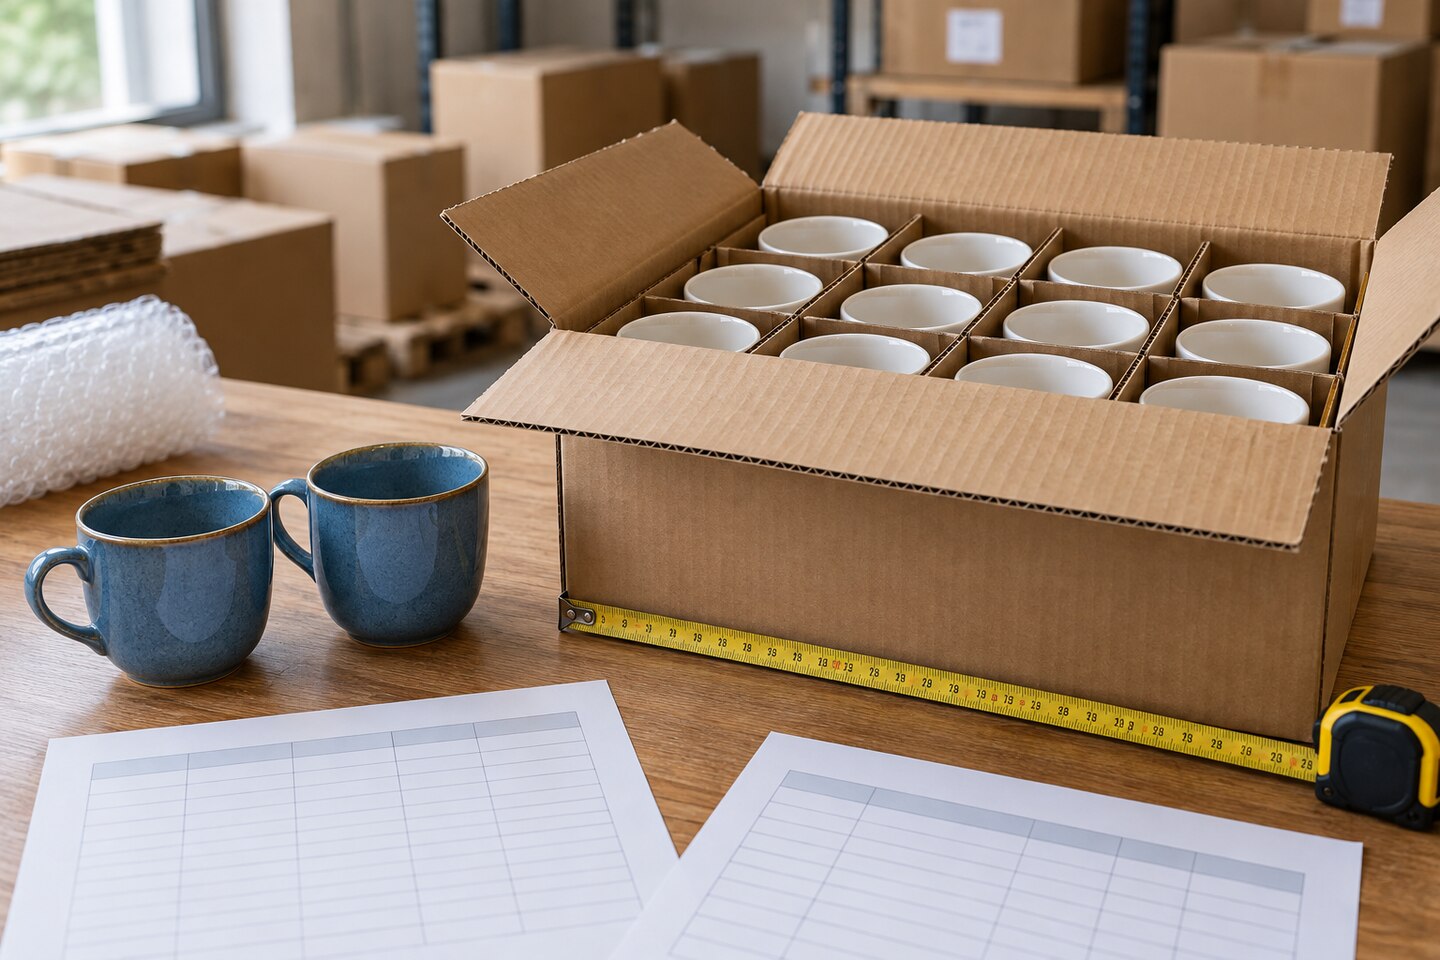
供应商发来一张写着 600 个杯子的商业发票,以及一份写着 25 箱的装箱单。这两个数字并不矛盾:前者统计商品,后者统计包装件。需要核对的是,箱内商品加起来是否与发票一致,两份文件是否对应同一批货。
商业发票记录货物交易信息,包括商品和货值;装箱单说明这些商品怎样包装。在把文件交给货代、报关代理或收货团队之前,应把两份单据放在一起核对。PDF 排得整齐还不够,各项信息必须能够相互对应。
下文以从中国大陆采购为背景。案例均为虚构的业务示例,不是官方表格,也不对应真实货物。目的地、产品、承运人和付款安排都可能影响单据要求,最终所需文件应与负责这批货的专业人员确认。
两份单据,一批货物
美国商务部国际贸易管理局的商业发票指引介绍了该单据在清关中的作用,并强调目的地要求可能不同。其装箱单指引则涉及包装内容、重量和尺寸。这些说明有助于区分单据用途,其中针对美国的操作要求不能直接视为中国出口的通用要求。
| 项目 | 商业发票 | 装箱单 |
|---|---|---|
| 商品 | 交易中的品名、数量和货值。 | 每个包装件或每组包装件内的商品和数量。 |
| 金额 | 单价、币种及相关合计金额。 | 通常侧重实际包装情况,而不是价格。 |
| 包装 | 出货参考信息及按要求列明的包装信息。 | 箱号或托盘号、尺寸、重量及内装货物。 |
| 交易主体 | 卖方、买方及其他相关出货主体。 | 足以将包装明细与本批货物对应起来的主体和参考信息。 |
单据格式并不统一。有的供应商把两类信息合并在“商业发票及装箱单”中,有的分别提供文件。先看必要信息是否齐全、是否一致,再确认合并格式能否用于这一次出货。
商业发票也不同于中国税务发票。增值税发票查验结果不能证明装箱单或商业发票真实有效。如果不确定供应商发来的是什么文件,可先查看发票类型对照,再选择核验方式。
600 个杯子的核对示例
假设买家向 A 公司订购两款杯子:白色 C100 型 400 个,蓝色 C200 型 200 个,单价均为 USD 3.00(美元)。商业发票因此分别列出 USD 1,200.00和 USD 600.00,货物总额为 USD 1,800.00。
装箱单按包装来分组:1–20 号箱每箱装 20 个白色杯子,共 400 个;21–25 号箱每箱装 40 个蓝色杯子,共 200 个。整批货共有 25 箱、600 个杯子。箱数与商品数量使用的是不同计量单位。

应先逐项核对商品,再核对总数。两份单据可能都写 600 个杯子,但颜色数量并不一致。真正要确认的是白色 400 个、蓝色 200 个,以及型号描述和约定规格相符。
一箱混装多款商品时,应索取能让收货人员找到各款商品的明细。“25 箱混装杯子”远不如逐箱列出数量实用。一个 SKU 也不一定能说明海关所需的材质、用途等信息;商品描述应能够准确说明货物。
逐项交叉核对
- 出货参考号。把采购订单号、商业发票号和装箱单参考号对应起来。单据编号不同很正常,只要关系明确。不能仅因为两个文件来自同一封邮件,就认定它们属于同一批货。
- 商品与数量。逐行核对型号、描述、单位和数量。“套”中是否包含多件商品,应说明清楚。备件、附件和单独包装的商品也应列明。
- 包装编号。检查箱号或托盘号区间是否与总件数一致。编号重复或缺失需要解释,尤其是在仓库分批收货时。
- 重量与尺寸。分清净重、毛重和计量单位,并确认数据指单件包装还是整批货。不要拿单箱重量与整批货总重比较。
- 货值与币种。重新计算商业发票各行金额及总额,并按交易和目的地要求,区分货款、运费、保险费及其他费用。
Flexport 的单据实务指南强调两份文件中对应字段的一致性。该指南以美国清关为背景。可以借鉴的是逐项核对的方法,具体申报要求仍应按目的地确认。
重量不同不一定是错误。毛重包含包装,净重则按相应单据口径表示货物重量;托盘还可能增加一层包装重量。在为了“对齐”数字而修改之前,先问清楚数据怎样测得、包含哪些部分。
单据上的公司名称
核对商业发票上的卖方是否就是约定的采购对象。装箱单还可能列出发货人、仓库或出口商。不同角色由不同公司承担可以是正常安排,但交易记录中应说明它们的关系。
卖方为中国大陆企业时,应在英文商号之外保留完整中文登记名称和统一社会信用代码(USCC)。可通过 ChinaValidate 工商查询比对可获取的登记信息;如果身份线索来自营业执照文件,可用营业执照核验读取并比对公司字段。
工商核对的作用是识别交易中列明的企业。它不能确认封箱后的实际数量,也不能鉴定商业发票真伪或证明货物已清关。这些问题需要出货、交易或验货证据。
例如,A 公司负责销售,B 公司负责集货和发运。应确认哪份文件说明 B 的角色,以及出货指示是否一致。不要在供应商档案中直接把 A 改成 B,也不要认定整批货都是 B 生产的。
分批出货与装箱变更
回到 600 个杯子的订单。假设双方同意先发 400 个白色杯子,之后再发 200 个蓝色杯子。首批单据应按约定记录本次实际发出的货物,并通过参考号与整张订单关联。订单总数为 600,不代表每一批出货单据都必须写 600。
按型号记录四项数量:订购数、本次出货数、此前已出货数、剩余数。不能只核对所有商品的总件数,否则总数看似平衡,也可能掩盖发错款式的问题。

重新装箱可能改变箱数、尺寸和毛重,而商品数量不变。装箱方案确定后,应索取最终装箱单。如果新版本替代旧草稿,应标明修订情况,并告知货代或报关代理使用哪个版本。
保留旧版作为内部记录,不要自行修改供应商的 PDF。应由负责出具单据的一方提供更正版,再核对变化的字段。这样既能保留变更原因,也能减少不同团队使用不同总数的情况。
发货前解决差异
计量单位不同
统计单位变化很容易造成误解。例如商业发票写 100 套,装箱单写 300 件;如果每套包含指定的三件商品,两个数字可能一致。应索取每套的组成,并检查装箱明细中每个组成部分的数量。
不能没核对实物,就把“件”改成“套”来消除差异。请出单方使用明确的单位,必要时同时列出套数和各部件数量。仓库需要知道怎样点数,报关描述也必须准确说明实际运输的货物。
主体名称不同
仓库编制的装箱单可能显示一个不同于商业卖方的名称。应通过出货指示或服务安排核实该主体的角色。如果解释结果表明卖方发生了变化,则需要取得买方同意,并相应修订商业单据。公司名称不是为了版面统一就能随意改动的字段。
能取得中文登记名称时,应保留原始名称,尤其是在英文译名不同的情况下。先比对登记主体,再判断两个英文写法是否代表不同企业。如果确实是两家公司,就分别记录,不要为了方便只留下较短的名称。
合计数字不同
先区分算错了,还是文件覆盖范围不同。如果商业发票列的是计划分两批发出的货,而装箱单只覆盖首批,合计不同可能有明确原因。应与出单方及报关代理确认,本次运输应搭配哪张商业单据,以及余货如何出具文件。
同样,比较金额时要统一口径。含另行约定运费的总额,不会等于商品行金额之和。应核对金额组成、币种和交货安排,而不是要求所有总额完全相同。不能为了让文件看起来简单,就要求人为低报货值。
多项问题待处理时,可建一份简短的差异清单。每行记录单据版本、相关行、发现的差异、负责人和处理结果。收到更正版或双方认可的解释后再关闭该项,避免把一份新版 PDF 当作所有问题都已解决。
有效的更正请求应点明文件、字段及应有的对应关系。例如:“商业发票列出 C100 共 400 个,但 1–20 号箱按每箱 18 个计算,合计为 360 个。请确认实际装箱数量,并出具相互一致的最终单据。”这样能指出差异,而不预先认定哪份文件有错。
有些差异需要商业决定,不能当成笔误处理。短装、替代型号、加收费用或另行分批出货,可能需要买方同意。应取得相应确认并更新单据;让两个文件数字一致,并不等于买方已经接受订单变更。
免费样品或替换零件随货运输时,也应告知货代或海关事务顾问。不能认为不收款就不用申报,或零货值一定可接受。应如何处理,取决于适用海关规则和这批货的具体情况。
交付整套单据前,应留存已接受的订单及修改记录、最终商业发票、最终装箱单、相关企业身份,以及角色或数量差异的解释。确认报关代理和收货团队拿到同一套最终版本。目标是形成可追溯的出货记录,而不只是两份总数相同的文件。